La prevenzione sinistri Motor rappresenta un’opportunità di evoluzione per compagnie assicurative, società di noleggio e gestori di flotte. Di fronte a rischi meteorologici come grandine, vento forte e allagamenti, il tema non riguarda soltanto la capacità di gestire un sinistro dopo che si è verificato, ma anche la possibilità di intervenire prima per provare a ridurre l’esposizione dei veicoli.
Per una compagnia assicurativa, la gestione efficiente dei sinistri è una competenza fondamentale.
Liquidazione, perizia, riparazione, assistenza e controllo dei costi rappresentano processi essenziali.
Ma accanto a queste attività emerge una domanda nuova:
È possibile costruire una capacità preventiva, integrarla nei servizi assicurativi e misurarne il valore?
La risposta non può basarsi su promesse generiche di riduzione dei danni.
Deve partire da dati, processi, indicatori e sperimentazioni verificabili.
È qui che la prevenzione può diventare una componente concreta della gestione del rischio Motor.
Prevenzione sinistri Motor: perché interessa le compagnie assicurative?
Il ramo Motor presenta una caratteristica particolare.
L’oggetto assicurato è un bene mobile.
Un’automobile può trovarsi in luoghi differenti durante la giornata, essere parcheggiata all’aperto o in una struttura coperta, attraversare territori con esposizioni meteorologiche diverse.
Questo rende il rischio dinamico.
Un evento grandinigeno, per esempio, può interessare contemporaneamente numerosi veicoli concentrati in un’area geografica.
Le conseguenze possono coinvolgere:
- Costi di riparazione.
- Danni a carrozzeria e cristalli.
- Attività peritali.
- Gestione delle richieste di indennizzo.
- Capacità delle reti di riparazione.
- Tempi di fermo dei veicoli.
- Assistenza agli assicurati.
Per le società di noleggio e le flotte si aggiunge il tema della disponibilità operativa dei mezzi.
La prevenzione non sostituisce nessuna di queste attività.
Introduce però la possibilità di agire in una fase precedente.
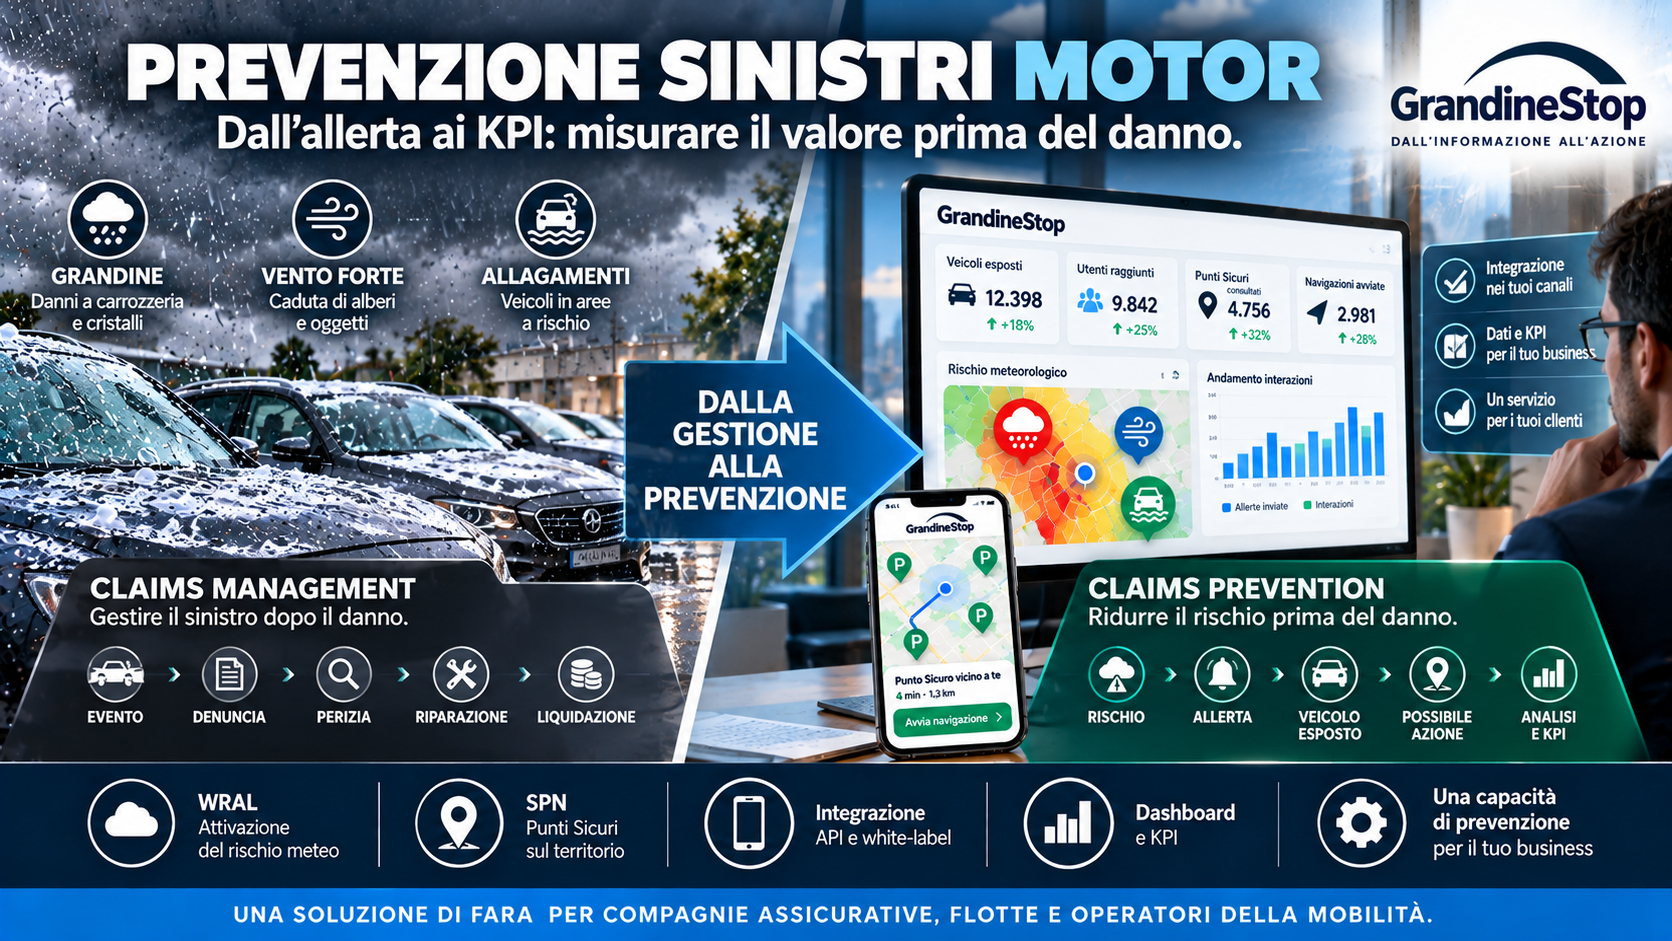
Dal Claims Management alla Claims Prevention
Nel modello tradizionale, il processo assicurativo successivo al danno può essere rappresentato così:
EVENTO → DANNO → DENUNCIA → PERIZIA → RIPARAZIONE → LIQUIDAZIONE
È il campo del Claims Management.
Un processo di prevenzione operativa introduce invece una sequenza differente:
RISCHIO → ALLERTA → VEICOLO ESPOSTO → POSSIBILE AZIONE PREVENTIVA → ANALISI
È il campo della Claims Prevention.
I due processi non sono in contrapposizione.
Il Claims Management mantiene il proprio ruolo fondamentale.
La Claims Prevention cerca di creare valore prima che si renda necessario attivarlo.
Il principio è semplice:
Il sinistro gestito meglio è importante. Ma il sinistro che non nasce non deve essere gestito.
Naturalmente non tutti i sinistri possono essere evitati.
L’obiettivo è comprendere se un processo preventivo possa contribuire a ridurne una parte, con risultati misurabili.
Riduzione sinistri auto: perché non basta inviare un’allerta?
Le informazioni meteorologiche sono sempre più accessibili.
Un’assicurazione può utilizzare servizi previsionali e inviare notifiche agli assicurati.
Ma il numero di alert inviati non coincide con il numero di danni evitati.
Tra la notifica e il possibile risultato esistono passaggi intermedi.
L’utente deve ricevere l’informazione.
Deve comprenderla.
Deve trovarsi in condizioni che consentano di intervenire.
Deve avere una possibile alternativa appropriata.
Deve decidere se agire.
E l’eventuale azione deve poter essere osservata, nei limiti delle informazioni disponibili.
Informare è una parte del processo. Prevenire richiede anche la possibilità di agire.
Per questo una strategia di Claims Prevention non dovrebbe limitarsi alla meteorologia.
Dovrebbe considerare l’intero percorso operativo.
Quali KPI utilizzare per misurare la prevenzione sinistri Motor?
Per valutare una capacità preventiva occorre distinguere tra indicatori di funzionamento del servizio, indicatori di comportamento e risultati assicurativi.
Questa distinzione è essenziale.
Un servizio può inviare molte notifiche senza modificare concretamente l’esposizione.
Oppure può coinvolgere una parte limitata degli utenti e produrre comportamenti potenzialmente rilevanti.
La misurazione deve quindi osservare più livelli.
1. Veicoli potenzialmente esposti
Il primo indicatore riguarda il numero di veicoli che si trovano, secondo le informazioni disponibili, in aree interessate da un determinato rischio meteorologico.
È il punto di partenza per definire il perimetro dell’intervento.
2. Anticipo dell’allerta
Quanto tempo intercorre tra l’attivazione del rischio e l’evento osservato?
Il tempo disponibile può influenzare la possibilità di compiere un’azione preventiva.
Non è sufficiente sapere che l’avviso è stato inviato.
È importante comprendere quando è stato inviato rispetto all’evoluzione del fenomeno.
3. Utenti raggiunti
Quanti utenti hanno effettivamente ricevuto la comunicazione?
Questo dato permette di distinguere il numero di notifiche generate dalla popolazione raggiunta.
4. Interazioni con il servizio
Quanti utenti hanno aperto l’avviso o consultato le informazioni disponibili?
È un primo indicatore del coinvolgimento.
Non dimostra però che sia stata effettuata un’azione preventiva.
5. Consultazione dei Punti Sicuri
Quanti utenti hanno cercato una possibile destinazione appropriata rispetto al rischio?
Questo indicatore è particolarmente interessante perché collega l’informazione meteorologica a una possibile scelta operativa.
6. Navigazioni e azioni osservabili
Quanti utenti hanno avviato un percorso verso un possibile Punto Sicuro?
Quando tecnicamente e legittimamente rilevabile, questo dato può contribuire a descrivere il comportamento successivo all’allerta.
Avviare una navigazione non dimostra automaticamente che il veicolo sia stato spostato o protetto.
È necessario mantenere distinta l’intenzione dall’azione effettivamente verificata.
7. Sinistrosità successiva all’evento
Il risultato assicurativo richiede un’analisi differente.
Occorre osservare i sinistri verificatisi dopo l’evento e confrontarli con esposizioni e gruppi appropriati.
La semplice assenza di un sinistro non prova che il servizio lo abbia evitato.
Per stimare l’efficacia della prevenzione servono metodologie di confronto adeguate.
KPI di prevenzione: un esempio di dashboard
Una dashboard per la prevenzione operativa potrebbe organizzare gli indicatori in questo modo:
| Area | Indicatore | Obiettivo |
|---|---|---|
| Esposizione | Veicoli potenzialmente interessati | Dimensionare il rischio |
| Tempestività | Minuti di anticipo | Valutare la finestra operativa |
| Comunicazione | Utenti raggiunti | Misurare la distribuzione |
| Coinvolgimento | Interazioni con l’allerta | Osservare la risposta |
| Territorio | Punti Sicuri consultati | Valutare la ricerca di protezione |
| Comportamento | Navigazioni avviate | Osservare possibili azioni |
| Risultato | Frequenza e costo dei sinistri | Valutare gli esiti assicurativi |
Questi indicatori non devono essere interpretati isolatamente.
Il loro valore deriva dalla possibilità di ricostruire il processo.
Dal rischio identificato all’eventuale comportamento preventivo, fino all’analisi successiva all’evento.
Come stimare il valore economico della Claims Prevention?
Per una compagnia assicurativa la domanda finale riguarda inevitabilmente il valore economico.
Ma la misurazione richiede attenzione.
Non sarebbe corretto moltiplicare semplicemente il numero di utenti che hanno aperto un’allerta per il costo medio di un sinistro, dichiarando quella cifra come risparmio ottenuto.
Una notifica aperta non equivale a un veicolo protetto.
Una navigazione avviata non equivale a un sinistro evitato.
E un veicolo senza danni potrebbe non essere stato colpito dalla grandine anche in assenza di qualsiasi intervento.
Per valutare il beneficio occorre costruire un’analisi appropriata.
Per esempio, confrontando gruppi di veicoli con caratteristiche ed esposizioni comparabili, tenendo conto dell’intensità degli eventi e delle differenze territoriali.
Quando possibile, una sperimentazione strutturata può aiutare a distinguere il contributo del servizio da altri fattori.
L’obiettivo è stimare un possibile effetto su:
- Frequenza dei sinistri.
- Costo complessivo dei sinistri.
- Esposizione effettiva dei veicoli.
- Comportamenti preventivi osservabili.
- Continuità operativa delle flotte.
È importante considerare anche i costi del servizio e della sua gestione.
Solo così si può arrivare a una valutazione economica credibile.
Il rischio meteorologico Motor non riguarda soltanto la grandine
La grandine rappresenta un caso particolarmente evidente perché può produrre danni simultanei a numerosi veicoli.
Ma il modello della prevenzione operativa può essere considerato anche per altri rischi.
Vento forte
La presenza di alberi, rami, insegne o strutture potenzialmente instabili può creare situazioni di esposizione.
La possibile azione preventiva deve essere coerente con il rischio e con le condizioni di sicurezza.
Allagamenti
Un veicolo parcheggiato in una zona potenzialmente soggetta ad allagamento può essere esposto a danni rilevanti.
Quando esiste un preavviso sufficiente e lo spostamento è sicuro, la prevenzione può consistere nel valutare una destinazione fuori dall’area a rischio.
Non tutti i Punti Sicuri sono appropriati per tutti i fenomeni.
Un parcheggio sotterraneo, per esempio, può rappresentare una possibile protezione dalla grandine ma risultare inappropriato in presenza di rischio allagamento.
La prevenzione deve essere specifica rispetto al rischio.
GrandineStop: un’architettura B2B per la Claims Prevention
GrandineStop è la soluzione sviluppata da FARA per supportare la prevenzione operativa dei rischi meteorologici nel settore Motor.
È progettata per compagnie assicurative, società di noleggio, flotte e operatori della mobilità.
Il suo obiettivo non è sostituire i servizi meteorologici.
È collegare l’informazione sul rischio a un processo operativo.
L’architettura si fonda su componenti complementari.
WRAL – Weather Risk Alert Layer
Il livello dedicato all’attivazione del rischio meteorologico.
L’informazione meteo rappresenta l’input del processo.
SPN – Safe Point Network
Il sistema proprietario di informazioni territoriali sviluppato da FARA, dedicato ai Punti Sicuri geolocalizzati e classificati.
La SPN permette di collegare il rischio a possibili destinazioni appropriate.
Integrazione API e white-label
GrandineStop è progettato per essere integrato nelle applicazioni e nei servizi digitali delle organizzazioni.
Questo consente a una compagnia assicurativa di valutare l’offerta della prevenzione attraverso i propri canali, mantenendo la relazione con l’assicurato.
Dashboard e analisi
La componente di analisi consente di strutturare la lettura del processo preventivo attraverso KPI relativi a rischio, comunicazioni, interazioni e possibili azioni.
L’obiettivo è rendere la prevenzione osservabile e valutabile.
Perché una compagnia dovrebbe sperimentare la prevenzione operativa?
Una sperimentazione può consentire di verificare il servizio prima di ipotizzare un’estensione su larga scala.
Un possibile progetto pilota può essere costruito intorno a:
Un perimetro definito: una popolazione di veicoli, un territorio o un portafoglio selezionato.
Un rischio specifico: per esempio la grandine.
Un processo operativo: dall’attivazione meteorologica alla possibile azione dell’utente.
Indicatori concordati: esposizione, tempestività, interazioni e comportamenti osservabili.
Una valutazione successiva: analisi degli eventi, dei dati disponibili e degli eventuali risultati assicurativi.
Il valore di un progetto pilota non consiste nel promettere in anticipo una percentuale di riduzione dei sinistri.
Consiste nel creare le condizioni per misurarla.
La prevenzione diventa interessante per il settore assicurativo quando passa dalla dichiarazione alla verifica.
Prevenzione sinistri Motor: una nuova componente del servizio assicurativo
Per molti anni il momento più evidente della relazione tra compagnia e assicurato è stato quello successivo al danno.
La compagnia interviene, assiste, organizza e liquida.
La prevenzione introduce un ulteriore momento di servizio.
Quello precedente al possibile sinistro.
Un’assicurazione può quindi valutare non soltanto come migliorare la gestione del danno, ma anche come aiutare il proprio cliente quando esiste ancora una possibilità di intervenire.
È un’evoluzione che riguarda contemporaneamente gestione del rischio, innovazione digitale, servizio al cliente e misurazione delle performance.
Per le società di noleggio e le flotte si aggiunge il tema della disponibilità dei veicoli e della continuità operativa.
In tutti questi casi il principio rimane lo stesso.
Una buona soluzione B2B deve organizzare la complessità a monte e rendere semplice l’esperienza per l’utente finale.
Il valore della prevenzione si dimostra sul campo
La prevenzione dei sinistri Motor non deve essere presentata come una promessa di eliminazione del rischio.
Il rischio zero non esiste.
Non ogni evento può essere previsto con precisione.
Non ogni automobilista può intervenire.
Non ogni veicolo può essere spostato.
Ma tra l’informazione meteorologica e il possibile sinistro esiste uno spazio operativo.
Uno spazio nel quale possono essere organizzati dati, tempo, territorio, comunicazione e possibili azioni preventive.
GrandineStop è stato sviluppato da FARA per presidiare questo spazio.
Non dobbiamo evitare tutti i sinistri perché la prevenzione abbia valore.
Dobbiamo costruire una capacità che possa essere utilizzata, osservata e misurata.
Perché la prevenzione non è soltanto una promessa.
È una capacità.
GrandineStop – Prevenire è un valore.
Domande frequenti sulla prevenzione sinistri Motor
Che cosa significa Claims Prevention?
La Claims Prevention comprende attività e processi finalizzati a prevenire o ridurre, quando possibile, l’esposizione a situazioni che potrebbero generare sinistri. Nel Motor può includere strumenti di prevenzione dei rischi meteorologici.
Qual è la differenza tra Claims Management e Claims Prevention?
Il Claims Management riguarda la gestione del sinistro dopo che si è verificato. La Claims Prevention cerca di intervenire prima, quando esiste ancora una possibilità di ridurre il rischio o l’esposizione.
Quali KPI sono utili per misurare la prevenzione?
Tra gli indicatori possono rientrare veicoli esposti, anticipo delle allerte, utenti raggiunti, interazioni, consultazioni dei Punti Sicuri, azioni osservabili e sinistrosità successiva.
È possibile calcolare quanti sinistri sono stati evitati?
È possibile tentare di stimare l’effetto di un servizio preventivo attraverso sperimentazioni e analisi appropriate. Non è però corretto considerare automaticamente ogni notifica o navigazione come un sinistro evitato.
GrandineStop può essere integrato nei servizi di una compagnia assicurativa?
GrandineStop è progettato per l’integrazione tramite API e modalità white-label, consentendo alle organizzazioni di valutare l’inserimento della prevenzione nei propri canali digitali.
La prevenzione può essere utile anche per le flotte aziendali?
Sì. Per le flotte, la prevenzione può essere valutata anche rispetto alla continuità operativa, alla disponibilità dei veicoli e ai possibili costi conseguenti ai danni meteorologici.
Vuoi approfondire?
1. Prevenzione danni auto da eventi atmosferici
Grandine, vento forte e allagamenti richiedono azioni differenti. Scopri come collegare il rischio meteorologico alla possibile prevenzione operativa.
Approfondisci la prevenzione multirischio GrandineStop.
2. Danni grandine auto: costi, assicurazioni e prevenzione
Quando la grandine colpisce numerosi veicoli, il problema diventa anche economico e assicurativo. Scopri perché intervenire prima può essere interessante.
Approfondisci il costo industriale dei sinistri grandine.
3. Grandine e flotte auto: proteggere veicoli distribuiti sul territorio
Come cambia la prevenzione quando i veicoli da gestire sono centinaia o migliaia e si trovano in territori differenti.
Scopri la prevenzione per le flotte
4. GrandineStop per compagnie assicurative
WRAL, SPN, integrazione API e dashboard: scopri l’architettura B2B sviluppata da FARA per portare la prevenzione prima del possibile sinistro.