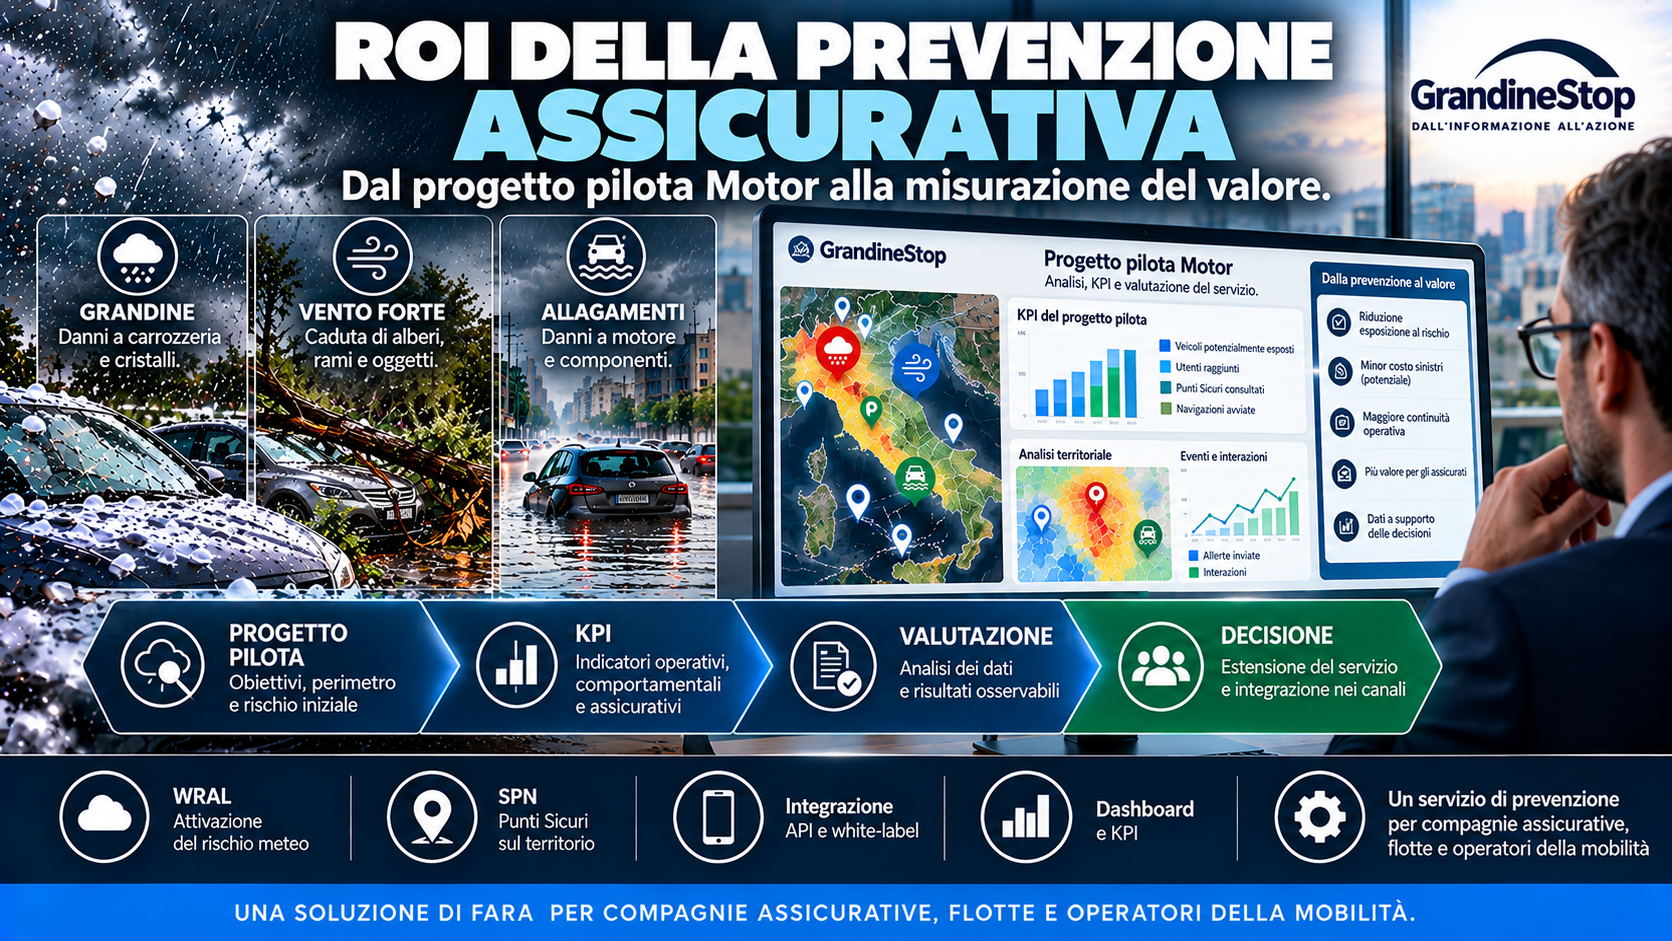
Il ROI della prevenzione assicurativa è una delle questioni più importanti per le compagnie che stanno valutando nuovi servizi di Claims Prevention. Una soluzione capace di inviare allerte meteorologiche, individuare possibili Punti Sicuri e supportare l’assicurato prima di un evento può essere interessante. Ma come si dimostra il suo valore economico? E come si costruisce un progetto pilota Motor che permetta di prendere una decisione basata su dati verificabili?
Per una compagnia assicurativa, introdurre un nuovo servizio non significa soltanto valutarne le funzionalità tecnologiche.
Significa comprenderne l’utilità per gli assicurati, l’integrazione nei processi aziendali, i costi operativi e il possibile contributo alla gestione del rischio.
La domanda decisiva non è quindi:
Quante notifiche meteorologiche può inviare il sistema?
Ma:
Quale valore può generare un processo preventivo e come possiamo misurarlo?
È da questa domanda che dovrebbe partire una sperimentazione strutturata.
ROI prevenzione assicurativa: perché è importante per il settore Motor?
Nel settore Motor, gli eventi atmosferici possono provocare danni a numerosi veicoli concentrati nello stesso territorio.
Una grandinata può interessare contemporaneamente automobili private, flotte aziendali e veicoli a noleggio.
Quando il danno si verifica, si attivano processi assicurativi e operativi che possono comprendere denuncia, perizia, riparazione, liquidazione e assistenza.
Una gestione efficiente di queste attività è fondamentale.
Ma la prevenzione introduce una prospettiva complementare.
Se alcuni veicoli possono essere protetti prima dell’evento, è possibile ridurre almeno una parte dell’esposizione al rischio?
La risposta non può essere data soltanto in termini teorici.
Deve essere verificata attraverso dati e sperimentazioni.
Per questo il ROI della prevenzione assicurativa non dovrebbe essere considerato una promessa commerciale, ma il risultato di un processo di valutazione.
Dal Claims Management alla Claims Prevention
Il Claims Management comprende le attività necessarie a gestire un sinistro dopo che si è verificato.
La Claims Prevention cerca invece di intervenire prima del possibile danno.
Nel caso dei rischi meteorologici, il processo può essere rappresentato così:
RISCHIO → ATTIVAZIONE → ALLERTA → POSSIBILE AZIONE PREVENTIVA → MISURAZIONE
L’obiettivo non è sostituire il Claims Management.
È introdurre una capacità aggiuntiva.
Una compagnia può continuare a offrire assistenza e liquidazione dopo il danno, valutando contemporaneamente strumenti che aiutino l’assicurato a proteggere il veicolo quando esistono condizioni appropriate.
Il valore potenziale riguarda quindi sia la gestione del rischio sia l’evoluzione del servizio assicurativo.
Perché il numero di allerte non misura il ROI?
Un sistema che invia 100.000 notifiche meteorologiche non ha necessariamente evitato alcun sinistro.
Il numero di comunicazioni rappresenta un indicatore di attività.
Non un risultato economico.
Per comprendere l’efficacia della prevenzione occorre osservare ciò che accade dopo la notifica.
L’assicurato ha ricevuto l’informazione?
L’ha consultata?
Aveva tempo sufficiente per intervenire?
Ha cercato una possibile destinazione?
Ha avviato una navigazione?
Il veicolo è stato effettivamente spostato, quando tale informazione è disponibile?
E soprattutto, quali conseguenze ha avuto l’evento sui veicoli coinvolti?
Queste domande descrivono livelli differenti del processo.
Una notifica inviata non equivale a un comportamento preventivo. E un comportamento preventivo non equivale automaticamente a un sinistro evitato.
La distinzione è essenziale per costruire una valutazione credibile.
Come strutturare un progetto pilota assicurativo Motor?
Un progetto pilota permette di osservare il funzionamento di un servizio in un contesto definito, prima di considerare un’eventuale estensione.
Per una soluzione di prevenzione meteorologica, la sperimentazione dovrebbe prevedere alcune fasi fondamentali.
1. Definire l’obiettivo della sperimentazione
Il primo passo è stabilire che cosa si vuole verificare.
Per esempio:
- Capacità di raggiungere gli assicurati potenzialmente esposti.
- Tempestività delle comunicazioni.
- Interesse degli utenti per il servizio.
- Utilizzo dei Punti Sicuri.
- Possibili comportamenti preventivi.
- Fattibilità dell’integrazione tecnologica.
- Possibile effetto sulla sinistrosità.
Non tutti questi obiettivi devono necessariamente essere affrontati nella stessa fase.
Un primo pilota può concentrarsi sulla fattibilità operativa.
Una fase successiva può approfondire l’efficacia assicurativa.
2. Selezionare un perimetro di veicoli
La compagnia può individuare una popolazione definita di assicurati o veicoli.
La scelta dovrebbe considerare le caratteristiche del portafoglio, il territorio, le informazioni disponibili e le esigenze di misurazione.
Un perimetro chiaro consente di conoscere la popolazione potenzialmente coinvolta e di interpretare correttamente i risultati.
3. Individuare il rischio meteorologico
La grandine può rappresentare un rischio iniziale interessante per una sperimentazione Motor.
È un fenomeno che può danneggiare numerosi veicoli nello stesso territorio.
Inoltre, quando le condizioni lo consentono, un’automobile può talvolta essere spostata in una struttura coperta appropriata prima dell’evento.
Questo rende possibile studiare il passaggio dall’allerta alla potenziale azione preventiva.
Il modello può essere successivamente valutato anche rispetto a vento forte e allagamenti, considerando le differenti condizioni di sicurezza.
4. Definire il processo operativo
La sperimentazione dovrebbe stabilire come viene attivato il rischio, quali informazioni vengono comunicate all’assicurato e come l’utente può consultare le possibili destinazioni.
È importante definire anche i limiti del servizio.
La sicurezza delle persone deve sempre avere priorità.
Non bisogna incoraggiare lo spostamento del veicolo quando il fenomeno è già pericoloso o quando le autorità raccomandano di non mettersi alla guida.
5. Concordare gli indicatori prima dell’avvio
Gli indicatori dovrebbero essere definiti prima della sperimentazione.
Questo permette di evitare valutazioni costruite soltanto dopo aver osservato i risultati.
È inoltre opportuno concordare le fonti dei dati, le modalità di trattamento e le responsabilità delle organizzazioni coinvolte.
Quali KPI misurare in un progetto pilota di Claims Prevention?
Per valutare una soluzione di prevenzione assicurativa è utile distinguere almeno tre livelli.
KPI operativi
Descrivono il funzionamento del servizio.
Tra questi:
- Veicoli potenzialmente esposti.
- Eventi meteorologici considerati.
- Tempo di anticipo delle allerte.
- Utenti raggiunti.
- Disponibilità del servizio.
- Interazioni con le comunicazioni.
Questi dati permettono di comprendere se il sistema opera come previsto.
KPI comportamentali
Riguardano la risposta degli utenti.
Per esempio:
- Consultazione delle informazioni.
- Ricerca dei Punti Sicuri.
- Navigazioni avviate.
- Eventuali azioni preventive osservabili.
Questi indicatori permettono di studiare il percorso dall’informazione alla possibile azione.
Devono però essere interpretati correttamente.
Una navigazione avviata non dimostra che il veicolo abbia raggiunto una destinazione.
KPI assicurativi ed economici
Sono quelli necessari per valutare il possibile impatto sul rischio.
Possono comprendere:
- Frequenza dei sinistri.
- Costo medio dei sinistri.
- Costo complessivo dei sinistri.
- Veicoli danneggiati.
- Eventuali giorni di fermo.
- Costi di gestione e funzionamento del servizio.
La valutazione economica richiede dati sufficienti e confronti appropriati.
Dashboard KPI: quali dati servono al management?
Una dashboard dovrebbe permettere di leggere il processo in modo sintetico.
| Dimensione | Indicatore | Utilità |
|---|---|---|
| Esposizione | Veicoli potenzialmente interessati | Definire il perimetro |
| Tempestività | Anticipo delle allerte | Valutare il tempo disponibile |
| Comunicazione | Assicurati raggiunti | Misurare la distribuzione |
| Coinvolgimento | Interazioni con il servizio | Osservare l’utilizzo |
| Territorio | Punti Sicuri consultati | Analizzare le possibili destinazioni |
| Comportamento | Azioni osservabili | Valutare la risposta preventiva |
| Sinistrosità | Frequenza e costo dei sinistri | Studiare gli esiti |
| Economia | Costi del servizio | Valutare la sostenibilità |
La dashboard non dovrebbe limitarsi a rappresentare grandi quantità di dati.
Dovrebbe aiutare il management a rispondere a domande precise.
Il servizio è stato attivato correttamente?
Gli assicurati lo hanno utilizzato?
Esiste evidenza di comportamenti preventivi?
I dati disponibili permettono di valutare un possibile beneficio?
Il valore di una dashboard non consiste nel numero di grafici, ma nella qualità delle decisioni che consente di prendere.
Come calcolare il ROI della prevenzione assicurativa?
Il Return on Investment, o ROI, esprime il rapporto tra il beneficio economico netto e il costo dell’investimento.
Una formulazione generale è:
ROI = [(Benefici economici attribuibili − Costi complessivi) / Costi complessivi] × 100
Nel caso della prevenzione assicurativa, la difficoltà principale non è la formula.
È determinare quali benefici possano essere effettivamente attribuiti al servizio.
Non sarebbe corretto considerare ogni notifica come un sinistro evitato.
E non sarebbe corretto attribuire alla prevenzione tutti i veicoli rimasti indenni dopo un temporale.
Per stimare il beneficio economico occorre distinguere tra:
Risultati osservati: ciò che è effettivamente accaduto.
Risultati stimati: ciò che un’analisi suggerisce possa essere attribuito all’intervento.
Ipotesi: ciò che deve ancora essere verificato.
Questa distinzione è fondamentale per la credibilità di un progetto B2B.
Un esempio di calcolo del ROI: simulazione, non risultato reale
Consideriamo una simulazione puramente illustrativa.
Un’organizzazione ipotizza di sostenere un costo complessivo di 100.000 euro per un progetto di prevenzione.
Supponiamo che, attraverso una valutazione appropriata, venga successivamente stimato un beneficio economico attribuibile di 130.000 euro.
Il ROI sarebbe:
[(130.000 − 100.000) / 100.000] × 100 = 30%
Questo risultato rappresenta esclusivamente un esempio matematico.
Non è una previsione di rendimento di GrandineStop.
Non è un risultato ottenuto da FARA.
Non dimostra che un progetto pilota possa produrre quel beneficio.
Serve a chiarire un principio: il ROI può essere calcolato soltanto quando esistono una stima sufficientemente fondata dei benefici e una valutazione completa dei costi.
Se tali informazioni non sono disponibili, è più corretto parlare di indicatori operativi e di ipotesi di valore ancora da verificare.
Come distinguere i sinistri evitati dagli eventi che non avrebbero causato danni?
Questo è uno dei problemi metodologici più importanti.
Immaginiamo che 500 assicurati ricevano un’allerta grandine e che 100 consultino un Punto Sicuro.
Non possiamo affermare che siano stati evitati 100 sinistri.
Alcuni veicoli potrebbero non trovarsi nella zona effettivamente colpita.
Altri potrebbero essere già protetti.
Altri ancora potrebbero non essere stati spostati.
Per valutare l’effetto del servizio occorre considerare l’esposizione reale e, quando possibile, confrontare gruppi comparabili.
Una sperimentazione potrebbe prevedere gruppi di osservazione e metodologie statistiche adeguate, nel rispetto delle esigenze operative, della sicurezza e delle regole applicabili.
È inoltre importante considerare le differenze tra gli eventi meteorologici.
Due grandinate possono avere intensità, estensione e caratteristiche molto diverse.
La qualità della misurazione dipende dalla capacità di distinguere il contributo della prevenzione dagli altri fattori.
GrandineStop: un’architettura per sperimentare la Claims Prevention
GrandineStop è la soluzione B2B sviluppata da FARA per supportare compagnie assicurative, società di noleggio e gestori di flotte nella prevenzione operativa dei danni meteorologici ai veicoli.
L’obiettivo non è sostituire i provider meteorologici.
L’informazione sul rischio rappresenta l’input del processo.
GrandineStop si concentra sul passaggio successivo: collegare il rischio a una possibile azione preventiva.
La soluzione comprende componenti complementari.
WRAL – Weather Risk Alert Layer
Il livello dedicato all’attivazione del rischio meteorologico.
Consente di inserire l’informazione meteo all’interno del processo preventivo.
SPN – Safe Point Network
Il sistema proprietario di informazioni territoriali sviluppato da FARA, dedicato ai Punti Sicuri geolocalizzati e classificati.
La SPN collega il rischio a possibili destinazioni appropriate.
Un Punto Sicuro per la grandine non deve essere considerato automaticamente idoneo durante un allagamento.
Integrazione API e white-label
GrandineStop è progettato per essere integrato nei canali digitali delle organizzazioni.
Una compagnia può quindi valutare il servizio all’interno della propria applicazione, mantenendo la relazione con l’assicurato.
Dashboard e analisi
La componente di analisi permette di organizzare indicatori relativi al rischio, alle comunicazioni, alle interazioni e alle eventuali azioni osservabili.
Queste informazioni possono contribuire alla valutazione di un progetto pilota.
L’effettiva misurazione degli effetti assicurativi richiede comunque dati, metodologia e collaborazione con l’organizzazione coinvolta.
Come trasformare un progetto pilota in una decisione aziendale?
Un progetto pilota dovrebbe concludersi con una valutazione strutturata.
Non necessariamente con una decisione automatica di estendere il servizio.
Per il management possono essere rilevanti cinque domande.
1. Il servizio funziona?
Sono state verificate attivazione, comunicazione, integrazione e disponibilità operativa?
2. Gli assicurati lo utilizzano?
Esistono evidenze di interesse, consultazione e utilizzo delle funzionalità preventive?
3. Il processo è integrabile?
L’organizzazione può inserire il servizio nei propri canali e nelle proprie procedure?
4. Esiste un possibile beneficio misurabile?
I dati consentono di formulare ipotesi credibili sull’effetto della prevenzione?
5. È sostenibile un’estensione?
Costi, gestione, copertura territoriale, assistenza e requisiti organizzativi permettono di valutare un utilizzo più ampio?
La risposta a queste domande può orientare la decisione successiva.
Per esempio, proseguire la sperimentazione, ampliare il perimetro, approfondire la misurazione oppure valutare un accordo commerciale.
Quale valore può generare la prevenzione oltre alla riduzione dei sinistri?
Per una compagnia assicurativa il valore potenziale non riguarda soltanto i costi dei danni.
La prevenzione può essere valutata anche rispetto ad altri obiettivi.
Evoluzione del servizio all’assicurato
Una compagnia può affiancare all’assistenza successiva al danno un servizio che cerca di supportare il cliente prima dell’evento.
Relazione con il cliente
Un servizio preventivo può creare occasioni di interazione legate a esigenze concrete.
L’effettivo impatto sulla soddisfazione e sulla fidelizzazione deve essere verificato.
Innovazione dei canali digitali
L’integrazione della prevenzione nell’app della compagnia può arricchire le funzionalità disponibili per l’assicurato.
Conoscenza del rischio
I dati operativi, quando disponibili e utilizzati nel rispetto delle regole applicabili, possono contribuire a comprendere meglio l’esposizione e le interazioni degli utenti.
Questi possibili benefici devono essere distinti dai risparmi economici effettivamente dimostrati.
Perché partire da un progetto pilota Motor?
La prevenzione meteorologica è un ambito nel quale una sperimentazione può essere particolarmente utile.
Il rischio è identificabile.
Il veicolo è un bene mobile.
L’utente può talvolta intervenire prima dell’evento.
Il processo può essere osservato attraverso indicatori operativi.
E gli eventuali risultati possono essere analizzati successivamente, quando sono disponibili dati assicurativi adeguati.
Questo non significa che la misurazione sia semplice.
Gli eventi meteorologici sono variabili e non sempre frequenti nel periodo osservato.
Un pilota potrebbe concludersi senza un numero sufficiente di eventi per stimare un effetto sulla sinistrosità.
Anche in questo caso, tuttavia, può fornire informazioni utili sulla fattibilità tecnologica e sull’utilizzo del servizio.
Un buon progetto pilota deve chiarire che cosa è stato dimostrato, che cosa rimane un’ipotesi e quali verifiche sono ancora necessarie.
Dalla prevenzione come idea alla prevenzione come capacità
La Claims Prevention non dovrebbe essere valutata soltanto come una funzionalità digitale aggiuntiva.
Per una compagnia assicurativa può rappresentare l’evoluzione di un processo.
Dall’informazione meteorologica all’attivazione del rischio.
Dall’attivazione al supporto dell’assicurato.
Dal supporto alla possibile azione preventiva.
Dall’azione alla misurazione.
Il fenomeno meteorologico non può essere fermato.
Non tutti i veicoli possono essere protetti.
Non ogni allerta può tradursi in un comportamento utile.
Ma quando esistono condizioni appropriate, può esserci uno spazio operativo nel quale provare a modificare l’esposizione del veicolo.
GrandineStop è stato sviluppato da FARA per presidiare questo spazio.
Non dobbiamo evitare tutti i sinistri perché la prevenzione abbia valore.
Dobbiamo poter verificare se un processo organizzato contribuisce a ridurre l’esposizione, migliorare il servizio e generare benefici sostenibili.
Per questo un progetto pilota non dovrebbe partire da una percentuale promessa.
Dovrebbe partire da una domanda condivisa tra FARA e l’organizzazione interessata:
Come possiamo dimostrare, insieme, il valore della prevenzione?
GrandineStop – Prevenire è un valore.
Domande frequenti sul ROI della prevenzione assicurativa
Che cosa significa ROI della prevenzione assicurativa?
È il rapporto tra i benefici economici attribuibili a un’iniziativa di prevenzione e i costi sostenuti per realizzarla. Per calcolarlo correttamente occorrono dati e una metodologia di valutazione appropriata.
Come si misura l’efficacia di un progetto pilota Motor?
Attraverso KPI operativi, comportamentali e assicurativi. Tra questi possono rientrare veicoli esposti, anticipo delle allerte, utenti raggiunti, consultazioni dei Punti Sicuri e sinistrosità successiva.
Quante allerte servono per dimostrare una riduzione dei sinistri?
Non esiste un numero universale. La possibilità di misurare un effetto dipende da popolazione, frequenza degli eventi, qualità dei dati, esposizione e metodologia utilizzata.
Una navigazione verso un Punto Sicuro equivale a un sinistro evitato?
No. Una navigazione avviata indica una possibile intenzione di agire, ma non dimostra che il veicolo sia stato effettivamente protetto o che avrebbe subito un danno.
Un progetto pilota può essere utile anche senza eventi grandinigeni?
Sì, può fornire indicazioni sulla fattibilità tecnica, sull’integrazione e sull’utilizzo del servizio. Senza eventi e dati sufficienti potrebbe però non essere possibile stimare un effetto sulla sinistrosità.
GrandineStop può essere integrato nell’app di una compagnia?
La soluzione è progettata per integrazioni API e white-label, così da consentire alle compagnie di valutare l’inserimento della prevenzione nei propri canali digitali.
Il progetto pilota è utile anche per le società di noleggio?
Sì. Per il noleggio possono essere valutati anche indicatori relativi ai veicoli danneggiati, ai giorni di fermo e alla continuità operativa, oltre ai costi assicurativi.
Vuoi approfondire?
1. GrandineStop per compagnie assicurative
Scopri come FARA propone di integrare la prevenzione operativa del rischio meteorologico nei servizi delle compagnie, attraverso WRAL, SPN e canali digitali.
Scopri GrandineStop per le compagnie assicurative
2. Prevenzione dei danni da grandine: assicurazioni e flotte
Un approfondimento dedicato alla prevenzione dei danni meteorologici, alla gestione dell’esposizione e alle opportunità per il settore Motor.
Approfondisci la prevenzione per assicurazioni e flotte
3. Come funziona GrandineStop
Dall’attivazione del rischio alla ricerca di un possibile Punto Sicuro: scopri il processo operativo sviluppato da FARA.
Scopri come funziona GrandineStop
4. GrandineStop: la soluzione B2B di FARA
Una panoramica della soluzione, del suo posizionamento e delle componenti progettate per supportare la prevenzione prima del possibile sinistro.