Proteggere un’automobile dalla grandine può sembrare un problema uguale per tutti.
In realtà non lo è.
Un automobilista deve proteggere una o poche automobili.
Una compagnia assicurativa può avere nel proprio portafoglio centinaia di migliaia o milioni di veicoli.
Una società di noleggio può gestire decine o centinaia di migliaia di mezzi distribuiti sul territorio.
Una flotta deve coordinare veicoli, driver, sedi e spostamenti.
La grandine è la stessa.
Il problema da risolvere no.
Ed è per questo che, quando parliamo di prevenzione dei danni meteorologici alle auto, è importante distinguere due mondi:
B2C — il singolo automobilista organizza la propria prevenzione
e
B2B — un’organizzazione costruisce una capacità preventiva per un intero portafoglio di veicoli
Non sono necessariamente soluzioni concorrenti.
Sono due campi di gioco differenti.
Il punto di partenza: milioni di veicoli esposti allo stesso problema
In Italia circolano decine di milioni di veicoli.
Questo significa che dietro la parola “automobilista” esistono situazioni completamente differenti.
C’è chi possiede un’auto e vuole sapere se domani grandinerà.
Chi non ha un garage e cerca un parcheggio coperto.
Chi utilizza un’app meteo.
Chi riceve un’allerta.
Chi acquista un telo antigrandine.
Tutte risposte legittime a un problema individuale.
Ma esiste anche chi deve affrontare lo stesso rischio da una prospettiva completamente differente.
Una compagnia assicurativa non deve chiedersi:
“Come proteggo la mia automobile?”
Deve chiedersi:
“Come posso costruire un processo preventivo applicabile a una parte rilevante del mio portafoglio Motor?”
È un’altra domanda.
E richiede un’altra architettura.
Prevenzione B2C: quando l’automobilista si organizza autonomamente
Partiamo dal caso più semplice.
Marco possiede un’automobile.
Sa che nella sua zona potrebbero verificarsi temporali.
Scarica un’app meteorologica.
Controlla le previsioni.
Guarda il radar.
Attiva le notifiche.
Quando vede aumentare il rischio, decide autonomamente cosa fare.
Può acquistare un telo.
Può cercare su una mappa:
“parcheggio coperto vicino a me”
Può portare l’auto nel garage di un familiare.
Può decidere di non utilizzarla.
Per Marco questo modello può funzionare perfettamente.
Conosce la propria automobile.
Conosce il territorio.
Conosce le proprie abitudini.
E soprattutto deve prendere una decisione per un veicolo.
Questa è prevenzione individuale.
Non c’è nulla di sbagliato.
Adesso cambiamo soltanto un numero
Immaginiamo invece una compagnia con:
300.000 veicoli assicurati.
Arriva una situazione meteorologica potenzialmente severa.
A questo punto non possiamo semplicemente moltiplicare il comportamento di Marco per 300.000.
La compagnia deve affrontare domande differenti.
Quali assicurati si trovano nell’area potenzialmente interessata?
Quali devono essere avvisati?
Quando?
Con quale livello di rischio?
Quale azione possiamo suggerire?
Quali possibili protezioni esistono nelle loro vicinanze?
Come integriamo il servizio nell’app della compagnia?
Quanti utenti hanno ricevuto l’avviso?
Quanti hanno interagito?
Quanti hanno cercato un Punto Sicuro?
Quale comportamento abbiamo generato?
E, dopo l’evento:
abbiamo modificato in qualche misura l’esposizione del portafoglio?
A questo punto non stiamo più parlando di un’app.
Stiamo parlando di un processo industriale di prevenzione.
Ecco la differenza in un esempio
Facciamola ancora più semplice.
CASO A — UN’AUTO
Possiedo un’auto.
Guardo le previsioni.
Vedo rischio grandine.
Apro una mappa.
Cerco un parcheggio coperto.
Decido dove andare.
Sposto l’auto.
Può bastare una combinazione di strumenti consumer e iniziativa personale.
CASO B — 300.000 AUTO
Gestisco il rischio relativo a 300.000 veicoli.
Non posso chiedere a 300.000 persone di costruire autonomamente 300.000 processi differenti.
Ho bisogno di:
informazione sul rischio
↓
regole di attivazione
↓
identificazione dell’area
↓
utenti potenzialmente interessati
↓
possibili Punti Sicuri
↓
integrazione digitale
↓
azione dell’utente
↓
dashboard
↓
KPI
↓
analisi
Questa è una capacità B2B.
Ed è precisamente qui che cambia il campo di gioco.
B2C e B2B non significano “semplice” e “migliore”
È importante evitare un equivoco.
B2B non significa automaticamente “migliore”.
B2C non significa “meno professionale”.
Significa che il problema è differente.
Un eccellente servizio meteorologico B2C può essere perfetto per una persona che vuole sapere cosa accadrà nella propria zona.
Una piattaforma B2B deve invece rispondere alle esigenze di un’organizzazione che vuole trasformare quell’informazione in un processo applicabile a migliaia di utenti.
Sono obiettivi differenti.
La scelta corretta dipende da chi deve gestire il rischio.
Quando scegliere una soluzione individuale?
Se devi proteggere la tua automobile, può essere perfettamente ragionevole costruire autonomamente il tuo sistema.
Puoi utilizzare:
previsioni meteorologiche;
radar;
app;
notifiche;
mappe;
telo antigrandine;
conoscenza del territorio.
Hai un vantaggio enorme:
conosci personalmente il problema che devi risolvere.
Sai dove si trova la tua auto.
Sai se hai un garage.
Sai dove puoi spostarla.
Sai quanto tempo ti serve.
Per una persona, l’intervento umano può collegare autonomamente tutti questi strumenti.
Quando invece serve una soluzione B2B?
Il passaggio avviene quando la domanda cambia da:
“Come proteggo la mia auto?”
a:
“Come organizzo la prevenzione per un portafoglio di veicoli?”
È il caso di una:
compagnia assicurativa;
società di noleggio;
grande flotta;
operatore della mobilità.
Qui non basta più che l’informazione esista.
Deve poter essere:
integrata;
distribuita;
territorializzata;
scalabile;
gestita;
monitorata;
misurata.
È questo che trasforma uno strumento in un’infrastruttura.
Il punto non è avere una previsione migliore
Questa distinzione per GrandineStop è fondamentale.
Una compagnia potrebbe già avere un eccellente provider meteorologico.
Potrebbe già ricevere dati molto sofisticati.
Potrebbe già disporre di allerte.
Potrebbe persino avere un servizio che invia notifiche ai propri assicurati.
GrandineStop non nasce necessariamente per sostituire tutto questo.
La domanda che FARA pone è successiva:
“Una volta identificato il rischio, cosa facciamo?”
È lì che inizia il nostro lavoro.
Due livelli. Due competenze.
Possiamo rappresentarli così.
LIVELLO 1 — INFORMAZIONE
Previsioni
Radar
Dati meteorologici
Allerte
App
Notifiche
Rispondono principalmente alla domanda:
“Cosa sta succedendo o potrebbe succedere?”
LIVELLO 2 — PREVENZIONE OPERATIVA B2B
WRAL
Attivazione
SPN
Punti Sicuri
Integrazione API
Utenti/driver
Dashboard
KPI
Risponde a una domanda differente:
“Cosa possiamo ancora fare prima del possibile danno?”
GrandineStop opera sul secondo livello.
GrandineStop non chiede all’automobilista di organizzare il sistema
Questo è probabilmente il punto più sottile dell’intero ragionamento.
In un modello puramente individuale è l’automobilista che deve collegare i pezzi:
PREVISIONE + APP + MAPPA + PARCHEGGIO + DECISIONE
Deve interpretarli.
Deve cercare.
Deve decidere.
In un modello B2B l’obiettivo è differente:
è il sistema che deve provare a organizzare preventivamente quei passaggi e presentarli all’utente quando servono.
L’automobilista rimane fondamentale.
Sarà sempre lui a decidere se e come agire.
Ma non deve necessariamente costruire da zero il processo ogni volta che arriva un temporale.
L’assicurazione può diventare parte della prevenzione
Qui cambia anche il ruolo della compagnia.
Immaginiamo due scenari.
MODELLO INDIVIDUALE
L’automobilista vede il rischio.
Cerca autonomamente una soluzione.
Eventualmente subisce il danno.
Contatta la propria assicurazione.
MODELLO PREVENTIVO B2B
La compagnia conosce il rischio.
Attiva gli assicurati potenzialmente interessati.
L’utente riceve l’informazione attraverso l’ecosistema della compagnia.
Può visualizzare possibili Punti Sicuri.
Può avviare una navigazione.
La compagnia può analizzare ciò che è accaduto.
Il rapporto assicurativo inizia così prima del sinistro.
Ed è qui che nasce il concetto di Claims Prevention.
GrandineStop: l’infrastruttura tra il rischio e il possibile sinistro
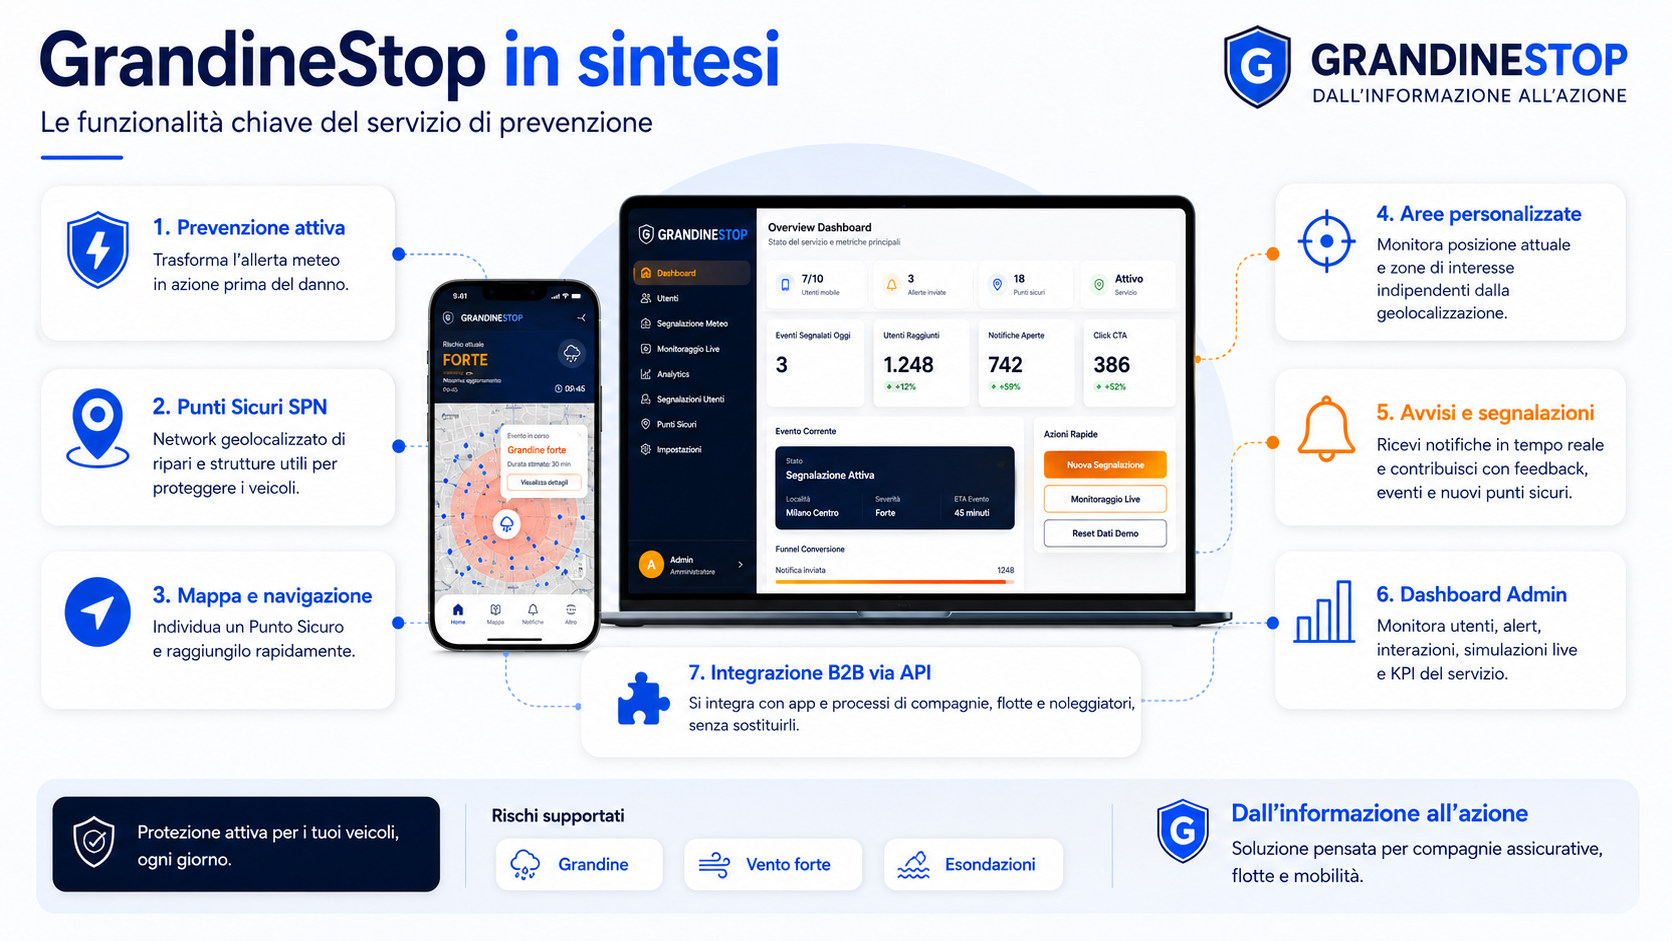
GrandineStop è stato progettato da FARA come soluzione B2B.
La sua architettura collega:
RISCHIO METEOROLOGICO
↓
WRAL – WEATHER RISK ALERT LAYER
↓
ATTIVAZIONE
↓
SPN – SAFE POINT NETWORK
↓
PUNTO SICURO
↓
AZIONE DELL’UTENTE
↓
DASHBOARD E KPI
Il dato meteorologico è l’input.
La prevenzione è il processo.
SPN cambia completamente la logica
In un approccio individuale l’utente può aprire una normale mappa e cercare un parcheggio.
GrandineStop affronta il problema da un’altra prospettiva.
La SPN – Safe Point Network è il sistema e patrimonio informativo proprietario di Punti Sicuri geolocalizzati e classificati sviluppato da FARA.
Perché un parcheggio non è automaticamente un Punto Sicuro.
E soprattutto:
rischi differenti possono richiedere protezioni differenti.
Grandine.
Vento forte.
Esondazione.
La destinazione preventiva deve essere coerente con il rischio.
API: perché GrandineStop non deve diventare un’altra app da scaricare
Se il modello è B2B, esiste un’altra conseguenza importante.
L’assicurato potrebbe non aver bisogno di scaricare GrandineStop.
La compagnia possiede già la propria app.
La società di noleggio possiede già il proprio ambiente digitale.
La flotta può già avere strumenti per i driver.
GrandineStop è progettato per essere integrato tramite API e white-label.
La tecnologia entra nell’ecosistema del cliente.
Il rapporto con l’utente rimane al cliente.
Questa è una differenza strutturale rispetto a un normale servizio B2C.
La dashboard è forse la differenza meno visibile e più importante
L’automobilista deve sapere:
“Sono riuscito a proteggere la mia auto?”
Una compagnia deve sapere molto di più.
Quanti veicoli erano potenzialmente esposti?
Quanti utenti sono stati raggiunti?
Con quale anticipo?
Quanti hanno interagito?
Quanti hanno consultato un Punto Sicuro?
Quanti hanno avviato la navigazione?
Cosa è successo durante l’evento?
Cosa possiamo migliorare al prossimo?
Questa è la differenza tra utilizzare uno strumento e governare un processo.
Un automobilista e una compagnia non comprano la stessa cosa
L’automobilista può cercare:
“Come faccio a sapere se grandinerà?”
Una compagnia dovrebbe chiedersi:
“Come utilizzo il rischio meteorologico per provare a ridurre l’esposizione del mio portafoglio Motor?”
L’automobilista cerca una risposta.
La compagnia cerca una capacità.
Ed è per questo che B2C e B2B non sono due versioni dello stesso prodotto. Sono due problemi differenti.
Quale soluzione scegliere?
La risposta, quindi, è sorprendentemente semplice.
Hai una o poche automobili?
Può essere perfettamente sensato organizzarti autonomamente utilizzando previsioni, radar, app, notifiche, mappe e strumenti di protezione.
Gestisci migliaia di veicoli o il rischio assicurativo di un portafoglio Motor?
Il problema cambia.
Non devi soltanto conoscere il rischio.
Devi costruire un processo:
IDENTIFICARE → ATTIVARE → INDIRIZZARE → MISURARE
Ed è qui che serve una soluzione professionale B2B.
Non esiste un vincitore tra B2C e B2B
Perché non stanno giocando la stessa partita.
Uno strumento B2C può aiutare perfettamente un automobilista.
Una soluzione B2B deve aiutare un’organizzazione a rendere quella capacità disponibile su scala.
La distinzione è tutta qui:
**1 automobile può organizzarsi.
100.000 automobili devono essere organizzate.**
Ed è precisamente il secondo problema che FARA ha deciso di affrontare con GrandineStop.
Perché GrandineStop è B2B
Non perché la tecnologia debba essere complicata.
Anzi.
Per l’automobilista dovrebbe essere semplicissima.
Ricevere un avviso.
Vedere un Punto Sicuro.
Decidere.
Navigare.
La complessità deve stare dietro.
Nell’integrazione.
Nei dati.
Nel territorio.
Nel WRAL.
Nella SPN.
Nelle API.
Nella dashboard.
Nei KPI.
Nella capacità di gestire migliaia di utenti.
Una buona soluzione B2B è complessa per chi la costruisce e semplice per chi la utilizza.
È questo il livello sul quale GrandineStop vuole operare.
Dall’informazione all’azione, su scala
Alla fine la differenza può essere riassunta in due domande.
L’automobilista:
“Come posso provare a proteggere la mia auto?”
La compagnia, la flotta o il noleggiatore:
“Come posso offrire questa capacità a migliaia di automobilisti contemporaneamente?”
GrandineStop nasce per rispondere alla seconda.
Non sostituendo necessariamente radar, previsioni, app o provider meteorologici.
Ma collegandoli, quando necessario, a ciò che viene dopo:
RISCHIO → ATTIVAZIONE → PUNTO SICURO → AZIONE → MISURAZIONE
Dall’informazione all’azione.
Vuoi approfondire?
Previsioni grandine: quanto prima si può sapere se grandinerà?
La previsione rappresenta il primo livello: conoscere il rischio prima che l’evento si verifichi.
→ Scopri le previsioni grandine
App grandine auto: cosa dovrebbe fare oltre ad avvisarti?
Dalla semplice informazione alla possibilità di trasformare una notifica in un’azione preventiva.
→ Scopri l’evoluzione dell’app grandine
SPN – Safe Point Network
Il sistema e patrimonio informativo proprietario GrandineStop di possibili Punti Sicuri geolocalizzati e classificati.
→ Scopri la Safe Point Network
GrandineStop per compagnie assicurative
WRAL, SPN, API e dashboard: la prevenzione meteorologica costruita come capacità B2B per il Motor.
→ Scopri GrandineStop per le assicurazioni
FAQ
Qual è la differenza tra una soluzione grandine B2C e B2B?
Una soluzione B2C viene utilizzata direttamente dall’automobilista per informarsi e organizzare la protezione del proprio veicolo. Una soluzione B2B deve permettere a compagnie, flotte o società di noleggio di integrare e gestire un processo preventivo per grandi numeri di veicoli e utenti.
Per un automobilista è sufficiente un’app meteo?
Dipende dalle esigenze. Per molti automobilisti app, previsioni, radar, notifiche e conoscenza del territorio possono costituire strumenti utili per organizzare autonomamente la prevenzione.
Quando serve una soluzione professionale B2B?
Quando il problema non riguarda più una singola automobile ma un portafoglio o una flotta: occorrono integrazione, attivazione selettiva, informazioni territoriali, gestione degli utenti, monitoraggio e KPI.
GrandineStop è un’alternativa alle app meteo?
No. GrandineStop non nasce per sostituire le normali applicazioni meteorologiche consumer. Opera su un livello differente: trasformare l’informazione sul rischio in un processo operativo di prevenzione B2B.
GrandineStop è destinato direttamente agli automobilisti?
L’automobilista è l’utilizzatore finale della capacità preventiva. I clienti target di GrandineStop sono invece principalmente compagnie assicurative, società di noleggio, flotte e operatori della mobilità.
Una compagnia può mantenere il proprio provider meteo?
Sì. GrandineStop può lavorare sul livello operativo successivo utilizzando l’informazione meteorologica disponibile come input del processo preventivo.
Perché GrandineStop utilizza API?
Per permettere al cliente B2B di integrare la capacità GrandineStop nei propri sistemi e canali digitali, mantenendo la relazione con assicurato, cliente o driver.
Perché serve una dashboard?
Perché su grandi portafogli la prevenzione deve essere misurabile: esposizione potenziale, utenti raggiunti, interazioni, utilizzo dei Punti Sicuri e altri KPI consentono di analizzare il processo. che aiutino concretamente a individuare possibili protezioni prima dell’evento.o.