Meteograndine e assicurazioni sono due temi strettamente collegati quando si affronta il rischio dei danni provocati dalla grandine ai veicoli. Per le compagnie assicurative, infatti, conoscere in anticipo le condizioni meteorologiche potenzialmente pericolose rappresenta un’opportunità per sviluppare servizi di prevenzione destinati agli assicurati.
Ma conoscere il rischio è sufficiente?
Una compagnia può disporre di informazioni meteorologiche, ricevere segnalazioni di possibili grandinate e inviare allerte ai propri clienti. Tuttavia, tra l’invio di una notifica e la protezione effettiva di un veicolo esiste uno spazio operativo che merita attenzione.
È proprio in questo spazio che si colloca GrandineStop, la soluzione B2B sviluppata da FARA per supportare la prevenzione dei danni meteorologici ai veicoli.
GrandineStop non è un provider meteo e non si propone di sostituire gli operatori specializzati nelle previsioni. Il suo obiettivo è differente: utilizzare le informazioni sul rischio per supportare una possibile azione preventiva, prima che si verifichi il sinistro.
Meteograndine: perché il rischio grandine interessa le compagnie assicurative
Nel settore assicurativo Motor, gli eventi atmosferici possono generare danni che interessano contemporaneamente numerosi veicoli all’interno di una stessa area geografica.
La grandine rappresenta un rischio particolare perché può provocare danni diffusi alla carrozzeria, ai cristalli e ad altri componenti delle automobili.
Quando un evento interessa un territorio, la compagnia può trovarsi a gestire numerose richieste di risarcimento concentrate in un periodo relativamente breve.
Le conseguenze non riguardano soltanto il costo delle riparazioni.
Possono coinvolgere anche:
- Apertura e gestione delle pratiche di sinistro.
- Attività peritali e valutazione dei danni.
- Coordinamento con carrozzerie e riparatori.
- Tempi di ripristino dei veicoli.
- Comunicazioni e assistenza agli assicurati.
- Organizzazione delle risorse operative necessarie alla gestione dell’evento.
Per questo motivo, le informazioni meteorologiche possono assumere un valore che va oltre la semplice consultazione delle previsioni.
Consentono di conoscere situazioni di rischio potenziale e di valutare iniziative preventive.
Ma l’informazione, da sola, non determina necessariamente un comportamento.
Dall’informazione Meteograndine all’allerta assicurativa
I servizi meteorologici specializzati possono fornire dati, previsioni e segnalazioni relative alla possibilità di grandinate.
Una compagnia assicurativa può utilizzare queste informazioni per attivare comunicazioni destinate agli assicurati potenzialmente interessati.
Il messaggio potrebbe essere semplice:
«Nelle prossime ore è previsto un rischio grandine nella tua zona. Se possibile, proteggi il tuo veicolo.»
L’allerta ha una funzione importante: rende il cliente consapevole del rischio.
Ma pone immediatamente una seconda questione.
Che cosa può fare concretamente l’assicurato dopo aver ricevuto il messaggio?
Un automobilista potrebbe non disporre di un garage privato.
Potrebbe trovarsi lontano da casa, presso il luogo di lavoro oppure in una località che non conosce.
Potrebbe non sapere dove trovare una struttura coperta.
Oppure potrebbe avere poco tempo per decidere.
La semplice raccomandazione di mettere l’automobile al riparo, quindi, non sempre è sufficiente.
È necessario considerare la distanza tra la comunicazione del rischio e la possibilità reale di intervenire.
Il limite dell’allerta: informare non significa prevenire
Una notifica meteorologica può raggiungere correttamente il destinatario senza produrre alcuna azione preventiva.
Questo può accadere per motivi differenti.
Mancanza di una soluzione concreta
L’assicurato comprende il rischio, ma non conosce un luogo potenzialmente protetto dove parcheggiare.
Tempi insufficienti
L’informazione arriva quando non esiste più un margine adeguato per intervenire in sicurezza.
Difficoltà nella valutazione
Il conducente non sa quanto sia rilevante il rischio per la propria posizione.
Abitudini e percezione personale
Anche in presenza di un’allerta, alcune persone possono sottovalutare la probabilità di subire un danno.
Complessità della decisione
Cercare un parcheggio, valutarne la distanza e decidere se spostarsi richiede tempo e attenzione.
Questi fattori dimostrano che la prevenzione non dipende esclusivamente dalla qualità dell’informazione meteorologica.
Dipende anche dalla possibilità di trasformarla in un percorso operativo comprensibile e concretamente utilizzabile.
GrandineStop: la prevenzione comincia dopo l’informazione meteorologica
GrandineStop è stato sviluppato da FARA per affrontare proprio questo passaggio.
Il servizio non nasce per produrre previsioni meteorologiche.
Nasce per supportare il processo che può collegare un rischio segnalato alla possibilità di individuare una protezione per il veicolo.
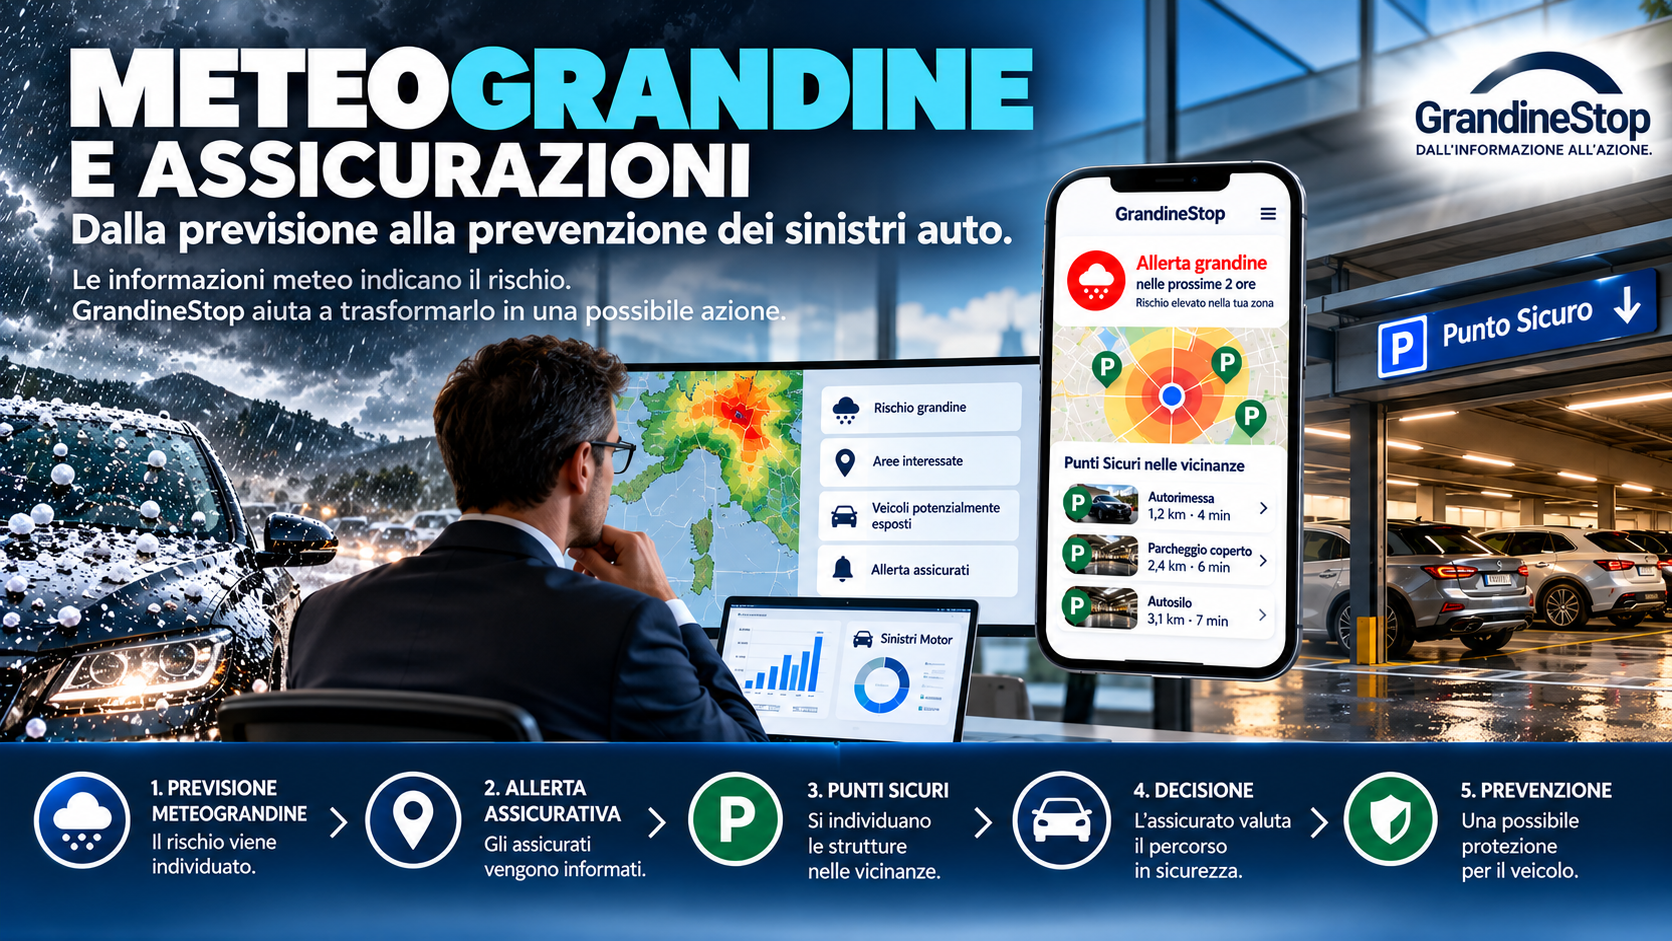
Il modello può essere rappresentato attraverso una sequenza:
INFORMAZIONE METEO → ATTIVAZIONE DEL RISCHIO → ALLERTA → PUNTO SICURO → DECISIONE → EVENTUALE AZIONE PREVENTIVA
Ogni fase svolge una funzione differente.
L’informazione meteorologica individua una situazione potenzialmente critica.
L’attivazione del rischio collega l’informazione al processo preventivo.
L’allerta comunica il rischio al destinatario.
La consultazione di possibili Punti Sicuri offre un supporto alla decisione.
L’assicurato valuta autonomamente se esistono le condizioni per intervenire.
L’eventuale azione preventiva può contribuire a ridurre l’esposizione del veicolo.
GrandineStop interviene quindi nel passaggio dall’informazione all’azione, senza sostituirsi al provider meteorologico.
WRAL: il livello di attivazione del rischio
Una delle componenti della soluzione è WRAL – Weather Risk Alert Layer.
WRAL supporta il processo di verifica e attivazione del rischio meteorologico, collegando le informazioni ricevute dal provider esterno alle funzionalità operative di GrandineStop.
Il suo ruolo è contribuire a rendere utilizzabile il dato meteorologico all’interno di un processo di prevenzione.
Per una compagnia assicurativa, questa impostazione permette di considerare GrandineStop come un livello operativo complementare ai servizi meteorologici eventualmente già adottati.
La possibilità di integrazione dipende naturalmente dalle caratteristiche tecniche dei sistemi coinvolti e deve essere verificata in fase progettuale.
SPN: la SafePoint Network e i possibili Punti Sicuri
La seconda componente centrale è la SPN – SafePoint Network, il database proprietario di FARA dedicato ai possibili Punti Sicuri geolocalizzati e classificati.
La SPN nasce da un’esigenza concreta.
Quando un automobilista riceve un’allerta grandine, può avere bisogno di individuare una struttura potenzialmente idonea a proteggere il proprio veicolo.
Non è sufficiente sapere che nelle vicinanze esiste un parcheggio.
Occorre considerare la tipologia della struttura, le caratteristiche della protezione e l’appropriatezza rispetto al rischio.
Una struttura coperta può rappresentare una possibile protezione dalla grandine, ma non essere appropriata in presenza di altri rischi, come gli allagamenti.
Inoltre, l’indicazione di un Punto Sicuro non garantisce automaticamente la disponibilità di posti auto né l’assenza di rischi.
Il valore della SPN non consiste semplicemente nel mostrare parcheggi su una mappa, ma nell’organizzare informazioni territoriali utilizzabili in un processo di prevenzione.
Meteograndine e prevenzione sinistri Motor: un nuovo approccio
Tradizionalmente, la relazione tra assicuratore e assicurato diventa particolarmente intensa quando si verifica un sinistro.
Il cliente denuncia il danno.
La compagnia verifica la copertura.
Vengono attivate le procedure di valutazione e liquidazione.
Si tratta di attività fondamentali.
Ma la prevenzione operativa introduce una prospettiva complementare.
Non soltanto gestire le conseguenze economiche di un danno, ma valutare la possibilità di ridurne l’esposizione prima che si verifichi.
Questo non significa che ogni allerta possa trasformarsi in un sinistro evitato.
Le grandinate possono svilupparsi rapidamente e non sempre esistono condizioni sicure per intervenire.
Tuttavia, nei casi in cui vi sia un margine operativo sufficiente, un servizio di supporto alla prevenzione può offrire all’assicurato un’opportunità aggiuntiva.
Per la compagnia, questo approccio può contribuire a sviluppare una relazione con il cliente anche nella fase precedente al sinistro.
Un esempio di esperienza assicurativa integrata
Immaginiamo una compagnia che abbia integrato GrandineStop nella propria applicazione.
Un servizio meteorologico esterno segnala un possibile rischio grandine in un determinato territorio.
Le informazioni vengono utilizzate per valutare l’attivazione del processo preventivo.
L’assicurato potenzialmente interessato riceve una comunicazione attraverso il canale digitale previsto.
Aprendo il servizio, può consultare le informazioni disponibili e verificare la presenza di possibili Punti Sicuri nelle vicinanze.
Se esistono tempo sufficiente e condizioni di sicurezza adeguate, può valutare un eventuale spostamento del veicolo.
La decisione rimane sempre dell’utente.
La sicurezza personale ha priorità rispetto alla protezione dell’automobile: non è opportuno mettersi alla guida durante una grandinata o in condizioni meteorologiche pericolose soltanto per cercare un riparo.
Questo esempio descrive un possibile modello di integrazione, non una garanzia che ogni evento produca un’azione preventiva.
GrandineStop nell’app assicurativa: integrazione API e white-label
Le compagnie assicurative dispongono già di applicazioni, portali e canali digitali per comunicare con i clienti.
GrandineStop è progettato per essere integrato tramite API e modalità white-label, senza richiedere necessariamente l’adozione di un’applicazione autonoma destinata al consumatore finale.
Questa impostazione permette alla compagnia di valutare l’inserimento delle funzionalità preventive all’interno del proprio ecosistema digitale.
La relazione commerciale e di servizio con l’assicurato rimane in capo alla compagnia.
GrandineStop opera come componente tecnologica B2B.
L’approccio può interessare diverse funzioni aziendali:
Direzione Motor, per la gestione del rischio legato al portafoglio auto.
Claims Management, per la valutazione di iniziative preventive complementari alla gestione dei sinistri.
Digital e Innovation, per l’integrazione di nuove funzionalità nei servizi esistenti.
Customer Experience, per lo sviluppo di servizi utili nella relazione quotidiana con l’assicurato.
Risk Management, per l’analisi delle opportunità di riduzione dell’esposizione ai rischi meteorologici.
Il fattore umano: perché un’assicurato potrebbe non agire
La prevenzione non è soltanto una questione tecnologica.
È anche una questione comportamentale.
Ricevere un’allerta non significa necessariamente modificare le proprie abitudini.
Una persona può comprendere il rischio e decidere comunque di non intervenire.
Può ritenere improbabile che la grandine colpisca proprio il proprio veicolo.
Può considerare troppo complesso cercare una soluzione.
Oppure può non disporre di informazioni sufficienti per prendere una decisione.
Per questo un servizio di prevenzione dovrebbe cercare di ridurre gli ostacoli operativi, senza attribuire automaticamente all’utente la responsabilità di un eventuale danno.
L’obiettivo è rendere più semplice valutare le possibilità disponibili.
Non imporre comportamenti.
Non promettere risultati impossibili.
Non incoraggiare spostamenti rischiosi.
Una prevenzione efficace deve essere anche comprensibile, accessibile e rispettosa delle decisioni dell’assicurato.
Come misurare il valore della prevenzione assicurativa
Per una compagnia, il valore di un servizio preventivo deve essere verificabile.
Un progetto pilota può essere costruito su un territorio, un perimetro di veicoli e un periodo di osservazione definiti.
Gli indicatori possono comprendere:
| Indicatore | Che cosa permette di osservare |
|---|---|
| Veicoli nel perimetro | Dimensione della popolazione coinvolta |
| Eventi di rischio considerati | Situazioni meteorologiche rilevanti |
| Attivazioni del servizio | Frequenza del processo preventivo |
| Allerte consegnate | Funzionamento delle comunicazioni |
| Consultazioni del servizio | Coinvolgimento degli assicurati |
| Punti Sicuri visualizzati | Utilizzo della componente territoriale |
| Navigazioni eventualmente avviate | Interesse verso una possibile destinazione |
| Comportamenti osservabili | Evidenze delle azioni preventive |
| Danni successivi | Risultati da valutare con confronti appropriati |
È fondamentale distinguere tra indicatori di utilizzo e risultati assicurativi.
Una notifica letta non dimostra che un veicolo sia stato protetto.
Una destinazione consultata non dimostra che il conducente l’abbia raggiunta.
Un veicolo non danneggiato non rappresenta automaticamente un sinistro evitato.
La misurazione dell’efficacia richiede quindi un disegno di valutazione adeguato, dati affidabili e confronti coerenti.
Meteograndine, assicurazioni e prevenzione: perché partire da un progetto pilota
L’introduzione di un servizio preventivo può essere valutata attraverso un progetto pilota.
Un possibile percorso comprende:
- Definizione del territorio e del portafoglio Motor coinvolto.
- Analisi dei flussi di informazione meteorologica disponibili.
- Verifica delle modalità di integrazione tecnica.
- Valutazione della copertura territoriale della SafePoint Network.
- Definizione delle modalità di comunicazione agli assicurati.
- Identificazione degli indicatori di utilizzo e risultato.
- Analisi delle evidenze raccolte.
Il progetto pilota permette di verificare l’effettiva applicabilità della soluzione e di raccogliere elementi utili per decidere un’eventuale estensione.
In questo modo, la prevenzione può essere valutata come un servizio operativo e non soltanto come un’iniziativa di comunicazione.
Domande frequenti su meteograndine e assicurazioni
Che relazione esiste tra meteograndine e assicurazioni?
Le informazioni sul rischio grandine possono essere utilizzate dalle compagnie assicurative per conoscere situazioni meteorologiche potenzialmente rilevanti, comunicare allerte e valutare servizi di prevenzione destinati agli assicurati.
GrandineStop è un servizio Meteograndine?
No. GrandineStop è una soluzione indipendente sviluppata da FARA. Non è un provider meteorologico e non va confusa con operatori che utilizzano il nome Meteograndine.
GrandineStop sostituisce il fornitore meteo della compagnia?
Non necessariamente. GrandineStop è progettato per utilizzare informazioni meteorologiche provenienti da fornitori esterni e supportare la fase operativa della prevenzione, previa verifica delle integrazioni necessarie.
Un’allerta grandine può evitare un sinistro?
Un’allerta può offrire un’opportunità di prevenzione, ma non garantisce che un danno venga evitato. L’esito dipende dalle condizioni meteorologiche, dal tempo disponibile e dalla possibilità concreta di proteggere il veicolo.
GrandineStop può essere integrato nell’app della compagnia?
GrandineStop è progettato per integrazioni API e white-label. Le modalità tecniche e funzionali devono essere definite con la compagnia interessata.
Come si verifica il valore economico del servizio?
Attraverso un progetto pilota che raccolga dati sulle attivazioni, sull’utilizzo e sugli eventuali risultati, distinguendo le interazioni digitali dai danni effettivamente evitati o ridotti, quando dimostrabili.
Conclusione: dalla gestione dei sinistri alla possibilità di prevenirli
Nel settore assicurativo, conoscere il rischio grandine è importante.
Ma la vera opportunità nasce quando le informazioni meteorologiche possono essere collegate a un processo operativo di prevenzione.
Tra l’allerta meteorologica e il sinistro esiste uno spazio nel quale è possibile provare ad agire.
GrandineStop nasce per presidiare quello spazio.
Non sostituisce i servizi meteorologici.
Non promette di eliminare il rischio.
Offre alle compagnie assicurative una soluzione B2B progettata per supportare la prevenzione operativa attraverso WRAL, SafePoint Network e integrazione nei servizi digitali esistenti.
GrandineStop — Dall’informazione all’azione.
FARA è disponibile a confrontarsi con compagnie assicurative interessate a valutare l’integrazione del servizio e la realizzazione di progetti pilota dedicati alla prevenzione dei danni meteorologici ai veicoli.