La gestione dei sinistri grandine comprende l’insieme delle attività necessarie per valutare, organizzare e trattare i danni provocati da una grandinata ai veicoli assicurati.
Quando un evento interessa un’area con un’elevata concentrazione di automobili, una compagnia assicurativa può trovarsi a gestire numerose richieste di indennizzo nello stesso periodo.
Il problema non riguarda soltanto l’importo dei risarcimenti.
Riguarda anche i tempi, le risorse disponibili, la rete dei riparatori e la capacità di offrire un servizio adeguato agli assicurati.
Come funziona la gestione di un sinistro da grandine?
Le modalità effettive dipendono dalla polizza, dalle procedure della compagnia e dalle caratteristiche del danno.
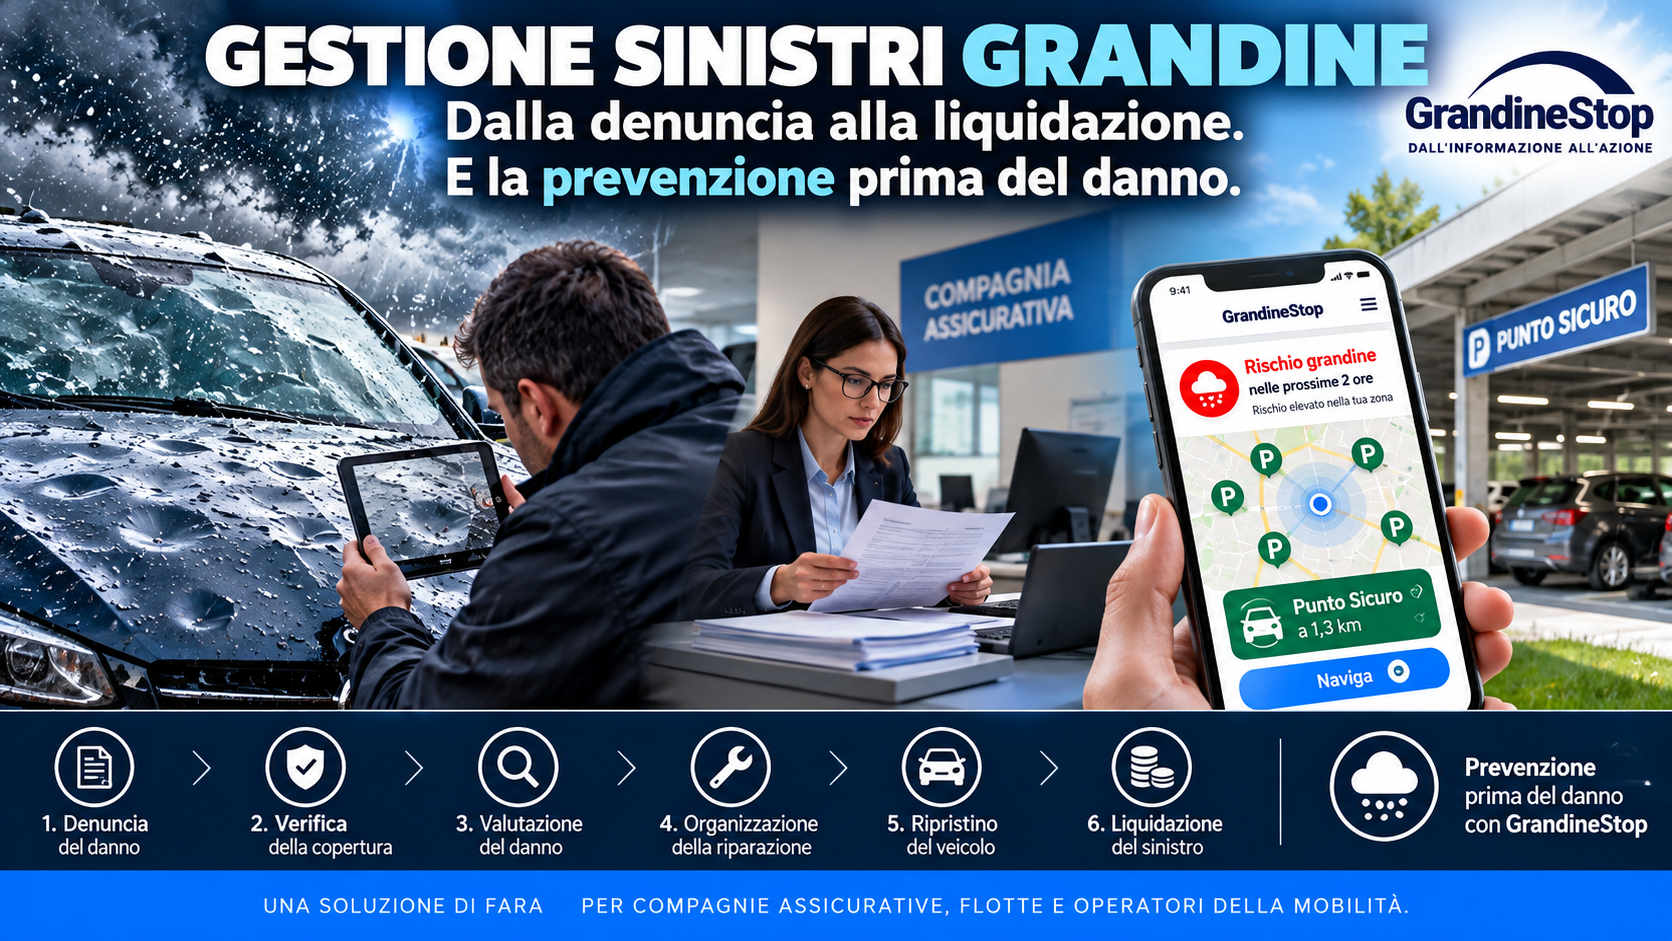
In generale, il processo può comprendere sei passaggi.
1. Denuncia del danno
L’assicurato comunica l’evento secondo le modalità e nei termini previsti dal contratto e dalla normativa applicabile.
2. Verifica della copertura
La compagnia verifica se il rischio grandine è compreso nella polizza, insieme alle eventuali franchigie, agli scoperti e ai limiti di indennizzo.
3. Valutazione del danno
Attraverso le procedure previste viene accertata l’entità del danno e vengono valutati gli interventi necessari.
4. Organizzazione della riparazione
Il veicolo può essere indirizzato verso la rete di riparazione prevista o scelta secondo le condizioni contrattuali.
5. Ripristino del veicolo
La riparazione può interessare carrozzeria, cristalli e altri componenti danneggiati.
6. Definizione e liquidazione del sinistro
La compagnia conclude la gestione secondo le condizioni di polizza e le procedure applicabili.
Il processo può essere più semplice o più complesso a seconda della gravità dell’evento.
Perché una grandinata può mettere sotto pressione la gestione sinistri?
La grandine presenta una caratteristica importante per il settore assicurativo: può colpire numerosi veicoli in un territorio relativamente circoscritto e in un intervallo temporale breve.
Questo può produrre un picco di richieste.
La compagnia deve quindi affrontare contemporaneamente:
- L’apertura e la classificazione delle pratiche.
- La verifica delle coperture.
- La disponibilità dei periti.
- Il coordinamento con la rete di riparazione.
- Le comunicazioni con gli assicurati.
- Il monitoraggio dei tempi di definizione.
- La valutazione dell’impatto economico complessivo.
L’efficienza di questi processi è fondamentale.
Ma esiste una domanda ulteriore: quante delle esposizioni al rischio avrebbero potuto essere ridotte prima dell’arrivo della grandinata?
Claims Management e Claims Prevention: due attività complementari
La gestione dei sinistri, o Claims Management, interviene quando il danno deve essere valutato e trattato.
La prevenzione dei sinistri, o Claims Prevention, cerca invece di individuare opportunità per ridurre l’esposizione al rischio prima che il danno si verifichi.
Non sono due approcci alternativi.
Una compagnia assicurativa continuerà ad avere bisogno di procedure efficienti di denuncia, perizia, riparazione e liquidazione.
La prevenzione può affiancare questi processi.
| Claims Management | Claims Prevention |
|---|---|
| Interviene principalmente dopo il danno | Cerca di intervenire prima del danno |
| Gestisce la denuncia | Identifica situazioni di possibile esposizione |
| Valuta il danno | Attiva comunicazioni preventive |
| Organizza la riparazione | Supporta la ricerca di possibili protezioni |
| Definisce l’indennizzo | Analizza le attività preventive |
| Misura tempi e costi di gestione | Valuta esposizione, utilizzo ed eventuali risultati |
Migliorare la liquidazione è importante. Provare a evitare una parte dei danni è un obiettivo complementare.
Qual è il vantaggio potenziale per una compagnia assicurativa?
Se una parte dei veicoli potenzialmente esposti viene protetta prima di un evento, possono verificarsi benefici sulla frequenza o sulla gravità dei danni.
Questo potrebbe contribuire a contenere alcune richieste di indennizzo e parte delle attività successive.
Ma il beneficio non è automatico.
Dipende dalla qualità delle informazioni meteorologiche, dal tempo disponibile, dalla possibilità effettiva di raggiungere un riparo e dalle decisioni dei conducenti.
Non ogni allerta produce un’azione.
Non ogni azione evita un danno.
E non ogni veicolo rimasto indenne può essere considerato un sinistro evitato grazie al servizio.
Per questo la prevenzione deve essere misurata con criteri rigorosi.
Come integrare la prevenzione nella gestione del rischio Motor?
Una compagnia che dispone già di sistemi meteorologici e canali di comunicazione può valutare un livello operativo aggiuntivo.
Il percorso può essere articolato in cinque momenti:
1. Individuazione del rischio meteorologico. Il sistema riceve informazioni relative a un possibile evento.
2. Attivazione preventiva. Il rischio viene valutato secondo criteri operativi definiti.
3. Comunicazione all’assicurato. L’utente riceve informazioni sul rischio e sulle possibili opzioni preventive.
4. Ricerca di protezione. Quando esistono condizioni appropriate, può consultare possibili Punti Sicuri nelle vicinanze.
5. Analisi dei risultati. La compagnia può valutare l’utilizzo del servizio e, con dati adeguati, gli eventuali effetti sulla sinistrosità.
È importante che il sistema non incoraggi mai lo spostamento di un veicolo durante condizioni meteorologiche pericolose.
La sicurezza delle persone ha sempre la priorità.
GrandineStop: intervenire prima dell’apertura del sinistro
FARA ha sviluppato GrandineStop, una soluzione B2B di prevenzione operativa dei danni meteorologici ai veicoli, progettata per l’integrazione nei servizi di compagnie assicurative, società di noleggio e gestori di flotte.
GrandineStop non sostituisce la gestione dei sinistri.
Non sostituisce il provider meteorologico della compagnia.
Introduce una capacità complementare: collegare l’informazione sul rischio a una possibile azione preventiva.
La soluzione si basa su componenti proprietarie:
WRAL – Weather Risk Alert Layer, dedicato all’attivazione operativa del rischio meteorologico.
SPN – SafePoint Network, il sistema territoriale di possibili Punti Sicuri geolocalizzati e classificati rispetto alle caratteristiche del rischio.
Attraverso integrazioni API e modalità white-label, la compagnia può valutare come rendere disponibile il servizio nei propri canali digitali.
Una dashboard dedicata permette di analizzare gli indicatori delle attività preventive.
Quali indicatori dovrebbe osservare una direzione Claims?
Un progetto pilota può distinguere tre livelli.
Indicatori di attivazione: eventi considerati, aree coinvolte, anticipo delle comunicazioni e veicoli potenzialmente esposti.
Indicatori di utilizzo: utenti raggiunti, consultazioni, Punti Sicuri visualizzati e navigazioni avviate.
Indicatori di risultato: danni rilevati, eventuali comportamenti preventivi verificabili, costi e tempi di gestione, quando disponibili.
Per valutare un possibile effetto sulla sinistrosità servono confronti appropriati tra popolazioni, periodi ed esposizioni.
Una semplice apertura della notifica non dimostra che un sinistro sia stato evitato.
Il futuro della gestione sinistri grandine comprende anche ciò che accade prima
Le compagnie assicurative hanno investito e continuano a investire nel miglioramento dei processi di gestione dei sinistri.
Digitalizzazione, automazione, reti di riparazione e customer experience rimangono aspetti centrali.
La prevenzione operativa può aggiungere una nuova dimensione.
Non soltanto chiedersi come gestire meglio i danni dopo una grandinata, ma valutare quali azioni possano essere attivate prima dell’evento.
Il rischio zero non esiste. La prevenzione sì.
Per le direzioni Motor e Claims, un progetto pilota può rappresentare il primo passo per verificare questa capacità con dati, KPI e criteri condivisi.
Scopri GrandineStop per le compagnie assicurative
Domande frequenti sulla gestione dei sinistri grandine
Come funziona la gestione dei sinistri da grandine?
Comprende denuncia, verifica della copertura, valutazione del danno, organizzazione della riparazione e definizione del sinistro, secondo la polizza e le procedure applicabili.
Perché i sinistri grandine possono essere difficili da gestire?
Un singolo evento può interessare molti veicoli contemporaneamente, generando picchi di richieste, attività peritali e interventi di riparazione.
Qual è la differenza tra Claims Management e Claims Prevention?
Il Claims Management gestisce i danni verificatisi. La Claims Prevention cerca di ridurre l’esposizione al rischio prima che il danno si produca.
Un’allerta grandine può ridurre i sinistri?
Può contribuire alla prevenzione se arriva in tempo utile, è pertinente e permette al conducente di valutare un’azione sicura. L’effetto deve essere verificato, non presunto.
GrandineStop sostituisce il sistema sinistri della compagnia?
No. GrandineStop è una soluzione B2B complementare, dedicata alla prevenzione operativa prima del possibile danno.