I danni da grandine auto non sono soltanto un problema per l’automobilista. Quando un evento colpisce centinaia o migliaia di veicoli nello stesso territorio, il fenomeno meteorologico diventa rapidamente un problema assicurativo e operativo: carrozzerie da riparare, cristalli da sostituire, perizie, pratiche di sinistro, ricambi, tempi di fermo e concentrazione delle richieste.
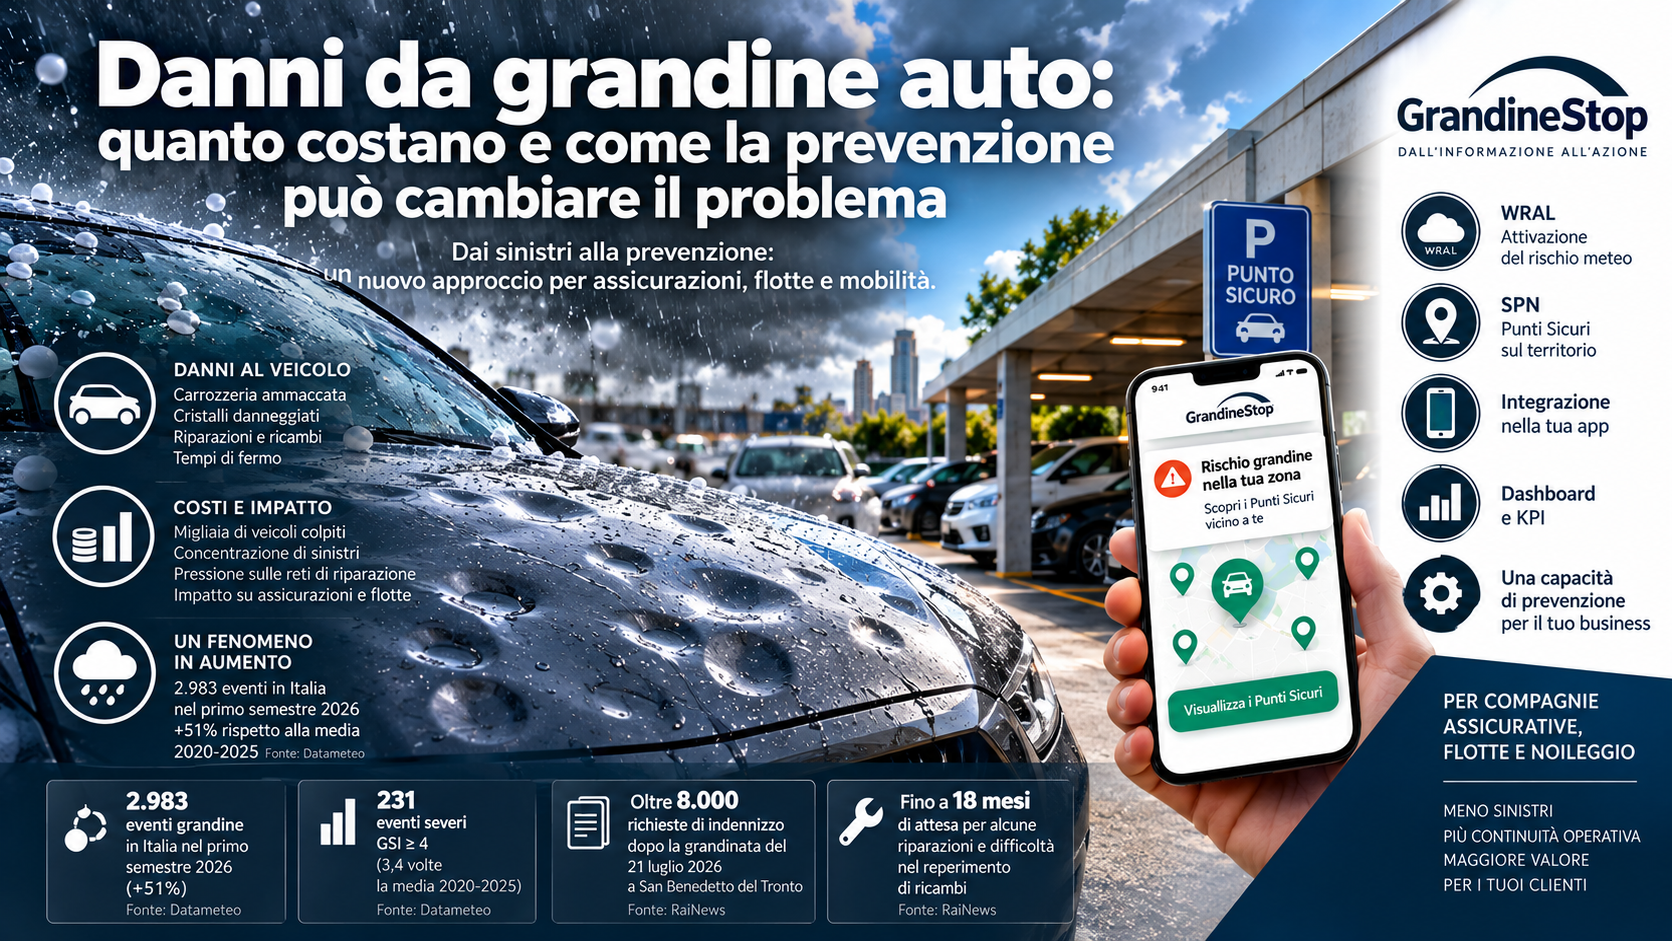
Il 2026 sta mostrando con particolare evidenza la dimensione del fenomeno. Secondo Datameteo, nel solo primo semestre sono stati mappati in Italia 2.983 eventi grandine, il 51% in più rispetto alla media 2020-2025. Ancora più significativo è il dato relativo agli eventi severi: 231 grandinate con indice GSI ≥ 4, 3,4 volte la media storica considerata dall’analisi. Grandine » Datameteo
Di fronte a numeri di questo tipo, oltre alla domanda:
Quanto costa riparare un’auto danneggiata dalla grandine?
ne emerge un’altra, particolarmente interessante per compagnie assicurative, flotte e società di noleggio:
Quanto di questa esposizione può essere affrontato prima che il possibile sinistro nasca?
Danni grandine auto: cosa può succedere al veicolo?
Gli effetti della grandine dipendono dalle caratteristiche dell’evento e dall’esposizione del veicolo.
Tra i danni più comuni possono esserci:
ammaccature sul cofano;
danni al tetto;
ammaccature su portiere e fiancate;
danni al portellone;
rottura o danneggiamento del parabrezza;
danni agli altri cristalli;
danni a specchietti ed elementi esterni.
La severità dell’evento è determinante.
Datameteo utilizza il GSI – Grandine Severity Index, che classifica gli eventi considerando fattori come dimensione dei chicchi, accumulo e potenziale di danno. Nel primo semestre 2026 gli eventi classificati GSI ≥ 4 sono stati 231, contro una media di 68 nel periodo di confronto 2020-2025. Grandine » Datameteo
Quindi non conta soltanto quante volte grandina.
Conta anche come grandina.
Quanto costa riparare i danni da grandine su un’auto?
Non esiste una cifra unica.
Il costo dipende da:
numero e profondità delle ammaccature;
parti della carrozzeria coinvolte;
eventuale danneggiamento della vernice;
rottura dei cristalli;
modello e valore del veicolo;
tecnica di riparazione utilizzabile;
necessità di sostituire componenti.
Ma esiste un altro costo che spesso riceve meno attenzione.
Il tempo.
Dopo un evento particolarmente esteso, molte automobili possono richiedere contemporaneamente riparazioni.
Un caso recente lo mostra chiaramente.
Dopo la grandinata del 21 luglio 2026 a San Benedetto del Tronto, RaiNews riportava oltre 8.000 richieste di indennizzo presentate al Comune e tempi che, per alcuni danni più gravi, potevano arrivare fino a un anno e mezzo. Le carrozzerie segnalavano inoltre difficoltà nel reperimento di parabrezza e ricambi. RaiNews
Un evento grandinigeno importante non genera quindi soltanto un costo di riparazione.
Può generare un’intera catena operativa.
Quando migliaia di auto vengono colpite, il problema cambia scala
Per il singolo automobilista il problema è:
“La mia auto è stata danneggiata.”
Per una compagnia assicurativa la prospettiva è differente.
Un singolo evento può coinvolgere contemporaneamente un numero elevato di veicoli assicurati.
Questo significa potenzialmente:
denunce;
perizie;
liquidazioni;
riparazioni;
ricambi;
reti di carrozzerie;
assistenza al cliente;
tempi di fermo del veicolo.
Nel caso di flotte e società di noleggio si aggiunge un’altra variabile:
la disponibilità operativa del mezzo.
Un’automobile ferma per riparazione non rappresenta soltanto una carrozzeria danneggiata.
Può rappresentare anche un veicolo temporaneamente sottratto all’operatività.
La grandine è anche un rischio assicurativo rilevante
Il fenomeno non riguarda soltanto l’Italia.
Nel giugno 2026 Allianz ha descritto la grandine come uno dei rischi catastrofali naturali più sottovalutati e ha osservato che, negli ultimi anni, le tempeste convettive severe con grandine come pericolo principale hanno prodotto globalmente perdite assicurate molto rilevanti. Allianz cita inoltre gli eventi del Nord Italia del luglio 2023 tra gli episodi europei che hanno generato danni assicurati nell’ordine dei miliardi. Allianz.com
Per l’assicurazione, quindi, la grandine non è semplicemente:
“un temporale che ammacca qualche automobile.”
È un rischio capace di creare concentrazioni territoriali di danni.
Ed è proprio questa concentrazione a rendere interessante il tema della prevenzione.
Perché il rischio grandine nel Motor è particolare?
Un edificio non può essere spostato.
Un impianto fotovoltaico non può essere portato altrove quando arriva un temporale.
Un’automobile sì.
Questa semplice caratteristica cambia il problema.
Naturalmente non significa che ogni veicolo possa sempre essere spostato.
Non significa che esista sempre una destinazione appropriata.
Non significa che ci sia sempre abbastanza tempo.
E soprattutto la sicurezza delle persone viene prima della protezione del mezzo.
Ma quando esistono contemporaneamente:
informazione sul rischio;
anticipo temporale utile;
veicolo raggiungibile;
possibile destinazione appropriata;
condizioni di sicurezza;
può aprirsi una finestra nella quale provare a modificare l’esposizione.
Il fenomeno meteorologico non possiamo fermarlo. L’esposizione del veicolo, in alcuni casi, possiamo provare a modificarla.
Dall’allerta grandine al possibile sinistro
Oggi disponiamo di informazioni meteorologiche sempre più evolute.
L’automobilista può ricevere un’allerta.
La compagnia può sapere che una determinata area è potenzialmente esposta.
Ma l’informazione, da sola, non sposta l’automobile.
Tra:
“Potrebbe grandinare”
e
“Il veicolo è protetto”
esiste ancora uno spazio operativo.
Ed è proprio questo spazio che diventa interessante.
Informare non significa ancora prevenire
Immaginiamo che un automobilista riceva sul telefono:
ALLERTA GRANDINE NELLA TUA ZONA
È un’informazione importante.
Ma immediatamente genera altre domande:
Quanto tempo ho?
La mia auto è esposta?
Cosa devo fare?
Dove posso portarla?
Esiste una possibile protezione nelle vicinanze?
La prevenzione inizia quando l’informazione riesce a trasformarsi in una possibile azione concreta.
Danni grandine auto: dal Claims Management alla Claims Prevention
Dopo il danno entra in funzione un processo fondamentale dell’assicurazione.
EVENTO
↓
DANNO
↓
DENUNCIA
↓
PERIZIA
↓
RIPARAZIONE
↓
LIQUIDAZIONE
È il Claims Management.
Ma prima del possibile danno possiamo immaginare un’altra sequenza:
RISCHIO
↓
ATTIVAZIONE
↓
VEICOLO POTENZIALMENTE ESPOSTO
↓
POSSIBILE PUNTO SICURO
↓
DECISIONE DELL’UTENTE
↓
POSSIBILE AZIONE PREVENTIVA
È ciò che possiamo definire Claims Prevention.
Le due funzioni non sono alternative.
Sono due momenti differenti dello stesso rischio.
Quanto può valere prevenire una parte dei danni da grandine?
Questa è probabilmente la domanda più interessante.
Ed è anche quella sulla quale bisogna essere rigorosi.
Non sarebbe serio prendere il costo medio ipotetico di un sinistro, moltiplicarlo per migliaia di automobili e dichiarare:
“Questo è quanto si può risparmiare.”
La prevenzione deve essere misurata sul campo.
Perché non tutti gli utenti reagiscono a un’allerta.
Non tutti i veicoli possono essere spostati.
Non sempre esiste una protezione raggiungibile.
Non tutti gli eventi meteorologici producono lo stesso danno.
Ma esiste un principio economicamente molto interessante:
non è necessario evitare tutti i sinistri perché la prevenzione abbia valore.
Se una capacità preventiva riuscisse a modificare l’esposizione anche soltanto di una parte dei veicoli interessati, il risultato potrebbe essere misurato confrontando comportamento, esposizione e sinistrosità.
È questa la domanda che merita una sperimentazione reale.
La prevenzione deve diventare misurabile
Per una compagnia assicurativa non basta sapere quanti alert sono stati inviati.
Bisogna poter osservare il processo.
Ad esempio:
quanti veicoli erano potenzialmente esposti;
quanti utenti sono stati raggiunti;
quanti hanno interagito con il servizio;
quanti hanno cercato un Punto Sicuro;
quanti hanno avviato una navigazione;
quanto anticipo era disponibile;
quale area è stata interessata dall’evento;
quale comportamento è stato osservato;
quale sinistrosità si è verificata successivamente.
È qui che la prevenzione smette di essere soltanto comunicazione.
Diventa una capacità che può essere analizzata.
Dove mettere l’auto prima della grandine?
È una delle domande che gli automobilisti fanno più frequentemente.
Garage e parcheggi coperti possono rappresentare possibili forme di protezione dall’esposizione diretta.
Ma quando un veicolo è lontano da casa nasce un problema diverso:
trovare una possibile destinazione sul territorio.
Non basta necessariamente aprire una mappa e cercare genericamente un parcheggio.
Bisogna mettere in relazione:
rischio;
area;
tempo;
posizione del veicolo;
possibile destinazione.
È da questo problema che nasce la SPN – Safe Point Network di GrandineStop.
SPN: trasformare il territorio in una componente della prevenzione
La SPN è il sistema e patrimonio informativo proprietario sviluppato da FARA per organizzare Punti Sicuri geolocalizzati e classificati.
Il principio è semplice:
non aspettare l’arrivo della grandine per chiedersi dove portare l’automobile.
L’informazione territoriale viene organizzata prima.
Quando viene identificato un rischio, può quindi essere messa in relazione con il luogo nel quale si trova il veicolo.
RISCHIO + TEMPO + POSIZIONE + PUNTO SICURO
diventano gli elementi di una possibile azione preventiva.
GrandineStop: dall’informazione meteorologica all’azione
GrandineStop è una soluzione B2B sviluppata da FARA per compagnie assicurative, flotte, società di noleggio e operatori della mobilità.
Non nasce per sostituire il provider meteorologico della compagnia.
L’informazione meteo rappresenta l’input.
GrandineStop lavora sul passaggio successivo.
Il processo può essere sintetizzato così:
RISCHIO METEOROLOGICO
↓
WRAL – WEATHER RISK ALERT LAYER
↓
ATTIVAZIONE
↓
SPN – SAFE POINT NETWORK
↓
POSSIBILE PUNTO SICURO
↓
AZIONE DELL’UTENTE
↓
DASHBOARD
↓
KPI E ANALISI
L’obiettivo è trasformare un’informazione sul rischio in una possibile capacità preventiva.
GrandineStop può essere integrato nell’app della compagnia
La prevenzione non dovrebbe necessariamente chiedere all’assicurato di scaricare un’altra applicazione e costruirsi autonomamente il processo.
GrandineStop è progettato per l’integrazione tramite API e white-label nei canali digitali dell’organizzazione.
L’esperienza potrebbe quindi avvenire direttamente nell’app della compagnia:
Rischio grandine nella tua zona.
e successivamente:
Visualizza i possibili Punti Sicuri nelle vicinanze.
L’assicurato valuta la situazione.
Decide.
Eventualmente avvia la navigazione.
L’assicurato non viene sostituito nella decisione. Viene supportato nell’azione.
Per una compagnia, prevenzione significa anche servizio
Esiste infine un aspetto che va oltre il costo del sinistro.
Tradizionalmente il momento nel quale l’assicurato percepisce maggiormente il valore della propria compagnia è spesso quello successivo al danno.
Assistenza.
Perizia.
Riparazione.
Liquidazione.
La prevenzione introduce un altro possibile momento della relazione:
prima del danno.
Non:
“Hai subito un danno, ti aiutiamo.”
soltanto.
Ma anche:
“Esiste un rischio. Proviamo ad aiutarti prima.”
È una trasformazione interessante della relazione assicurativa.
Dai danni grandine auto a una nuova capacità assicurativa
I numeri del 2026 mostrano quanto il fenomeno meriti attenzione. Nel primo semestre Datameteo ha registrato 2.983 eventi in Italia e un record di 231 eventi severi GSI ≥ 4. Grandine » Datameteo
Gli eventi locali mostrano inoltre cosa può accadere quando il danno si concentra: dopo la grandinata di San Benedetto del Tronto sono state riportate oltre 8.000 richieste di indennizzo e forti pressioni sulla capacità di riparazione. RaiNews
L’assicurazione deve naturalmente continuare a fare bene ciò che già fa:
assicurare, assistere e gestire il sinistro.
Ma la disponibilità di dati meteorologici, geolocalizzazione, infrastrutture digitali e informazioni territoriali permette oggi di porre una domanda ulteriore:
Possiamo provare a intervenire anche prima che una parte dei sinistri nasca?
Non sappiamo a priori quanti danni possano essere evitati.
Ed è precisamente per questo che la prevenzione deve essere testata, misurata e analizzata.
Ma non dobbiamo eliminare tutti i sinistri perché abbia valore.
Il rischio zero non esiste.
La prevenzione sì.
GrandineStop presidia lo spazio operativo tra l’informazione meteorologica e il possibile sinistro.
Dall’informazione all’azione.
Vuoi approfondire?
Assicurazione grandine auto: cosa copre e quanto costa
Garanzie, franchigia, scoperto e il passaggio dalla copertura del danno alla prevenzione.
→ Scopri come funziona l’assicurazione grandine
Auto grandinata: cosa fare, costi e assicurazione
Cosa fare dopo una grandinata e quali elementi incidono sulla riparazione.
→ Scopri cosa fare dopo il danno
Dove mettere l’auto quando grandina?
Dal garage al parcheggio coperto fino al concetto di Punto Sicuro.
→ Scopri dove proteggere l’auto
GrandineStop per compagnie assicurative
WRAL, SPN, API e dashboard: l’architettura B2B sviluppata da FARA per portare la prevenzione prima del possibile sinistro.