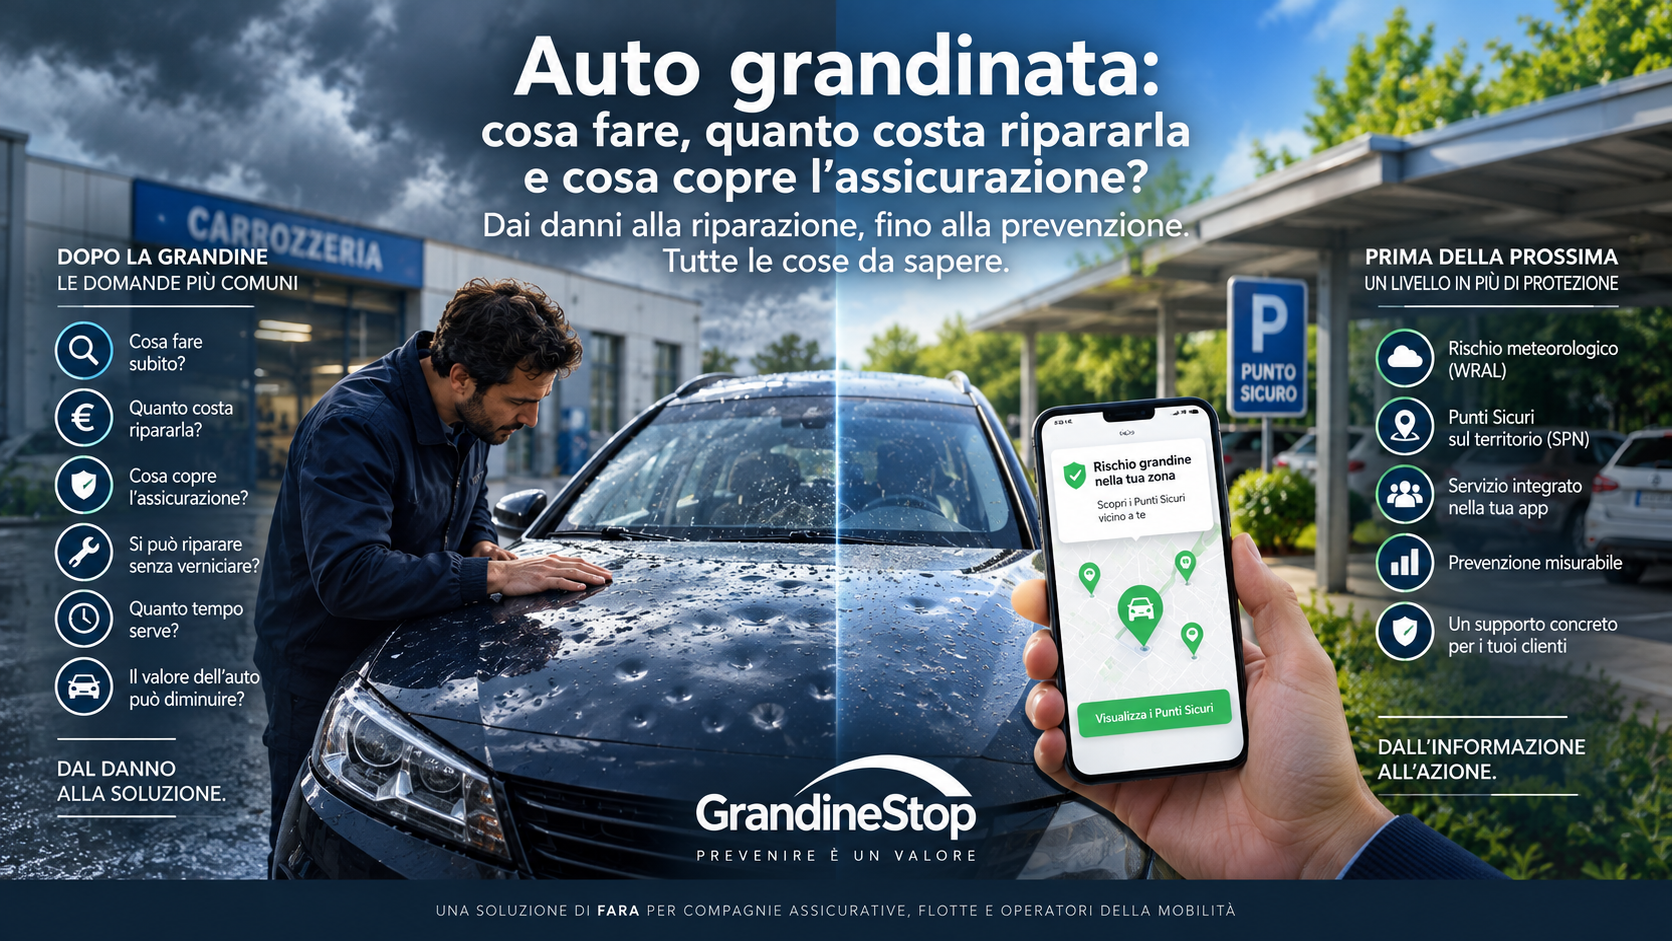
Un’auto grandinata può riportare danni molto diversi: piccole ammaccature sulla carrozzeria, numerosi bolli su tetto e cofano, danni alla vernice oppure rottura di parabrezza e cristalli.
Quando succede, le domande sono quasi sempre le stesse: cosa fare subito? Quanto costa riparare un’auto grandinata? L’assicurazione rimborsa i danni? È possibile riparare la carrozzeria senza riverniciarla?
Vediamo cosa fare dopo una grandinata e, soprattutto, perché oggi è importante iniziare a ragionare anche su ciò che può essere fatto prima del danno.
Auto grandinata: cosa fare subito
La prima cosa da fare è verificare con attenzione le condizioni del veicolo, ma soltanto quando l’evento meteorologico è terminato e può essere fatto in sicurezza.
È utile controllare soprattutto:
- tetto, cofano, portellone e fiancate;
- parabrezza, lunotto e finestrini;
- specchietti e gruppi ottici;
- eventuali crepe o scheggiature;
- numero e distribuzione delle ammaccature.
Prima di effettuare una riparazione è inoltre consigliabile fotografare accuratamente i danni, documentando sia l’intero veicolo sia i particolari maggiormente colpiti.
Se l’auto è assicurata contro gli eventi atmosferici, è opportuno verificare le condizioni previste dalla propria polizza e seguire le procedure indicate dalla compagnia.
Quanto costa riparare un’auto grandinata?
Non esiste un costo unico.
Il prezzo della riparazione di un’auto grandinata dipende da numerosi fattori:
dimensione e numero delle ammaccature, parti della carrozzeria interessate, eventuali danni alla vernice, rottura dei cristalli, modello del veicolo e tecnica di riparazione utilizzabile.
Un’auto con pochi bolli superficiali rappresenta evidentemente un caso molto diverso da un veicolo colpito su tetto, cofano e fiancate da una grandinata particolarmente intensa.
Per questo motivo, per conoscere il costo effettivo è necessario far valutare direttamente il veicolo da un professionista.
Riparazione auto grandine: quando si può usare il levabolli?
Una delle tecniche utilizzate per riparare i danni provocati dalla grandine è la riparazione senza verniciatura, spesso associata al lavoro del levabolli.
Quando la vernice originale non è stata compromessa e la tipologia di ammaccatura lo consente, il tecnico può intervenire sulla lamiera cercando di riportarla alla forma originaria senza procedere alla tradizionale stuccatura e riverniciatura.
Non tutti i danni da grandine possono però essere riparati in questo modo.
In presenza di deformazioni particolarmente importanti, vernice danneggiata o parti non recuperabili possono essere necessari interventi differenti.
Quanto tempo serve per riparare un’auto danneggiata dalla grandine?
Anche i tempi possono cambiare sensibilmente.
Oltre alla gravità del danno bisogna considerare il numero di veicoli coinvolti nello stesso evento.
Una grandinata intensa può colpire contemporaneamente migliaia di automobili nella stessa area, generando in pochi minuti una forte concentrazione di richieste verso carrozzerie, periti, centri specializzati e compagnie assicurative.
Il problema quindi non riguarda soltanto quanto costa riparare un’auto grandinata, ma anche quanto rapidamente l’intero ecosistema riesce a gestire un numero elevato di sinistri concentrati nel tempo.
Cosa copre l’assicurazione in caso di grandine?
La presenza della normale RC Auto non significa automaticamente essere coperti contro i danni provocati dalla grandine.
La copertura dipende dalle garanzie previste dalla propria polizza, generalmente nell’ambito delle coperture dedicate agli eventi naturali o atmosferici.
Condizioni, franchigie, scoperti, massimali, modalità di denuncia e criteri di liquidazione possono variare.
Per questo, dopo una grandinata, è importante verificare direttamente il contratto assicurativo e le indicazioni fornite dalla propria compagnia.
Come denunciare un danno da grandine all’assicurazione?
Se la polizza comprende la copertura necessaria, è opportuno seguire la procedura prevista dalla compagnia.
Può essere utile predisporre:
fotografie del veicolo;
data e luogo dell’evento;
descrizione dei danni;
documentazione richiesta dalla compagnia;
eventuale preventivo o successiva valutazione della carrozzeria.
È inoltre consigliabile evitare interventi definitivi prima di aver verificato eventuali procedure di perizia o autorizzazione previste dalla polizza.
La grandine può diminuire il valore dell’auto?
Un danno da grandine non è soltanto un problema estetico.
Numerose ammaccature, danni alla vernice o cristalli compromessi possono incidere sulle condizioni complessive del veicolo e potenzialmente sulla sua valutazione.
Una riparazione professionale può quindi essere importante non soltanto per ripristinare l’aspetto dell’automobile, ma anche per preservarne il valore.
Auto grandinata: riparare il danno è necessario. Ma possiamo intervenire prima?
Fino a questo punto abbiamo parlato di ciò che accade dopo.
La grandine cade.
L’auto viene danneggiata.
Il proprietario fotografa il veicolo.
Apre eventualmente il sinistro.
Arriva la perizia.
L’auto viene riparata.
È un processo indispensabile.
Ma oggi esiste una domanda precedente:
quando il rischio viene conosciuto con sufficiente anticipo, possiamo provare a ridurre l’esposizione del veicolo prima che venga danneggiato?
Qui il problema cambia completamente.
Non stiamo più parlando di riparazione.
Stiamo parlando di prevenzione.
Dall’auto grandinata all’auto potenzialmente esposta
Un’automobile presenta una caratteristica fondamentale rispetto a molti altri beni assicurati:
può essere spostata.
Non significa che sia sempre possibile proteggerla.
Non significa che ogni grandinata possa essere anticipata con sufficiente precisione.
E non significa che un automobilista debba mai esporsi a un rischio personale per salvaguardare il proprio veicolo.
Significa però che, quando esistono contemporaneamente un rischio identificato, un tempo utile e una possibile destinazione appropriata, può aprirsi uno spazio operativo prima del danno.
La domanda diventa:
non soltanto “come ripareremo l’auto?”, ma “dove potrebbe essere portata prima dell’evento?”
Dal parcheggio coperto al Punto Sicuro
Quando viene prevista grandine, una delle prime reazioni dell’automobilista è cercare una copertura.
Ma sapere che esiste un parcheggio non significa automaticamente aver costruito un processo di prevenzione.
Occorre mettere in relazione:
rischio → posizione del veicolo → tempo disponibile → possibile protezione → azione.
È da questa esigenza che nasce la SPN – Safe Point Network di GrandineStop, il sistema e patrimonio informativo proprietario di Punti Sicuri geolocalizzati e classificati.
L’obiettivo è trasformare la domanda generica:
“Dove posso mettere l’auto?”
in una domanda operativa:
“Quali possibili Punti Sicuri posso valutare rispetto al rischio e alla mia posizione?”
GrandineStop: intervenire nello spazio prima del sinistro
GrandineStop è una soluzione B2B di FARA destinata a compagnie assicurative, flotte, società di noleggio e operatori della mobilità.
Non nasce come semplice app meteorologica per il consumatore.
Il modello collega:
RISCHIO → WRAL → ATTIVAZIONE → SPN → PUNTO SICURO → POSSIBILE AZIONE PREVENTIVA → DASHBOARD → ANALISI
GrandineStop può inoltre essere integrato attraverso API e white-label negli ecosistemi digitali già utilizzati dalle organizzazioni.
L’automobilista continua a prendere la decisione.
Ma non deve necessariamente costruire da solo l’intero processo.
Dalla Claims Management alla Claims Prevention
Carrozzerie, periti, riparatori, compagnie e reti di assistenza svolgono un ruolo fondamentale quando un veicolo è già stato danneggiato.
GrandineStop guarda al momento immediatamente precedente.
Non con la promessa irrealistica di eliminare tutti i sinistri da grandine.
Ma con un obiettivo concreto:
provare a ridurre l’esposizione dei veicoli quando esistono le condizioni per intervenire.
Per FARA questo spazio rappresenta la Claims Prevention.
Perché il sinistro gestito bene è importante.
Ma, quando è possibile, vale la pena provare a intervenire prima che il sinistro nasca.
Vuoi approfondire?
Prevenzione grandine: quanto possiamo ancora chiedere all’automobilista di fare da solo?
Dagli strumenti individuali alla possibilità di costruire un servizio professionale di prevenzione.
→ Scopri la prevenzione organizzata
Quanto costa riparare un’auto grandinata?
Costi, tipologie di danno e fattori che determinano il prezzo della riparazione.
→ Approfondisci i costi della grandine
Dove mettere l’auto quando grandina?
Dal garage al parcheggio coperto fino al concetto di Punto Sicuro.
→ Scopri dove proteggere l’auto
GrandineStop per compagnie assicurative
WRAL, SPN, API e dashboard per portare la prevenzione meteorologica all’interno dell’ecosistema assicurativo.
→ Scopri GrandineStopAuto grandinata: cosa fare, quanto costa ripararla e cosa copre l’assicurazione
Un’auto grandinata può riportare danni molto diversi: piccole ammaccature sulla carrozzeria, numerosi bolli su tetto e cofano, danni alla vernice oppure rottura di parabrezza e cristalli.
Quando succede, le domande sono quasi sempre le stesse: cosa fare subito? Quanto costa riparare un’auto grandinata? L’assicurazione rimborsa i danni? È possibile riparare la carrozzeria senza riverniciarla?
Vediamo cosa fare dopo una grandinata e, soprattutto, perché oggi è importante iniziare a ragionare anche su ciò che può essere fatto prima del danno.
Auto grandinata: cosa fare subito
La prima cosa da fare è verificare con attenzione le condizioni del veicolo, ma soltanto quando l’evento meteorologico è terminato e può essere fatto in sicurezza.
È utile controllare soprattutto:
- tetto, cofano, portellone e fiancate;
- parabrezza, lunotto e finestrini;
- specchietti e gruppi ottici;
- eventuali crepe o scheggiature;
- numero e distribuzione delle ammaccature.
Prima di effettuare una riparazione è inoltre consigliabile fotografare accuratamente i danni, documentando sia l’intero veicolo sia i particolari maggiormente colpiti.
Se l’auto è assicurata contro gli eventi atmosferici, è opportuno verificare le condizioni previste dalla propria polizza e seguire le procedure indicate dalla compagnia.
Quanto costa riparare un’auto grandinata?
Non esiste un costo unico.
Il prezzo della riparazione di un’auto grandinata dipende da numerosi fattori:
dimensione e numero delle ammaccature, parti della carrozzeria interessate, eventuali danni alla vernice, rottura dei cristalli, modello del veicolo e tecnica di riparazione utilizzabile.
Un’auto con pochi bolli superficiali rappresenta evidentemente un caso molto diverso da un veicolo colpito su tetto, cofano e fiancate da una grandinata particolarmente intensa.
Per questo motivo, per conoscere il costo effettivo è necessario far valutare direttamente il veicolo da un professionista.
Riparazione auto grandine: quando si può usare il levabolli?
Una delle tecniche utilizzate per riparare i danni provocati dalla grandine è la riparazione senza verniciatura, spesso associata al lavoro del levabolli.
Quando la vernice originale non è stata compromessa e la tipologia di ammaccatura lo consente, il tecnico può intervenire sulla lamiera cercando di riportarla alla forma originaria senza procedere alla tradizionale stuccatura e riverniciatura.
Non tutti i danni da grandine possono però essere riparati in questo modo.
In presenza di deformazioni particolarmente importanti, vernice danneggiata o parti non recuperabili possono essere necessari interventi differenti.
Quanto tempo serve per riparare un’auto danneggiata dalla grandine?
Anche i tempi possono cambiare sensibilmente.
Oltre alla gravità del danno bisogna considerare il numero di veicoli coinvolti nello stesso evento.
Una grandinata intensa può colpire contemporaneamente migliaia di automobili nella stessa area, generando in pochi minuti una forte concentrazione di richieste verso carrozzerie, periti, centri specializzati e compagnie assicurative.
Il problema quindi non riguarda soltanto quanto costa riparare un’auto grandinata, ma anche quanto rapidamente l’intero ecosistema riesce a gestire un numero elevato di sinistri concentrati nel tempo.
Cosa copre l’assicurazione in caso di grandine?
La presenza della normale RC Auto non significa automaticamente essere coperti contro i danni provocati dalla grandine.
La copertura dipende dalle garanzie previste dalla propria polizza, generalmente nell’ambito delle coperture dedicate agli eventi naturali o atmosferici.
Condizioni, franchigie, scoperti, massimali, modalità di denuncia e criteri di liquidazione possono variare.
Per questo, dopo una grandinata, è importante verificare direttamente il contratto assicurativo e le indicazioni fornite dalla propria compagnia.
Come denunciare un danno da grandine all’assicurazione?
Se la polizza comprende la copertura necessaria, è opportuno seguire la procedura prevista dalla compagnia.
Può essere utile predisporre:
fotografie del veicolo;
data e luogo dell’evento;
descrizione dei danni;
documentazione richiesta dalla compagnia;
eventuale preventivo o successiva valutazione della carrozzeria.
È inoltre consigliabile evitare interventi definitivi prima di aver verificato eventuali procedure di perizia o autorizzazione previste dalla polizza.
La grandine può diminuire il valore dell’auto?
Un danno da grandine non è soltanto un problema estetico.
Numerose ammaccature, danni alla vernice o cristalli compromessi possono incidere sulle condizioni complessive del veicolo e potenzialmente sulla sua valutazione.
Una riparazione professionale può quindi essere importante non soltanto per ripristinare l’aspetto dell’automobile, ma anche per preservarne il valore.
Auto grandinata: riparare il danno è necessario. Ma possiamo intervenire prima?
Fino a questo punto abbiamo parlato di ciò che accade dopo.
La grandine cade.
L’auto viene danneggiata.
Il proprietario fotografa il veicolo.
Apre eventualmente il sinistro.
Arriva la perizia.
L’auto viene riparata.
È un processo indispensabile.
Ma oggi esiste una domanda precedente:
quando il rischio viene conosciuto con sufficiente anticipo, possiamo provare a ridurre l’esposizione del veicolo prima che venga danneggiato?
Qui il problema cambia completamente.
Non stiamo più parlando di riparazione.
Stiamo parlando di prevenzione.
Dall’auto grandinata all’auto potenzialmente esposta
Un’automobile presenta una caratteristica fondamentale rispetto a molti altri beni assicurati:
può essere spostata.
Non significa che sia sempre possibile proteggerla.
Non significa che ogni grandinata possa essere anticipata con sufficiente precisione.
E non significa che un automobilista debba mai esporsi a un rischio personale per salvaguardare il proprio veicolo.
Significa però che, quando esistono contemporaneamente un rischio identificato, un tempo utile e una possibile destinazione appropriata, può aprirsi uno spazio operativo prima del danno.
La domanda diventa:
non soltanto “come ripareremo l’auto?”, ma “dove potrebbe essere portata prima dell’evento?”
Dal parcheggio coperto al Punto Sicuro
Quando viene prevista grandine, una delle prime reazioni dell’automobilista è cercare una copertura.
Ma sapere che esiste un parcheggio non significa automaticamente aver costruito un processo di prevenzione.
Occorre mettere in relazione:
rischio → posizione del veicolo → tempo disponibile → possibile protezione → azione.
È da questa esigenza che nasce la SPN – Safe Point Network di GrandineStop, il sistema e patrimonio informativo proprietario di Punti Sicuri geolocalizzati e classificati.
L’obiettivo è trasformare la domanda generica:
“Dove posso mettere l’auto?”
in una domanda operativa:
“Quali possibili Punti Sicuri posso valutare rispetto al rischio e alla mia posizione?”
GrandineStop: intervenire nello spazio prima del sinistro
GrandineStop è una soluzione B2B di FARA destinata a compagnie assicurative, flotte, società di noleggio e operatori della mobilità.
Non nasce come semplice app meteorologica per il consumatore.
Il modello collega:
RISCHIO → WRAL → ATTIVAZIONE → SPN → PUNTO SICURO → POSSIBILE AZIONE PREVENTIVA → DASHBOARD → ANALISI
GrandineStop può inoltre essere integrato attraverso API e white-label negli ecosistemi digitali già utilizzati dalle organizzazioni.
L’automobilista continua a prendere la decisione.
Ma non deve necessariamente costruire da solo l’intero processo.
Dalla Claims Management alla Claims Prevention
Carrozzerie, periti, riparatori, compagnie e reti di assistenza svolgono un ruolo fondamentale quando un veicolo è già stato danneggiato.
GrandineStop guarda al momento immediatamente precedente.
Non con la promessa irrealistica di eliminare tutti i sinistri da grandine.
Ma con un obiettivo concreto:
provare a ridurre l’esposizione dei veicoli quando esistono le condizioni per intervenire.
Per FARA questo spazio rappresenta la Claims Prevention.
Perché il sinistro gestito bene è importante.
Ma, quando è possibile, vale la pena provare a intervenire prima che il sinistro nasca.
Vuoi approfondire?
Prevenzione grandine: quanto possiamo ancora chiedere all’automobilista di fare da solo?
Dagli strumenti individuali alla possibilità di costruire un servizio professionale di prevenzione.
→ Scopri la prevenzione organizzata
Quanto costa riparare un’auto grandinata?
Costi, tipologie di danno e fattori che determinano il prezzo della riparazione.
→ Approfondisci i costi della grandine
Dove mettere l’auto quando grandina?
Dal garage al parcheggio coperto fino al concetto di Punto Sicuro.
→ Scopri dove proteggere l’auto
GrandineStop per compagnie assicurative
WRAL, SPN, API e dashboard per portare la prevenzione meteorologica all’interno dell’ecosistema assicurativo.