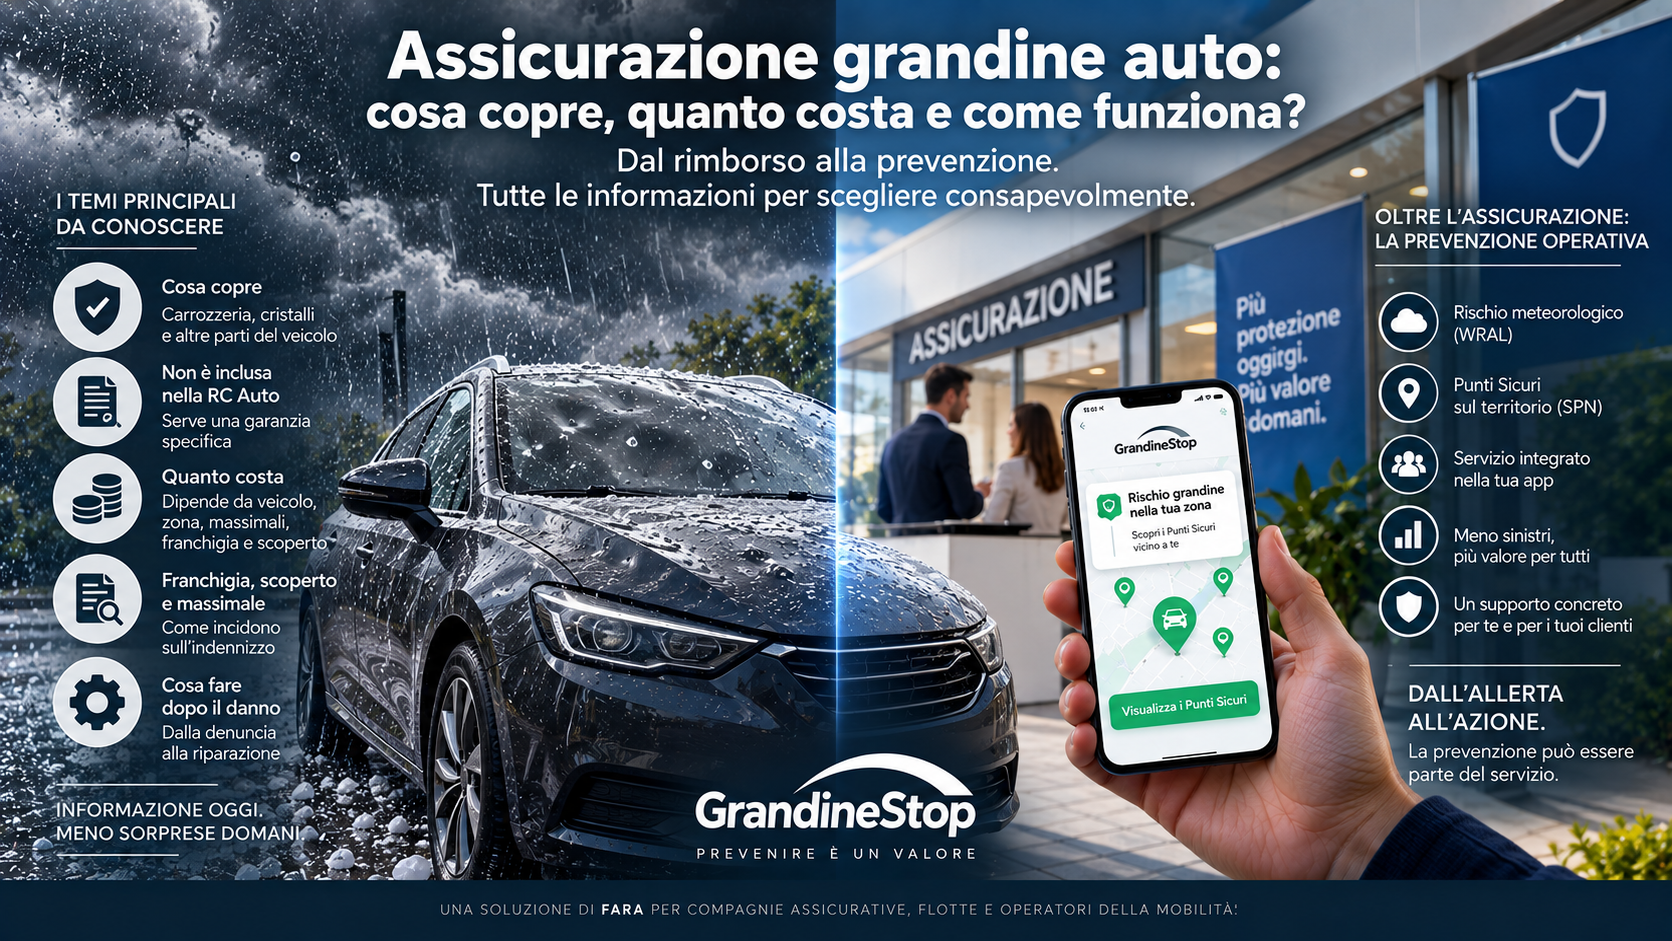
L’assicurazione grandine auto serve a proteggere economicamente il proprietario del veicolo dai danni provocati dalla grandine, ma non è automaticamente compresa nella normale RC Auto. La copertura può essere proposta come garanzia specifica oppure all’interno di garanzie accessorie dedicate agli eventi naturali o atmosferici, a seconda del prodotto assicurativo.
Carrozzeria ammaccata, tetto e cofano danneggiati, parabrezza o altri cristalli colpiti possono generare costi importanti.
Per questo, prima di scegliere una polizza, è utile capire cosa copre l’assicurazione grandine, quanto può costare, cosa sono franchigia e scoperto e cosa succede dopo il danno.
Ma oggi esiste anche una domanda nuova:
L’assicurazione può intervenire soltanto dopo la grandine oppure può offrire un servizio anche prima del possibile sinistro?
L’assicurazione RC Auto copre i danni da grandine?
No, non automaticamente.
La RC Auto obbligatoria è destinata alla responsabilità civile derivante dalla circolazione e copre, nei limiti contrattuali e normativi, i danni causati a terzi; non rappresenta di per sé una copertura dei danni da grandine subiti dal proprio veicolo.
Per proteggere la propria automobile dalla grandine occorre quindi verificare la presenza di una garanzia accessoria appropriata.
Il nome della garanzia può cambiare tra prodotti e compagnie.
Può essere indicata, ad esempio, come:
Grandine;
Eventi naturali;
Eventi atmosferici.
Ed è importante non fermarsi al nome commerciale.
Bisogna verificare cosa prevede concretamente il contratto.
Assicurazione eventi atmosferici auto: comprende sempre la grandine?
Non bisogna darlo per scontato.
Le condizioni possono variare tra compagnie e prodotti.
Per esempio, Generali spiega che nel proprio prodotto attuale la garanzia Grandine è distinta dalla garanzia Eventi Atmosferici. In altri prodotti assicurativi, invece, la grandine può essere compresa all’interno della copertura per eventi atmosferici.
Quindi la domanda corretta non è soltanto:
“Ho gli eventi atmosferici?”
ma:
“La mia specifica polizza copre espressamente i danni provocati dalla grandine?”
La risposta si trova nelle condizioni contrattuali.
Cosa copre l’assicurazione grandine auto?
Quando prevista dalla polizza, la garanzia può indennizzare i danni materiali e diretti provocati dalla grandine al veicolo.
A seconda delle condizioni contrattuali possono essere interessati:
carrozzeria;
cofano;
tetto;
portellone;
fiancate;
cristalli;
specchietti;
altre parti esterne del veicolo.
Le condizioni effettive dipendono sempre dal contratto sottoscritto.
Polizza cristalli e grandine sono la stessa cosa?
No.
Questo è un punto importante perché le due coperture possono essere confuse.
Una polizza cristalli è destinata ai danni ai vetri del veicolo secondo quanto previsto dal contratto.
La garanzia grandine può invece riguardare anche la carrozzeria e altre parti dell’automobile.
Inoltre, una garanzia cristalli non implica necessariamente che qualsiasi danno provocato dalla grandine sia coperto: occorre verificare le condizioni specifiche della polizza.
Quindi, se l’obiettivo è proteggere l’intero veicolo dal rischio grandine, non è sufficiente leggere soltanto la parola “cristalli”.
Quanto costa l’assicurazione grandine auto?
Non esiste un prezzo unico valido per tutti.
Il costo dell’assicurazione grandine auto dipende dal prodotto e dai criteri tariffari utilizzati dalla compagnia.
Possono incidere, tra gli altri elementi:
caratteristiche e valore del veicolo;
zona geografica;
tipo di copertura;
massimali o limiti di indennizzo;
franchigia;
scoperto;
condizioni contrattuali.
Generali, ad esempio, indica tra i fattori rilevanti le caratteristiche del veicolo, la zona di residenza e il valore assicurato o il massimale previsto dalla garanzia.
Per conoscere il costo reale bisogna quindi richiedere un preventivo riferito al proprio veicolo e alla copertura desiderata.
Cos’è la franchigia nell’assicurazione grandine?
La franchigia è una parte del danno che, secondo le condizioni contrattuali, rimane a carico dell’assicurato.
Facciamo un esempio puramente illustrativo.
Se il danno riconosciuto fosse di 3.000 euro e il contratto prevedesse una franchigia di 500 euro, la presenza della franchigia inciderebbe sull’importo indennizzabile secondo le regole previste dalla polizza.
I valori effettivi devono naturalmente essere verificati sul proprio contratto.
Cos’è lo scoperto?
Lo scoperto viene invece generalmente espresso come percentuale del danno che resta a carico dell’assicurato.
È quindi diverso dalla franchigia, che normalmente rappresenta un importo fisso.
Massimale, franchigia e scoperto sono elementi importanti perché concorrono a determinare l’indennizzo effettivamente riconosciuto in caso di sinistro.
Cos’è il massimale o limite di indennizzo?
È il limite entro il quale opera la prestazione assicurativa secondo quanto stabilito dal contratto.
Due polizze che dichiarano entrambe di coprire la grandine possono quindi offrire condizioni economiche differenti.
Quando si confrontano le coperture è utile verificare almeno:
cosa è coperto;
cosa è escluso;
massimale o limite di indennizzo;
franchigia;
scoperto;
modalità di riparazione e liquidazione previste.
Come sapere se la propria auto è assicurata contro la grandine?
La strada più semplice è verificare il set informativo e le condizioni della propria polizza oppure rivolgersi direttamente alla compagnia o all’intermediario.
Cercare espressioni come “eventi atmosferici” non è sempre sufficiente, perché — come abbiamo visto — la struttura delle garanzie può cambiare.
Bisogna verificare espressamente la presenza della grandine tra gli eventi assicurati.
Cosa fare dopo un danno da grandine?
Terminato l’evento e quando è possibile farlo in sicurezza, è utile documentare accuratamente il veicolo.
Fotografare:
tetto;
cofano;
fiancate;
portellone;
cristalli;
eventuali parti danneggiate.
Successivamente bisogna seguire la procedura di denuncia prevista dalla propria compagnia.
Prima di effettuare riparazioni definitive è opportuno verificare eventuali modalità di perizia, autorizzazione o utilizzo di strutture convenzionate previste dal contratto.
Quanto rimborsa l’assicurazione per un’auto grandinata?
Non esiste una cifra valida per tutti.
L’importo dipende dal danno riconosciuto e dalle condizioni della polizza.
Possono incidere:
entità del danno;
valore assicurato;
limiti di indennizzo;
massimali;
franchigie;
scoperti;
eventuali condizioni relative alla rete di riparazione.
Per questo due automobilisti con danni apparentemente simili possono avere risultati assicurativi differenti.
Assicurazione grandine: cosa succede dopo il sinistro?
Il settore assicurativo dispone di un processo molto strutturato per affrontare il danno.
EVENTO
↓
DANNO
↓
DENUNCIA
↓
PERIZIA
↓
RIPARAZIONE
↓
LIQUIDAZIONE
È la logica del Claims Management.
Ed è fondamentale.
Ma la disponibilità crescente di informazioni meteorologiche apre uno spazio ulteriore.
Quello che viene prima.
E se l’assicurazione intervenisse prima della grandine?
Immaginiamo una seconda sequenza.
RISCHIO GRANDINE
↓
ALLERTA
↓
VEICOLO POTENZIALMENTE ESPOSTO
↓
POSSIBILE PUNTO SICURO
↓
DECISIONE DELL’AUTOMOBILISTA
↓
POSSIBILE AZIONE PREVENTIVA
Non stiamo più parlando di rimborso.
Stiamo parlando di prevenzione.
E le due cose non sono alternative.
Una compagnia continuerà naturalmente a gestire e liquidare i sinistri coperti.
Ma, dove esistono le condizioni, può contemporaneamente provare a intervenire prima.
Claims Management dopo il danno. Claims Prevention prima del possibile danno.
Prevenzione e assicurazione grandine possono lavorare insieme
Una polizza trasferisce economicamente un rischio secondo le condizioni contrattuali.
La prevenzione cerca invece, quando possibile, di intervenire sull’esposizione.
Sono due funzioni differenti.
Immaginiamo un veicolo assicurato parcheggiato all’aperto.
Se la grandine arriva senza possibilità di intervento, la copertura assicurativa svolge il proprio ruolo secondo il contratto.
Ma se il rischio viene identificato con un anticipo utile e nelle vicinanze esiste una possibile protezione, può aprirsi una finestra nella quale tentare un’azione preventiva.
Il fenomeno meteorologico non possiamo fermarlo. L’esposizione del veicolo, in alcuni casi, possiamo provare a modificarla.
Dall’allerta al Punto Sicuro
Dire all’assicurato:
“È prevista grandine nella tua zona”
è utile.
Ma rimane una domanda:
“Cosa posso fare?”
E subito dopo:
“Dove posso portare l’auto?”
FARA ha sviluppato la SPN – Safe Point Network proprio per collegare il rischio meteorologico a possibili Punti Sicuri sul territorio.
Non un semplice elenco di parcheggi.
Ma un sistema e patrimonio informativo proprietario di Punti Sicuri geolocalizzati e classificati.
GrandineStop: dall’assicurazione del danno alla prevenzione operativa
GrandineStop è una soluzione B2B di FARA progettata per compagnie assicurative, flotte, società di noleggio e operatori della mobilità.
Il modello collega:
RISCHIO
↓
WRAL – WEATHER RISK ALERT LAYER
↓
ATTIVAZIONE
↓
SPN – SAFE POINT NETWORK
↓
PUNTO SICURO
↓
POSSIBILE AZIONE PREVENTIVA
↓
DASHBOARD
↓
ANALISI
GrandineStop non sostituisce la polizza.
Non sostituisce il provider meteorologico della compagnia.
Non sostituisce il processo di liquidazione.
Aggiunge un livello operativo prima del possibile sinistro.
GrandineStop può essere integrato nell’app della compagnia
L’assicurato non deve necessariamente utilizzare una nuova app.
GrandineStop è progettato per poter essere integrato tramite API e white-label nell’ecosistema digitale della compagnia.
L’esperienza potrebbe quindi avvenire direttamente nell’app assicurativa già utilizzata dal cliente:
Rischio grandine nella tua zona.
e successivamente:
Visualizza i possibili Punti Sicuri nelle vicinanze.
L’utente valuta.
Decide.
Eventualmente avvia la navigazione.
La compagnia continua a mantenere la relazione con il proprio assicurato.
Dalla copertura assicurativa alla capacità preventiva
Per decenni la domanda fondamentale è stata:
“Se la grandine danneggia l’auto, sono assicurato?”
Rimane una domanda essenziale.
Ma oggi possiamo aggiungerne una seconda:
“Se sappiamo che potrebbe arrivare la grandine, possiamo provare a fare qualcosa prima?”
È qui che assicurazione e prevenzione possono incontrarsi.
Non per promettere il rischio zero.
Non per sostituire la copertura.
Non per trasferire all’assicurato altra complessità.
Ma per costruire una capacità aggiuntiva.
Assicurare il danno rimane fondamentale. Provare a prevenirlo può diventare parte del servizio.
Questo è lo spazio nel quale FARA sta sviluppando GrandineStop.
Dall’informazione all’azione.
Vuoi approfondire?
Auto grandinata: cosa fare, quanto costa ripararla e cosa copre l’assicurazione
Cosa fare dopo il danno, dalla documentazione alla riparazione e alla gestione assicurativa.
→ Scopri cosa fare dopo una grandinata
Prevenzione grandine: quanto possiamo ancora chiedere all’automobilista di fare da solo?
Dal fai-da-te a un servizio di prevenzione organizzato professionalmente.
→ Scopri la prevenzione organizzata
App grandine o servizio assicurativo?
Due modi diversi di affrontare lo stesso rischio: organizzarsi individualmente o ricevere un servizio integrato.
GrandineStop per compagnie assicurative
WRAL, SPN, API e dashboard per integrare la prevenzione meteorologica nell’ecosistema assicurativo.