L’assicurazione eventi atmosferici auto è una garanzia che può proteggere economicamente il proprietario del veicolo quando grandine, vento forte, alluvioni e altri fenomeni meteorologici provocano danni. Ma quali eventi sono realmente coperti? Quali esclusioni bisogna verificare? E soprattutto, oltre a ottenere un eventuale rimborso, è possibile provare a prevenire il danno?
Sono domande importanti per gli automobilisti, ma anche per compagnie assicurative, società di noleggio e gestori di flotte.
Perché una polizza può intervenire dopo un evento atmosferico, mentre una strategia di prevenzione può cercare di ridurre l’esposizione del veicolo prima che il danno si verifichi.
Assicurazione e prevenzione non sono alternative. Sono due strumenti complementari.
Che cos’è l’assicurazione eventi atmosferici auto?
L’assicurazione per eventi atmosferici è generalmente una garanzia accessoria che può essere aggiunta alla polizza RC Auto.
La responsabilità civile obbligatoria copre, nei limiti previsti dalla legge e dal contratto, i danni causati a terzi dalla circolazione del veicolo.
Non copre automaticamente i danni che grandine, vento o allagamenti provocano all’automobile assicurata.
Per ottenere una protezione economica rispetto a questi fenomeni occorre verificare la presenza di una garanzia specifica.
Questa può essere denominata, a seconda della compagnia:
- Eventi atmosferici.
- Eventi naturali.
- Eventi climatici.
- Garanzia per fenomeni naturali.
Le denominazioni commerciali possono variare, così come gli eventi effettivamente inclusi.
Il nome della garanzia non basta: bisogna leggere le condizioni contrattuali.
Assicurazione eventi atmosferici auto: quali danni copre?
Le coperture dipendono dal contratto sottoscritto.
Tra i fenomeni che possono rientrare nelle garanzie per eventi atmosferici troviamo grandine, vento forte, trombe d’aria, tempeste, alluvioni e inondazioni.
Non significa però che ogni polizza copra automaticamente tutti questi eventi.
Alcuni possono essere esclusi, disciplinati separatamente oppure soggetti a condizioni particolari.
Grandine: danni a carrozzeria e cristalli
La grandine può provocare ammaccature sul cofano, sul tetto e sulle fiancate, oltre a danneggiare parabrezza, lunotto e altre superfici vetrate.
Quando la grandine è compresa nella garanzia, il contratto può prevedere il rimborso delle riparazioni secondo franchigie, scoperti, limiti e altre condizioni applicabili.
È importante verificare anche le eventuali disposizioni relative alle carrozzerie convenzionate.
Vento forte e trombe d’aria
Il vento può danneggiare un’automobile direttamente oppure attraverso la caduta di alberi, rami, tegole, insegne e altri oggetti.
La copertura può dipendere dal tipo di evento, dalla causa del danno e dalle definizioni contenute nella polizza.
Non è quindi corretto presumere che qualsiasi danno provocato da un oggetto caduto durante un temporale sia automaticamente indennizzabile.
Alluvioni, inondazioni e allagamenti
L’acqua può provocare danni rilevanti ai componenti meccanici, elettrici ed elettronici di un veicolo.
Ma le parole alluvione, inondazione e allagamento non devono essere considerate necessariamente equivalenti ai fini assicurativi.
Un contratto può prevedere definizioni specifiche o trattamenti differenti.
Per esempio, occorre verificare se siano compresi i danni causati dall’acqua penetrata in un veicolo parcheggiato in un’autorimessa interrata.
Altri fenomeni atmosferici
Alcune garanzie possono comprendere ulteriori eventi naturali, mentre altre possono escluderli o richiedere coperture dedicate.
Per questo è sempre opportuno controllare l’elenco degli eventi assicurati, senza affidarsi soltanto alla descrizione sintetica della polizza.
Tabella: quali eventi atmosferici possono essere assicurati?
| Evento | Possibili danni all’auto | Cosa verificare |
|---|---|---|
| Grandine | Carrozzeria e cristalli | Inclusione, franchigia, limiti |
| Vento forte | Danni da oggetti e strutture | Definizione dell’evento e causa |
| Tromba d’aria | Carrozzeria, vetri, parti esterne | Condizioni e documentazione |
| Alluvione | Componenti meccanici ed elettronici | Inclusione esplicita ed esclusioni |
| Allagamento | Abitacolo, impianti e motore | Definizione contrattuale |
| Altri eventi naturali | Variabili | Garanzie specifiche |
La tabella è orientativa: fa sempre fede il contratto assicurativo effettivamente sottoscritto.
Quanto costa l’assicurazione eventi atmosferici auto?
Non esiste un prezzo valido per tutte le automobili.
Il premio può dipendere da diversi fattori, tra cui:
- Valore del veicolo.
- Zona geografica.
- Tipologia e ampiezza della copertura.
- Franchigia e scoperto.
- Massimali o limiti di indennizzo.
- Condizioni tariffarie della compagnia.
Per confrontare due offerte non basta considerare il premio annuale.
Una garanzia meno costosa potrebbe prevedere una franchigia più elevata o un insieme più ristretto di eventi assicurati.
È quindi utile valutare contemporaneamente prezzo, eventi coperti e condizioni di rimborso.
Franchigia, scoperto e massimale: perché sono importanti?
Questi tre elementi possono incidere concretamente sull’indennizzo.
Franchigia
È la parte del danno che, secondo il contratto, rimane a carico dell’assicurato.
Per esempio, ipotizziamo un danno indennizzabile di 2.000 euro e una franchigia fissa di 300 euro.
In un caso contrattuale semplice, senza ulteriori limiti, l’indennizzo sarebbe di 1.700 euro.
Scoperto
È generalmente una percentuale del danno che rimane a carico dell’assicurato.
Se il contratto prevede uno scoperto del 10%, su un danno indennizzabile di 2.000 euro la quota a carico dell’assicurato sarebbe di 200 euro, salvo eventuali minimi, massimi e altre condizioni.
Massimale o limite di indennizzo
È il limite economico entro il quale opera la copertura, secondo quanto previsto dal contratto.
Una polizza può quindi prevedere la garanzia eventi atmosferici senza necessariamente rimborsare l’intero importo di ogni danno.
Per questo è importante conoscere la copertura prima che arrivi il temporale, non dopo.
L’assicurazione paga sempre i danni da eventi atmosferici?
No.
L’indennizzabilità dipende dalla presenza della garanzia, dall’evento verificatosi, dalle condizioni del contratto e dalle eventuali esclusioni.
Per esempio, possono essere rilevanti:
- Il tipo di fenomeno meteorologico.
- Le modalità con cui si è prodotto il danno.
- Le condizioni di utilizzo del veicolo.
- La documentazione disponibile.
- Gli obblighi previsti per la denuncia del sinistro.
- Eventuali limiti o esclusioni specifiche.
In caso di danno è opportuno consultare il contratto, documentare l’accaduto e seguire le procedure indicate dalla compagnia.
Cosa fare se l’auto è stata danneggiata dalla grandine o dal maltempo?
Dopo un evento atmosferico, la prima priorità è verificare che non vi siano pericoli per le persone.
Successivamente, quando le condizioni sono sicure, può essere utile:
- Fotografare i danni al veicolo.
- Annotare luogo, data e circostanze dell’evento.
- Verificare le garanzie assicurative.
- Contattare la compagnia o l’intermediario.
- Rispettare termini e modalità previsti per la denuncia.
- Attendere le indicazioni relative a perizia e riparazione.
Nel caso di un veicolo allagato, non bisogna tentare di avviarlo senza una valutazione tecnica appropriata.
Ma queste indicazioni riguardano ciò che avviene dopo il danno.
Esiste anche una fase precedente che merita attenzione.
Assicurazione eventi atmosferici auto: perché la prevenzione è importante?
Immaginiamo due automobili identiche, parcheggiate all’aperto nella stessa zona.
Entrambe sono assicurate contro la grandine.
Prima dell’arrivo del temporale, uno dei due conducenti riceve un’informazione utile e riesce, con sufficiente anticipo e in condizioni di sicurezza, a spostare il veicolo in una struttura coperta appropriata.
L’altro veicolo rimane all’aperto.
Se la grandinata interessa quella zona, l’esposizione dei due mezzi può essere differente.
Questo non significa che il primo automobilista abbia certamente evitato un danno.
Significa che ha avuto la possibilità di compiere un’azione preventiva.
La polizza interviene sulle conseguenze economiche del danno assicurato. La prevenzione cerca, quando possibile, di intervenire sull’esposizione prima dell’evento.
È una distinzione fondamentale.
Grandine, vento e allagamenti: la prevenzione non è uguale per tutti
Un errore frequente è pensare che esista un’unica soluzione per proteggere l’automobile dal maltempo.
In realtà ogni fenomeno richiede una valutazione differente.
Prevenire i danni da grandine
Quando esistono anticipo sufficiente e condizioni sicure, una struttura coperta idonea può contribuire a sottrarre il veicolo all’impatto diretto della grandine.
Prevenire i danni da vento forte
Può essere utile valutare preventivamente una posizione lontana da alberi, rami, cartelloni o strutture potenzialmente instabili.
La sicurezza della destinazione dipende comunque dalle condizioni effettive.
Prevenire i danni da allagamento
Quando le autorità segnalano un rischio e le condizioni consentono ancora di intervenire in sicurezza, può essere opportuno valutare lo spostamento del veicolo fuori dalle aree esposte.
Non bisogna però raggiungere garage interrati, attraversare sottopassi allagati o mettersi alla guida durante un’emergenza per proteggere l’automobile.
La sicurezza delle persone viene sempre prima del veicolo.
Perché ricevere un’allerta meteo non significa avere una soluzione?
Oggi esistono servizi meteorologici che permettono di conoscere con un certo anticipo la possibilità di eventi intensi.
Un automobilista può ricevere una notifica che segnala il rischio grandine nella propria zona.
È un’informazione importante.
Ma spesso la domanda successiva è molto più concreta:
Dove posso mettere l’auto prima che inizi a grandinare?
Il conducente potrebbe trovarsi lontano da casa, non avere un garage a disposizione oppure non conoscere i parcheggi coperti nelle vicinanze.
È qui che il problema cambia natura.
Non riguarda più soltanto la previsione meteorologica.
Riguarda la possibilità di trasformare quell’informazione in una decisione operativa.
GrandineStop: dall’allerta al Punto Sicuro
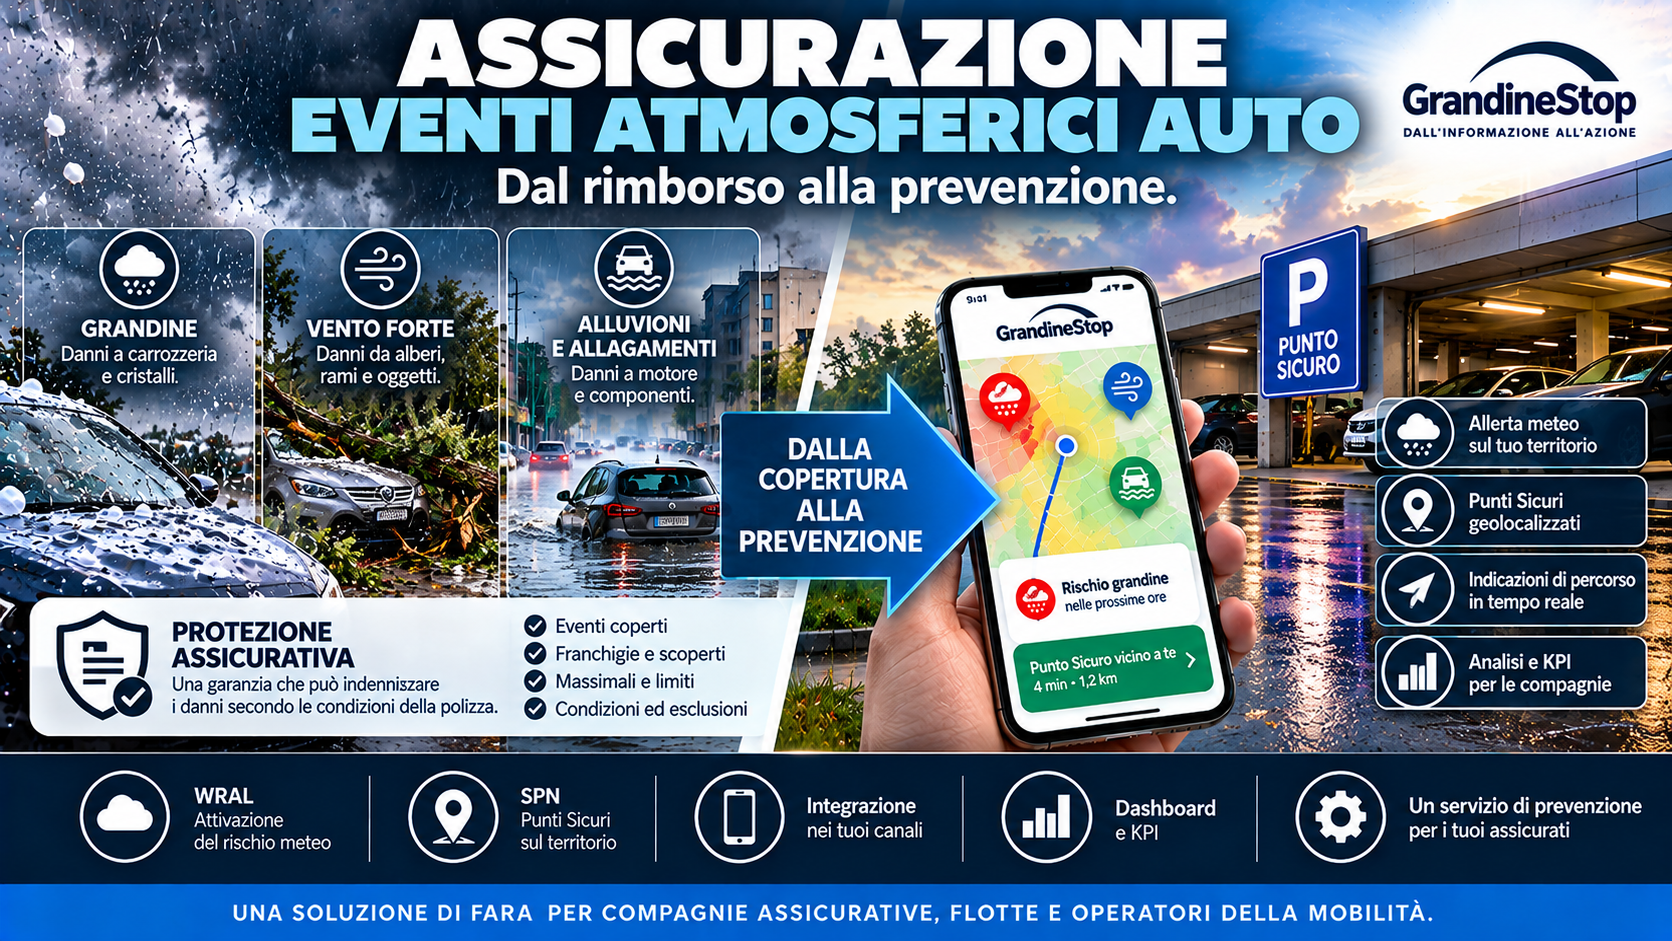
GrandineStop è la soluzione B2B sviluppata da FARA per supportare compagnie assicurative, società di noleggio e gestori di flotte nella prevenzione operativa dei danni meteorologici ai veicoli.
GrandineStop non è una polizza assicurativa.
Non sostituisce le coperture contro gli eventi atmosferici.
Non si propone come sostituto dei provider meteorologici.
Il suo obiettivo è lavorare nel passaggio tra l’informazione sul rischio e la possibile azione preventiva.
Il modello si fonda su componenti complementari.
WRAL – Weather Risk Alert Layer
È il livello dedicato all’attivazione operativa del rischio meteorologico.
L’informazione meteo rappresenta il punto di partenza del processo.
SPN – Safe Point Network
È il sistema proprietario sviluppato da FARA per organizzare Punti Sicuri geolocalizzati e classificati.
La sua funzione è collegare il rischio meteorologico a possibili destinazioni territoriali appropriate.
Un luogo potenzialmente utile contro la grandine non deve essere automaticamente considerato appropriato durante un allagamento.
Integrazione API e white-label
GrandineStop è progettato per essere integrato nei servizi digitali delle compagnie assicurative e degli operatori della mobilità.
In questo modo l’assicurato può ricevere informazioni preventive attraverso i canali della propria compagnia, senza che questa debba necessariamente trasferire la relazione con il cliente a un soggetto esterno.
Dashboard e indicatori
Il processo preventivo può essere analizzato attraverso indicatori relativi ai rischi, agli utenti raggiunti, alle interazioni e alle possibili azioni osservabili.
Questo consente di valutare il servizio in modo strutturato.
Non significa attribuire automaticamente un sinistro evitato a ogni notifica inviata.
Perché la prevenzione può interessare le compagnie assicurative?
Per una compagnia, gli eventi atmosferici possono produrre numerosi sinistri concentrati nello stesso territorio e in un intervallo di tempo ristretto.
Questo può comportare attività di perizia, liquidazione, assistenza e riparazione.
La gestione del sinistro rimane indispensabile.
Ma una compagnia può valutare anche la possibilità di offrire all’assicurato un servizio prima dell’evento.
Non soltanto:
Ti aiuteremo se la grandine danneggerà la tua automobile.
Ma anche:
Quando esistono le condizioni, possiamo provare ad aiutarti a proteggerla prima.
È il passaggio dal solo Claims Management a una capacità complementare di Claims Prevention.
Per un assicuratore, il possibile valore comprende la relazione con il cliente, l’evoluzione dei servizi digitali e la possibilità di valutare una riduzione dell’esposizione al rischio.
Gli eventuali benefici economici devono però essere verificati attraverso dati e sperimentazioni appropriate.
E per società di noleggio e flotte aziendali?
Il problema può essere ancora più articolato.
Una società di noleggio può gestire veicoli distribuiti in numerose città.
Un’azienda può avere automobili utilizzate da dipendenti, collaboratori e clienti.
Un evento atmosferico può incidere non soltanto sui costi di riparazione, ma anche sulla disponibilità operativa dei mezzi.
In questo scenario, la prevenzione può diventare un processo organizzato.
L’obiettivo è mettere a disposizione degli utilizzatori informazioni e possibili azioni coerenti con il rischio e con il territorio.
Non eliminare tutti i danni.
Provare a ridurre l’esposizione dei veicoli quando esiste una concreta possibilità di intervenire.
Assicurazione e prevenzione: due capacità che possono lavorare insieme
Una copertura assicurativa ben scelta rimane importante per affrontare le conseguenze economiche degli eventi atmosferici.
Ma la protezione di un’automobile non dovrebbe cominciare soltanto dopo che il danno si è verificato.
La prevenzione introduce una possibilità aggiuntiva.
Informare.
Valutare il rischio.
Individuare una possibile destinazione appropriata.
Supportare una decisione sicura.
Analizzare il processo.
È su questa integrazione tra informazione meteorologica, territorio e possibile azione che FARA ha sviluppato GrandineStop.
Il rischio zero non esiste. La prevenzione sì.
E per il settore assicurativo il valore non consiste nel promettere di evitare ogni sinistro, ma nel costruire una capacità che possa essere utilizzata e misurata.
GrandineStop – Prevenire è un valore.
Domande frequenti sull’assicurazione eventi atmosferici auto
L’assicurazione eventi atmosferici auto è obbligatoria?
No. È generalmente una garanzia accessoria facoltativa rispetto alla RC Auto obbligatoria.
L’assicurazione eventi atmosferici copre la grandine?
Può coprirla, se la grandine è inclusa tra gli eventi assicurati. Occorre verificare franchigie, scoperti, limiti ed eventuali esclusioni.
L’assicurazione auto copre i danni da alluvione?
Dipende dal contratto. Alluvioni, inondazioni e allagamenti possono essere disciplinati in modo differente e non devono essere considerati automaticamente inclusi.
Se un albero cade sull’auto durante una tempesta, l’assicurazione paga?
La risposta dipende dalle garanzie sottoscritte, dalla causa del danno e dalle condizioni contrattuali. È necessario verificare la polizza e le circostanze dell’evento.
Quanto costa aggiungere gli eventi atmosferici alla polizza auto?
Il costo varia in funzione del veicolo, della zona, delle garanzie e delle condizioni applicate dalla compagnia. È opportuno confrontare preventivi con coperture equivalenti.
Un’auto assicurata contro la grandine ha comunque bisogno di prevenzione?
Sì. La polizza può affrontare le conseguenze economiche del danno, ma la prevenzione può contribuire, quando possibile, a ridurre l’esposizione del veicolo e il disagio legato alle riparazioni.
GrandineStop è un’assicurazione?
No. GrandineStop è una soluzione tecnologica B2B di FARA, progettata per supportare la prevenzione operativa dei danni meteorologici nel settore Motor.
Vuoi approfondire?
1. Grandine e assicurazione auto: cosa viene rimborsato?
Un approfondimento sulle garanzie per la grandine, sulle condizioni di rimborso e sul valore della prevenzione prima del danno.
Leggi l’articolo su grandine e assicurazione auto
2. Vento forte e auto: quando spostare il veicolo può diventare prevenzione
Alberi, rami, insegne e strutture esposte possono rappresentare un rischio per i veicoli. Scopri perché il luogo di parcheggio può fare la differenza.
Scopri come prevenire i danni da vento forte
3. Dove mettere l’auto prima della grandine?
Ricevere un’allerta è importante. Sapere dove cercare protezione prima del temporale può esserlo ancora di più. Un approfondimento sui Punti Sicuri e sulla SPN.
Scopri dove mettere l’auto prima della grandine
4. GrandineStop per compagnie assicurative
Come trasformare le informazioni meteorologiche in un servizio operativo integrabile tramite API e white-label, con Punti Sicuri, supporto all’assicurato e strumenti di analisi.