Quando arriva il rischio grandine, un automobilista può oggi utilizzare numerosi strumenti per informarsi.
Può consultare le previsioni meteorologiche.
Controllare un radar.
Scaricare un’app.
Ricevere una notifica.
Cercare un parcheggio coperto.
Acquistare un telo antigrandine.
Sono tutte possibilità che possono contribuire, in modi differenti, alla protezione individuale dell’automobile.
Ma esiste un’altra possibilità.
E se fosse direttamente la compagnia assicurativa ad aiutare l’assicurato prima del possibile danno?
Non stiamo parlando semplicemente di aggiungere un’altra app.
Stiamo parlando di due modelli differenti di prevenzione.
Nel primo è prevalentemente l’automobilista a organizzarsi.
Nel secondo è l’ecosistema assicurativo a organizzare un servizio preventivo per il proprio cliente.
La differenza è sostanziale.
App grandine: quando l’automobilista costruisce autonomamente la propria prevenzione
Immaginiamo una situazione molto comune.
Le previsioni indicano possibili temporali.
L’automobilista apre un’app meteo.
Controlla il radar.
Verifica se la perturbazione si sta avvicinando.
Riceve eventualmente un’allerta grandine.
A quel punto deve decidere cosa fare.
Se possiede un garage, può spostare l’automobile.
Altrimenti può cercare:
parcheggio coperto vicino a me
oppure:
dove mettere l’auto quando grandina
Può utilizzare un telo antigrandine.
Può cercare una struttura coperta.
Può decidere di spostare l’automobile in un’altra zona.
È un modello perfettamente legittimo.
L’utente dispone degli strumenti e organizza autonomamente la propria prevenzione.
Per chi gestisce una sola automobile può essere una soluzione assolutamente ragionevole.
Ma l’assicurato è soltanto un automobilista?
No.
È anche il cliente di un’organizzazione che professionalmente gestisce il rischio.
E questo apre una domanda molto interessante.
La prevenzione deve necessariamente essere costruita autonomamente dall’assicurato oppure può diventare parte del servizio assicurativo?
È qui che app individuale e servizio assicurativo iniziano a percorrere due strade differenti.
Non perché una sia corretta e l’altra sbagliata.
Ma perché cambia chi organizza il processo.
Due esperienze completamente differenti
Facciamo un esempio concreto.
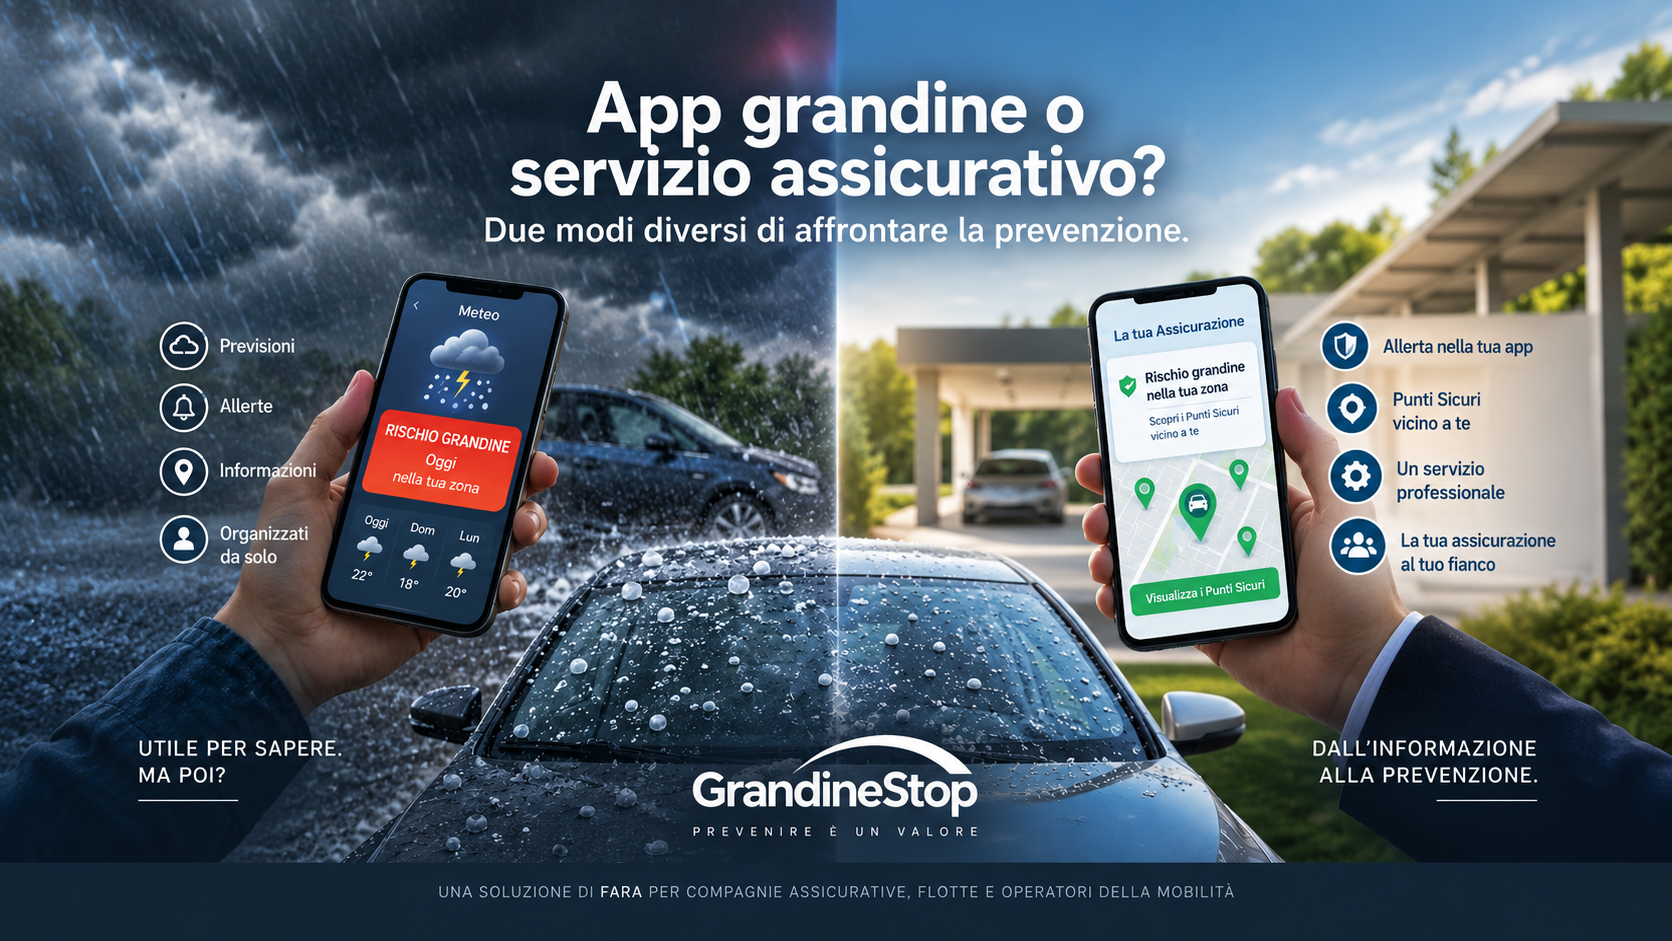
SCENARIO 1 — L’UTENTE SI ORGANIZZA
Il telefono segnala possibile grandine.
L’automobilista:
apre l’app;
interpreta l’informazione;
controlla il radar;
valuta il rischio;
cerca un parcheggio;
controlla dove si trova;
decide se è adatto;
calcola se riesce a raggiungerlo;
sposta eventualmente l’automobile.
Il sistema informa.
L’utente organizza.
SCENARIO 2 — IL SERVIZIO È ORGANIZZATO
Il telefono segnala possibile grandine.
Ma l’avviso arriva nell’ecosistema digitale della compagnia e contiene:
“Rischio grandine nella tua zona.”
e subito sotto:
“Visualizza i possibili Punti Sicuri nelle vicinanze.”
L’assicurato apre la mappa.
Visualizza le possibili destinazioni.
Seleziona quella appropriata.
Avvia la navigazione.
Se esistono tempo utile e condizioni di sicurezza, decide se agire.
In questo secondo scenario:
l’utente decide comunque.
Ma:
non deve costruire da solo l’intero processo.
Questa è la differenza.
Digitalizzare non dovrebbe significare trasferire il problema al cliente
La digitalizzazione ha reso moltissimi servizi più veloci e accessibili.
Ed è un enorme vantaggio.
Ma il miglior servizio digitale non dovrebbe semplicemente consegnare più informazioni al cliente.
Dovrebbe ridurre la complessità che il cliente deve gestire.
Nel caso della grandine questo significa passare da:
“Ecco il rischio. Organizzati.”
a:
“Ecco il rischio. Ecco anche gli strumenti che possono aiutarti a decidere cosa fare.”
È una differenza apparentemente piccola.
Dal punto di vista del servizio, è enorme.
Un’app informa. Un servizio organizza?
Non necessariamente.
Un’app può fare molto più che informare e un servizio può essere erogato attraverso un’app.
La vera distinzione, quindi, non è tecnologica.
Non è:
APP vs NON APP.
È:
STRUMENTO INDIVIDUALE
contro
PROCESSO ORGANIZZATO
GrandineStop appartiene al secondo modello.
E può tranquillamente essere utilizzato dentro l’app della compagnia.
Perché GrandineStop non vuole necessariamente essere un’altra app da scaricare
Questo è uno dei principi dell’architettura GrandineStop.
La compagnia assicurativa possiede già una relazione con il proprio cliente.
Può avere una propria applicazione.
Un’area riservata.
Sistemi di notificazione.
Un proprio provider meteorologico.
GrandineStop non deve necessariamente sostituire questi strumenti.
Può integrarsi tramite API e white-label.
In questo modo l’assicurato continua a utilizzare l’ambiente digitale della propria compagnia.
GrandineStop lavora dietro.
La complessità rimane nell’infrastruttura.
La semplicità arriva all’utente.
L’assicurato non deve diventare un esperto di meteorologia
Un automobilista può naturalmente essere appassionato di meteo.
Può conoscere radar, celle temporalesche e fenomeni convettivi.
Ma un servizio assicurativo non può presupporlo.
Il cliente dovrebbe ricevere informazioni comprensibili e operative.
Non deve necessariamente sapere interpretare tutti i dati che hanno portato alla valutazione del rischio.
Deve sapere:
esiste un rischio significativo?
riguarda la mia zona?
ho ancora tempo per agire?
esiste una possibile protezione?
È il sistema professionale che deve gestire la complessità necessaria per arrivare a queste risposte.
E non deve nemmeno diventare un esperto di parcheggi
Lo stesso vale per il territorio.
Cercare un parcheggio su una normale mappa è semplice.
Capire se quel luogo rappresenti una possibile protezione appropriata rispetto a un determinato rischio è un problema differente.
Per questo FARA ha sviluppato la SPN – Safe Point Network, il sistema e patrimonio informativo proprietario GrandineStop di Punti Sicuri geolocalizzati e classificati.
L’obiettivo non è sostituire una normale mappa.
È rispondere a una domanda specifica:
“Dove posso provare a ridurre l’esposizione del veicolo rispetto a questo rischio?”
Il rischio cambia. Anche la risposta deve cambiare.
Questo è particolarmente importante perché GrandineStop non considera soltanto la grandine.
Un luogo che può offrire protezione rispetto alla grandine non è automaticamente appropriato in presenza di vento forte.
E una zona sicura rispetto al vento potrebbe non esserlo rispetto a un rischio di esondazione.
Quindi:
GRANDINE → protezione dall’impatto
VENTO FORTE → allontanamento da elementi potenzialmente pericolosi
ESONDAZIONE → uscita dall’area potenzialmente esposta
Il Punto Sicuro deve essere collegato al rischio.
Non soltanto alla posizione.
Il ruolo della compagnia può iniziare prima del sinistro
Ed è qui che il discorso diventa realmente assicurativo.
Tradizionalmente il valore della compagnia diventa particolarmente evidente quando il danno si verifica.
Denuncia.
Assistenza.
Perizia.
Riparazione.
Liquidazione.
Claims Management.
Tutte attività fondamentali.
Ma la disponibilità crescente di informazioni meteorologiche e strumenti digitali apre uno spazio ulteriore.
PRIMA DEL SINISTRO.
La domanda diventa:
Se conosciamo un rischio con sufficiente anticipo, possiamo offrire all’assicurato anche uno strumento per provare a ridurre la propria esposizione?
È lo spazio della Claims Prevention.
Non sostituire il Claims Management. Anticiparlo quando possibile.
Il rischio zero non esiste.
Non tutti gli assicurati agiranno.
Non tutti i veicoli avranno un Punto Sicuro raggiungibile.
Non tutti gli eventi saranno prevedibili con sufficiente anticipo.
E non tutti i danni potranno essere evitati.
Ma questo non rende inutile la prevenzione.
Significa semplicemente che dobbiamo misurarla realisticamente.
Non dobbiamo evitare tutti i sinistri perché la prevenzione abbia valore.
Dobbiamo comprendere se, in determinate condizioni, sia possibile calmierare l’esposizione.
GrandineStop: il servizio può arrivare dalla compagnia
GrandineStop è stato sviluppato da FARA precisamente secondo questa logica.
INFORMAZIONE METEOROLOGICA
↓
WRAL – WEATHER RISK ALERT LAYER
↓
ATTIVAZIONE
↓
SPN – SAFE POINT NETWORK
↓
PUNTO SICURO
↓
UTENTE
↓
POSSIBILE AZIONE PREVENTIVA
↓
DASHBOARD
↓
ANALISI
L’assicurato vede una cosa semplice.
Dietro esiste un processo professionale.
Perché questo modello è B2B
Perché GrandineStop non nasce principalmente per convincere milioni di automobilisti a scaricare un’altra applicazione.
Nasce per consentire a chi già gestisce professionalmente il rischio di offrire una nuova capacità preventiva.
Compagnie assicurative.
Società di noleggio.
Flotte.
Operatori della mobilità.
L’utente finale rimane protagonista della decisione.
Ma l’organizzazione costruisce il servizio.
L’assicurato non viene sostituito nella decisione. Viene supportato nell’azione.
Un’app autonoma e un servizio assicurativo possono anche convivere
Ed è importante dirlo.
Non esiste necessariamente un aut-aut.
Un automobilista può continuare a utilizzare l’app meteorologica che preferisce.
Può consultare un radar.
Può ricevere altre allerte.
Può acquistare un telo.
Può organizzare autonomamente ulteriori forme di protezione.
Un servizio assicurativo preventivo aggiunge semplicemente un altro livello:
la capacità della compagnia di essere presente anche prima del possibile danno.
Ed è questo che distingue i due campi.
La domanda non è quale app scegliere
La domanda più interessante potrebbe diventare:
“Chi organizza la prevenzione?”
Se la risposta è:
“L’automobilista.”
siamo prevalentemente nel mondo della prevenzione individuale.
Se la risposta è:
“La compagnia costruisce il servizio e lo mette a disposizione dell’assicurato.”
entriamo nella prevenzione B2B.
Entrambi possono esistere.
Ma non sono la stessa cosa.
Dall’assicurazione che risarcisce all’assicurazione che prova anche a prevenire
Questo è probabilmente il passaggio più importante.
L’assicurazione continuerà naturalmente a svolgere il proprio ruolo quando il sinistro si verifica.
Ma tecnologia, dati, meteorologia e servizi territoriali permettono oggi di esplorare anche ciò che può accadere prima.
Non:
risarcimento oppure prevenzione.
Ma:
PREVENZIONE QUANDO POSSIBILE
e
PROTEZIONE ASSICURATIVA QUANDO IL DANNO AVVIENE.
È un’evoluzione del servizio.
Non una sostituzione.
Dall’informazione all’azione
Un’app può essere un ottimo strumento.
Una previsione può essere eccellente.
Un radar può fornire informazioni preziose.
Un telo può contribuire alla protezione.
Un parcheggio coperto può sottrarre il veicolo all’esposizione.
GrandineStop non nasce per negare nessuno di questi elementi.
Nasce da una domanda differente:
Possiamo organizzare questi passaggi come un servizio professionale, integrato e misurabile per il mondo Motor?
È il problema sul quale FARA lavora.
Non chiedere all’assicurato di diventare il sistema.
Costruire il sistema intorno all’assicurato.
Dall’informazione all’azione.
Vuoi approfondire?
Previsioni grandine: quanto prima si può sapere se grandinerà?
La previsione rappresenta il primo livello: conoscere il rischio prima che l’evento si verifichi.
→ Scopri le previsioni grandine
App grandine auto: cosa dovrebbe fare oltre ad avvisarti?
Dalla semplice informazione alla possibilità di trasformare una notifica in un’azione preventiva.
→ Scopri l’evoluzione dell’app grandine
SPN – Safe Point Network
Il sistema e patrimonio informativo proprietario GrandineStop di possibili Punti Sicuri geolocalizzati e classificati.
→ Scopri la Safe Point Network
GrandineStop per compagnie assicurative
WRAL, SPN, API e dashboard: la prevenzione meteorologica costruita come capacità B2B per il Motor.
→ Scopri GrandineStop per le assicurazioni
FAQ
Qual è la differenza tra una soluzione grandine B2C e B2B?
Una soluzione B2C viene utilizzata direttamente dall’automobilista per informarsi e organizzare la protezione del proprio veicolo. Una soluzione B2B deve permettere a compagnie, flotte o società di noleggio di integrare e gestire un processo preventivo per grandi numeri di veicoli e utenti.
Per un automobilista è sufficiente un’app meteo?
Dipende dalle esigenze. Per molti automobilisti app, previsioni, radar, notifiche e conoscenza del territorio possono costituire strumenti utili per organizzare autonomamente la prevenzione.
Quando serve una soluzione professionale B2B?
Quando il problema non riguarda più una singola automobile ma un portafoglio o una flotta: occorrono integrazione, attivazione selettiva, informazioni territoriali, gestione degli utenti, monitoraggio e KPI.
GrandineStop è un’alternativa alle app meteo?
No. GrandineStop non nasce per sostituire le normali applicazioni meteorologiche consumer. Opera su un livello differente: trasformare l’informazione sul rischio in un processo operativo di prevenzione B2B.
GrandineStop è destinato direttamente agli automobilisti?
L’automobilista è l’utilizzatore finale della capacità preventiva. I clienti target di GrandineStop sono invece principalmente compagnie assicurative, società di noleggio, flotte e operatori della mobilità.
Una compagnia può mantenere il proprio provider meteo?
Sì. GrandineStop può lavorare sul livello operativo successivo utilizzando l’informazione meteorologica disponibile come input del processo preventivo.
Perché GrandineStop utilizza API?
Per permettere al cliente B2B di integrare la capacità GrandineStop nei propri sistemi e canali digitali, mantenendo la relazione con assicurato, cliente o driver.
Perché serve una dashboard?
Perché su grandi portafogli la prevenzione deve essere misurabile: esposizione potenziale, utenti raggiunti, interazioni, utilizzo dei Punti Sicuri e altri KPI consentono di analizzare il processo. che aiutino concretamente a individuare possibili protezioni prima dell’evento.o.