L’app assicurativa per la prevenzione meteo può diventare uno strumento importante per aiutare gli automobilisti a proteggere il proprio veicolo prima di una grandinata, di un evento di vento forte o di un possibile allagamento.
Le applicazioni delle compagnie assicurative offrono già numerosi servizi: consultazione delle polizze, assistenza, documentazione e gestione dei sinistri.
Ma esiste un’opportunità ulteriore.
E se l’app dell’assicurazione potesse aiutare il cliente non soltanto dopo il danno, ma anche prima che si verifichi?
È una prospettiva interessante per le direzioni Digital, Customer Experience, Motor, Claims e Innovation.
Perché il problema non è semplicemente inviare una notifica meteorologica.
È costruire un’esperienza digitale capace di collegare il rischio a una possibile azione preventiva.
Perché integrare la prevenzione meteo nell’app assicurativa?
Un’app assicurativa rappresenta un canale di relazione tra compagnia e cliente.
Quando l’assicurato deve consultare una polizza, richiedere assistenza o denunciare un sinistro, può utilizzare questo canale digitale.
La prevenzione meteorologica può aggiungere una funzione diversa: supportare il cliente quando esiste un rischio potenziale, ma il danno non si è ancora verificato.
Per esempio, prima di una grandinata, un assicurato potrebbe ricevere una comunicazione relativa alla zona nella quale si trova il veicolo.
La comunicazione potrebbe essere accompagnata da informazioni sulle possibili protezioni disponibili nelle vicinanze.
L’utente potrebbe quindi valutare se intervenire, compatibilmente con il tempo disponibile e con le condizioni di sicurezza.
L’app non diventerebbe soltanto un punto di accesso ai servizi assicurativi, ma anche uno strumento di supporto preventivo.
Un’allerta meteo è sufficiente per proteggere l’automobile?
L’allerta rappresenta il primo passaggio.
Informa l’utente dell’esistenza di un possibile rischio.
Ma non sempre risponde alle domande che il conducente si pone immediatamente:
- Il mio veicolo è potenzialmente esposto?
- Quanto tempo ho prima dell’evento?
- Esiste un parcheggio coperto nelle vicinanze?
- Come posso raggiungerlo?
- È appropriato rispetto al rischio segnalato?
- È ancora sicuro spostare l’automobile?
La distanza tra ricevere un’informazione e compiere un’azione è uno degli aspetti più importanti della prevenzione.
Una notifica può essere letta senza produrre alcun comportamento.
Può arrivare quando il conducente non ha la possibilità di intervenire.
Oppure può essere troppo generica per risultare utile.
Per questo la prevenzione operativa richiede un percorso più articolato.
RISCHIO METEOROLOGICO → ALLERTA → POSSIBILE PUNTO SICURO → DECISIONE DELL’UTENTE → EVENTUALE AZIONE → ANALISI
Il valore del servizio dipende dalla qualità di questo processo, non soltanto dal numero di notifiche inviate.
Come progettare una funzione di prevenzione nell’app dell’assicurazione?
Integrare un servizio preventivo richiede attenzione sia agli aspetti tecnologici sia all’esperienza dell’assicurato.
Ci sono alcune domande che una compagnia dovrebbe affrontare prima dell’attivazione.
1. Come raggiungere un utente che non apre l’app da mesi?
Un cliente può aver installato l’app della compagnia, ma non utilizzarla frequentemente.
Questo non significa necessariamente che non possa ricevere notifiche.
La consegna dipende da fattori quali autorizzazioni, stato dell’installazione, configurazione del dispositivo e funzionamento dei servizi di messaggistica.
La compagnia deve quindi valutare come gestire utenti attivi, inattivi, notifiche disabilitate e possibili canali alternativi.
L’obiettivo non è inviare più messaggi possibile.
È raggiungere l’assicurato quando l’informazione può essere realmente utile.
2. Come gestire la geolocalizzazione?
La posizione è rilevante per individuare un rischio territoriale e mostrare possibili destinazioni nelle vicinanze.
Ma la posizione del telefono non coincide necessariamente con quella del veicolo.
Inoltre, il dato può essere assente, non aggiornato o disponibile soltanto quando l’utente utilizza l’app.
Una progettazione corretta deve distinguere tra posizione conosciuta, posizione stimata e posizione non disponibile.
Deve inoltre considerare informativa privacy, basi giuridiche, autorizzazioni del sistema operativo, minimizzazione dei dati e scelte dell’utente.
Un servizio preventivo deve essere progettato per gestire anche l’incertezza della posizione, senza presentare come certa un’informazione che non lo è.
3. Come garantire un accesso semplice dopo la notifica?
Una notifica tempestiva può perdere parte della sua utilità se il cliente deve affrontare troppi passaggi per visualizzare le informazioni.
La compagnia può valutare percorsi di accesso semplificati e meccanismi di autenticazione integrata, come il Single Sign-On, quando compatibili con la propria architettura e i requisiti di sicurezza.
L’obiettivo è ridurre gli ostacoli tra l’allerta e la consultazione delle possibili azioni.
La semplicità dell’esperienza deve però essere bilanciata con la protezione dei dati e la sicurezza dell’accesso.
4. Che cosa deve vedere l’assicurato dopo l’allerta?
Una schermata preventiva dovrebbe rispondere a poche domande essenziali:
Qual è il rischio?
Dove potrebbe interessarmi?
Quali opzioni ho?
Posso ancora intervenire in sicurezza?
Un’interfaccia troppo complessa rischia di rallentare la decisione.
Una troppo generica potrebbe non offrire indicazioni sufficienti.
L’obiettivo è fornire informazioni chiare, contestuali e comprensibili.
Grandine, vento e allagamenti: perché non esiste un unico Punto Sicuro?
La prevenzione deve essere coerente con il fenomeno meteorologico.
Un parcheggio coperto può offrire una possibile protezione dalla grandine.
Ma un’autorimessa interrata potrebbe essere inadatta durante un rischio di allagamento.
Un’area lontana dagli alberi può essere preferibile in alcune situazioni di vento forte, ma non necessariamente proteggere dalla grandine.
Per questo non basta mostrare una mappa di parcheggi.
Occorre considerare le caratteristiche delle strutture e la loro possibile appropriatezza rispetto al rischio.
Inoltre, la presenza di un Punto Sicuro sulla mappa non deve essere confusa con la garanzia di un posto disponibile o di una protezione assoluta.
Il rischio zero non esiste. La prevenzione sì.
E la sicurezza personale deve sempre prevalere sulla protezione del veicolo.
GrandineStop: una soluzione B2B integrabile nei canali assicurativi
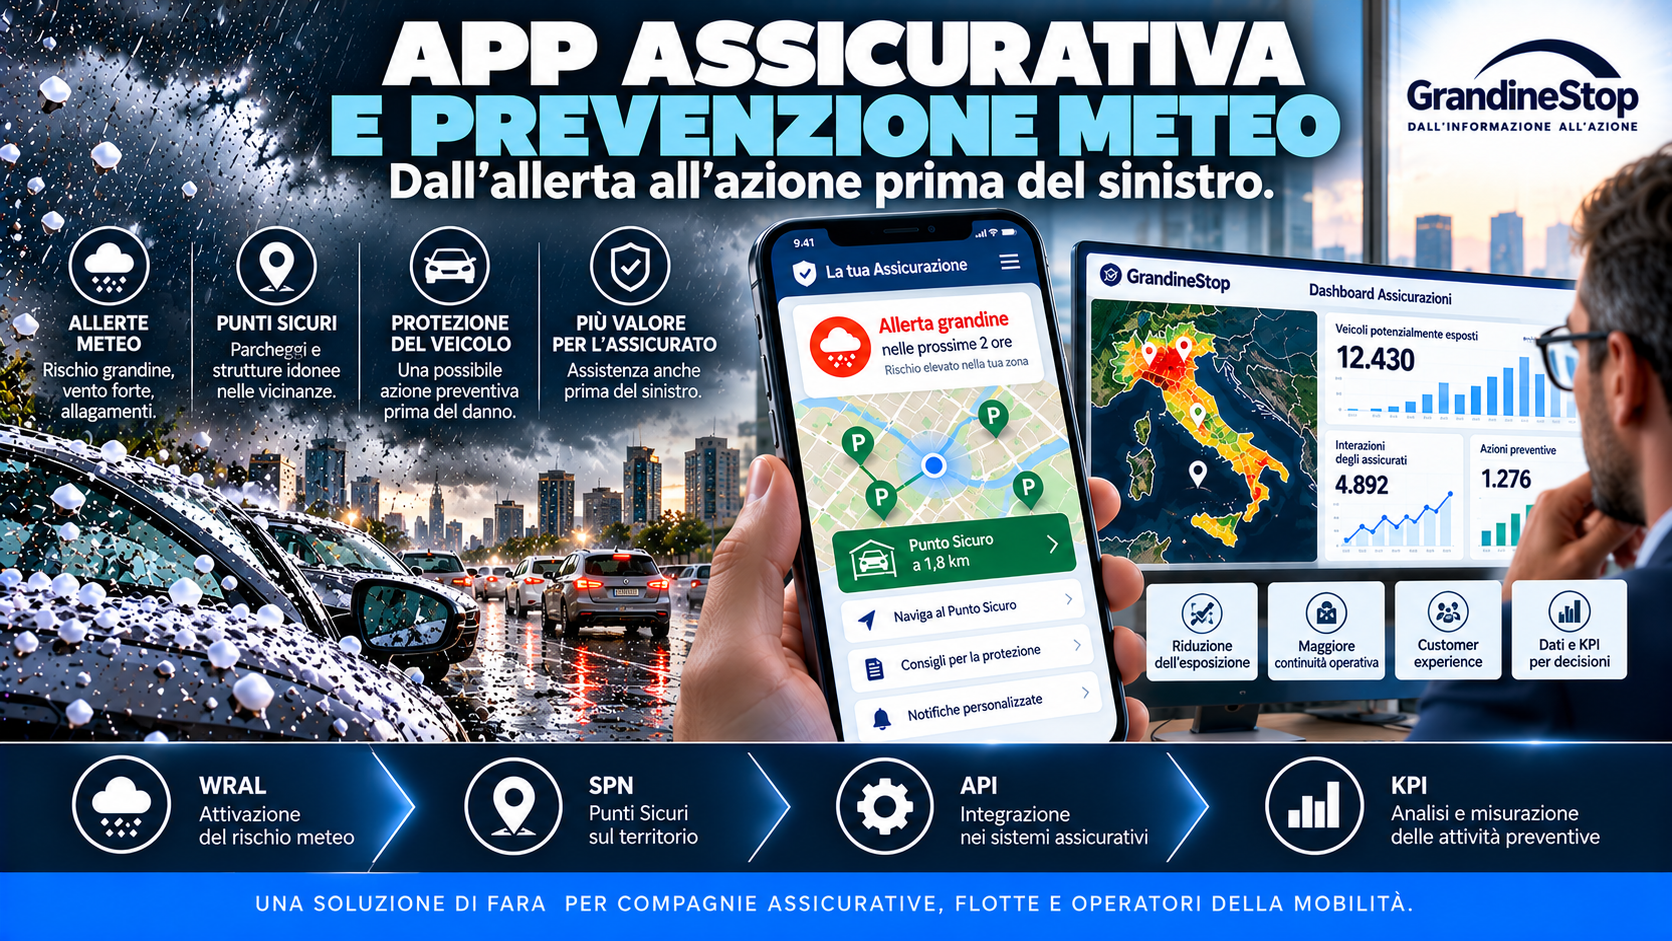
GrandineStop è la soluzione tecnologica sviluppata da FARA per supportare la prevenzione operativa dei danni meteorologici ai veicoli.
È destinata al mercato B2B: compagnie assicurative, società di noleggio, flotte aziendali e operatori della mobilità.
Non nasce come un’altra applicazione meteo da proporre direttamente al consumatore.
È progettata per inserirsi nei sistemi e nei canali digitali delle organizzazioni.
L’informazione meteorologica rappresenta l’input.
L’obiettivo è collegare il rischio a un possibile comportamento preventivo.
WRAL – Weather Risk Alert Layer
WRAL rappresenta il livello di attivazione del rischio meteorologico.
Consente di collegare l’informazione sul fenomeno al processo operativo che può coinvolgere l’assicurato.
SPN – SafePoint Network
La SafePoint Network è il sistema proprietario sviluppato da FARA per organizzare informazioni su possibili Punti Sicuri geolocalizzati e classificati.
La sua funzione è supportare l’individuazione di destinazioni territoriali potenzialmente appropriate rispetto al rischio considerato.
Integrazione API e white-label
GrandineStop è progettato per integrarsi nei sistemi digitali della compagnia attraverso API e modalità white-label.
Questo permette di valutare un’esperienza nella quale l’assicurato continua a utilizzare l’app della propria compagnia.
La relazione con il cliente rimane quindi in capo all’organizzazione assicurativa.
La tecnologia GrandineStop opera come componente del servizio preventivo.
Dashboard e KPI
La soluzione comprende una componente di analisi delle attività preventive.
Gli indicatori possono riguardare esposizione, attivazioni, comunicazioni, interazioni e azioni osservabili, nei limiti dei dati disponibili.
L’obiettivo è rendere il processo valutabile, senza attribuire automaticamente un sinistro evitato a ogni notifica o navigazione.
Quali vantaggi offre l’integrazione API rispetto a un’app separata?
Per una compagnia assicurativa, integrare una funzione preventiva nell’app già esistente può offrire diversi vantaggi potenziali.
Continuità dell’esperienza cliente
L’assicurato utilizza un ambiente digitale che già conosce.
Non deve necessariamente installare e imparare a utilizzare una nuova applicazione.
Coerenza del marchio
Il servizio può essere presentato all’interno dell’identità visiva e della comunicazione della compagnia.
Integrazione nei processi
La prevenzione può essere collegata, secondo le scelte progettuali, ai sistemi di comunicazione, autenticazione e gestione del servizio già presenti.
Possibilità di sperimentazione
Una compagnia può valutare l’attivazione su un gruppo definito di assicurati o su un territorio selezionato, prima di considerare un’estensione.
Questi benefici dipendono dall’architettura tecnica, dai requisiti di integrazione e dalle modalità effettivamente concordate.
Notifiche push, SMS e altri canali: come scegliere?
Le notifiche push possono essere utili quando l’utente ha installato l’app e ha abilitato le comunicazioni.
Gli SMS possono rappresentare un canale alternativo in alcuni scenari.
Ma nessun canale garantisce da solo che il messaggio venga letto tempestivamente.
La progettazione deve considerare:
- Autorizzazioni e preferenze dell’utente.
- Tempestività della comunicazione.
- Affidabilità del canale.
- Possibili duplicazioni dei messaggi.
- Costi operativi.
- Disponibilità delle informazioni territoriali.
- Modalità di disattivazione e riattivazione del servizio.
Un sistema ben progettato non dovrebbe confondere il messaggio inviato con il messaggio effettivamente ricevuto e consultato.
Affidabilità delle allerte: come gestire falsi positivi e ritardi?
Un servizio di prevenzione meteorologica deve confrontarsi con l’incertezza delle previsioni.
Un’allerta può riguardare un fenomeno che successivamente non colpisce la zona prevista.
Oppure un evento può evolvere con tempistiche differenti da quelle inizialmente stimate.
Per una compagnia assicurativa questo comporta una necessità precisa: definire criteri di attivazione e monitorare la qualità del processo.
È utile distinguere tra:
Qualità dell’informazione meteorologica: accuratezza e tempestività del dato fornito dal provider.
Qualità dell’attivazione: coerenza delle regole con le quali il rischio viene trasformato in comunicazione.
Qualità dell’esperienza: chiarezza del messaggio e possibilità per l’assicurato di comprendere le opzioni.
Un numero elevato di allerte non è necessariamente un indicatore di qualità.
Allerte troppo frequenti o poco pertinenti possono ridurre l’attenzione dell’utente.
La prevenzione richiede quindi un equilibrio tra tempestività, pertinenza e utilità.
Quali KPI dovrebbe osservare una compagnia assicurativa?
Per valutare una funzione preventiva nell’app è utile separare indicatori tecnici, comportamentali e assicurativi.
| Area | Indicatore | Domanda |
|---|---|---|
| Esposizione | Veicoli potenzialmente interessati | Qual è il perimetro del rischio? |
| Tempestività | Anticipo dell’allerta | Quanto tempo è disponibile? |
| Comunicazione | Messaggi consegnati, quando rilevabili | Il canale funziona? |
| Utilizzo | Aperture e consultazioni | L’assicurato interagisce? |
| Territorio | Punti Sicuri consultati | L’utente cerca protezione? |
| Azione | Navigazioni ed eventuali comportamenti osservabili | Esiste una risposta preventiva? |
| Sinistrosità | Danni e costi successivi | Quali conseguenze ha avuto l’evento? |
Una navigazione avviata non dimostra necessariamente che il veicolo sia stato spostato.
Allo stesso modo, l’assenza di un sinistro non prova da sola l’efficacia della prevenzione.
Per stimare eventuali benefici economici sono necessari dati e confronti appropriati.
Come avviare un progetto pilota nell’app assicurativa?
Un progetto pilota può essere utile per valutare l’integrazione prima di un’eventuale estensione.
La compagnia e il partner tecnologico possono definire insieme:
- Perimetro: utenti, veicoli e territorio.
- Rischi considerati: per esempio la grandine come fenomeno iniziale.
- Architettura: modalità di integrazione e responsabilità dei sistemi.
- Esperienza utente: notifiche, accesso, consultazione e navigazione.
- Privacy e sicurezza: dati necessari, autorizzazioni e modalità di trattamento.
- KPI: indicatori da raccogliere e criteri di valutazione.
- Decisione finale: condizioni per proseguire, modificare o estendere il servizio.
Un primo pilota può verificare soprattutto la fattibilità tecnica e l’utilizzo.
La misurazione dell’effetto sulla sinistrosità può richiedere un periodo più lungo e dati assicurativi adeguati.
Dalla gestione del sinistro alla prevenzione nell’esperienza digitale
Per molto tempo i servizi digitali assicurativi sono stati associati soprattutto alla consultazione delle polizze, all’assistenza e alla gestione dei sinistri.
La prevenzione apre una possibilità complementare.
Non aspettare necessariamente che il cliente denunci un danno.
Provare a supportarlo prima, quando esiste una finestra utile per agire.
Questo passaggio richiede tecnologia, conoscenza territoriale e un’esperienza utente ben progettata.
Richiede anche prudenza: nessun sistema può garantire che ogni evento venga previsto correttamente o che ogni veicolo possa essere protetto.
Ma una compagnia può valutare come introdurre una nuova capacità operativa nei propri servizi.
Tra l’allerta meteorologica e il sinistro esiste uno spazio nel quale può essere possibile intervenire.
GrandineStop è stato sviluppato da FARA per supportare proprio questo passaggio, attraverso WRAL, SafePoint Network, integrazione digitale e analisi delle attività preventive.
La prevenzione non è una promessa. È una capacità da costruire, integrare e misurare.
GrandineStop – Prevenire è un valore.
Per compagnie assicurative e responsabili Digital
FARA è disponibile a valutare con compagnie assicurative e partner tecnologici l’integrazione di GrandineStop nei canali digitali esistenti e la definizione di un progetto pilota con obiettivi, requisiti e KPI concordati.
Richiedi un approfondimento tecnico e commerciale a FARA
Domande frequenti sull’app assicurativa e la prevenzione meteo
Un’app assicurativa può avvisare prima di una grandinata?
Sì, un’app può integrare notifiche relative a rischi meteorologici, in funzione dei dati disponibili, delle autorizzazioni e dell’architettura del servizio.
È necessario installare un’altra app per utilizzare GrandineStop?
Non necessariamente. GrandineStop è una soluzione B2B progettata per essere integrata tramite API e white-label nei canali digitali di compagnie assicurative e operatori della mobilità.
Come funziona la geolocalizzazione nella prevenzione?
La posizione può aiutare a contestualizzare il rischio e individuare possibili Punti Sicuri. Devono però essere considerati aggiornamento del dato, differenza tra posizione del telefono e del veicolo, privacy e autorizzazioni.
Che cosa succede se l’assicurato non apre l’app da mesi?
Dipende dalle autorizzazioni alle notifiche, dalla configurazione del dispositivo e dal funzionamento dei sistemi utilizzati. La compagnia può valutare modalità alternative di comunicazione, senza presumere che ogni messaggio venga ricevuto.
GrandineStop sostituisce il provider meteorologico della compagnia?
No. GrandineStop utilizza informazioni sul rischio meteorologico come input e si concentra sull’attivazione operativa, sui possibili Punti Sicuri e sull’analisi delle attività preventive.
Come si misura il valore del servizio?
Attraverso indicatori di esposizione, tempestività, comunicazione, utilizzo, azioni osservabili e, quando disponibili, dati assicurativi utili a valutare gli esiti.
È possibile sperimentare il servizio prima dell’integrazione completa?
È possibile valutare un progetto pilota con perimetro e requisiti concordati, per verificare fattibilità tecnica, esperienza utente e indicatori operativi.
Vuoi approfondire?
1. GrandineStop per compagnie assicurative
Scopri la soluzione B2B sviluppata da FARA per introdurre la prevenzione operativa nei servizi assicurativi.
GrandineStop per compagnie assicurative
2. Come funziona GrandineStop
Dal rischio meteorologico alla ricerca di possibili Punti Sicuri: approfondisci il processo di prevenzione.
Scopri come funziona GrandineStop
3. App grandine: cosa dovrebbe fare oltre all’allerta?
Perché una notifica è soltanto il primo passaggio e la prevenzione richiede anche informazioni operative.
Leggi l’approfondimento sulle app grandine
4. Prevenzione dei danni da grandine per assicurazioni e flotte
Un approfondimento sul passaggio dall’informazione meteorologica all’azione preventiva nei servizi B2B.